Chuyển đến nội dung chính
Hệ sinh thái IAM
Hệ sinh thái IAM
Giải pháp phần mềm uy tín Việt Nam

Hệ sinh thái IAM

Chữ ký số • Hóa đơn điện tử • Phần mềm bản quyền chính hãng — Giá ưu đãi, bảo hành trọn đời.

Phần mềm chính hãng

100% bản quyền, hỗ trợ trọn đời

Giao hàng tức thì

Nhận key ngay sau thanh toán

Hỗ trợ 24/7

Đội ngũ kỹ thuật sẵn sàng mọi lúc

Thanh toán linh hoạt

Chuyển khoản, VISA, MoMo, tiền mặt

Các sản phẩm được khách hàng yêu thích

Hoá đơn điện tử IAM INVOICE

Hoá đơn điện tử IAM INVOICE

Không giới hạn thời gian sử dụngPhần mềm không chịu thuế VATPhí khởi tạo ban đầu: 500.000đPhí dịch vụ Hoá đơn điện tử đã bao gồm:+ Tra cứu hoá đơn offline và online+ Tư vấn, chuẩn hoá nghiệp vụ phát sinh+ Lưu trữ hoá đơn trong vòng 10 năm trên server cloud+ Tích hợp với hệ thống quản trị Doanh nghiệp như: ERP, CRM, kế toán, bán hàng,…Xem demo sản phẩm: Tại đây

Phần mềm QLBH IAM POS

Phần mềm QLBH IAM POS

IAM POS là một phần mềm POS (Point-Of-Sale) — tức phần mềm quản lý bán hàng và tính tiền dùng cho cửa hàng, quán ăn, cửa hàng bán lẻ… giúp doanh nghiệp xử lý giao dịch bán hàng, in hoá đơn, theo dõi tồn kho, quản lý khách hàng, báo cáo doanh thu, v.v.Chức năng chính bao gồm:✔ Quản lý bán hàng (tạo phiếu, quét mã vạch, thanh toán) ✔ Theo dõi tồn kho, sản phẩm ✔ Quản lý khách hàng & lịch sử mua hàng ✔ Tích hợp hoá đơn điện tử & in hoá đơn tại chỗ ✔ Báo cáo doanh thu chi tiết ✔ Kết nối đa kênh (có thể đồng bộ với sàn thương mại điện tử)Xem demo sản phẩm: Tại đây

Hợp đồng điện tử IAM-ECONTRACT

Hợp đồng điện tử IAM-ECONTRACT

IAM-eContract: Giải Pháp Ký Kết Số Thông MinhIAM-eContract là nền tảng hợp đồng điện tử hiện đại, giúp doanh nghiệp thay thế hoàn toàn việc ký kết bằng giấy tờ, chuyển sang quy trình số hóa 100% nhanh chóng và an toàn.Điểm nổi bật của sản phẩm:Ký kết mọi lúc, mọi nơi: Chỉ cần Internet, bạn có thể ký hợp đồng trên điện thoại hoặc máy tính trong chưa đầy 1 phút.Đa dạng phương thức: Hỗ trợ Chữ ký số (USB Token, Cloud CA), mã OTP hoặc định danh điện tử eKYC (xác thực khuôn mặt/CCCD).Tiết kiệm 90% chi phí: Loại bỏ hoàn toàn chi phí in ấn, chuyển phát nhanh và không gian lưu trữ hồ sơ vật lý.Pháp lý vững chắc: Tuân thủ Luật Giao dịch điện tử, đảm bảo giá trị bằng chứng tương đương hợp đồng giấy.An toàn tuyệt đối: Chống sửa đổi tài liệu nhờ công nghệ mã hóa và dấu thời gian (Timestamp).Lợi ích tức thì:Tối ưu tốc độ: Chốt hợp đồng với đối tác ngay lập tức, không chờ đợi bưu điện.Quản trị thông minh: Theo dõi trạng thái ký (đã ký/chờ ký) của hàng ngàn tài liệu chỉ trên một màn hình.Dễ dàng tích hợp: Kết nối mượt mà với các hệ thống quản lý có sẵn (ERP, HRM, CRM).IAM-eContract – Không còn nỗi lo thất lạc hợp đồng, không còn rào cản về khoảng cách.Xem demo sản phẩm: Tại đây

Chứng từ khấu trừ thuế TNCN điện tử IAM PIT

Chứng từ khấu trừ thuế TNCN điện tử IAM PIT

IAM PIT – Chứng từ khấu trừ thuế TNCN điện tửGiải pháp nhanh – chuẩn – dễ dùng giúp doanh nghiệp lập, ký số và phát hành chứng từ khấu trừ thuế thu nhập cá nhân điện tử chỉ trong vài click!✅ Đáp ứng đầy đủ quy định mới nhất của Tổng cục Thuế ✅ Kết nối trực tiếp, tự động truyền dữ liệu về cơ quan thuế ✅ Tiết kiệm thời gian, giảm giấy tờ, tránh sai sót và phạt chậm trễ ✅ Người lao động nhận chứng từ nhanh chóng để quyết toán thuế dễ dàngIAM PIT – Người bạn đồng hành đáng tin cậy của bộ phận Nhân sự & Kế toán!Xem demo sản phẩm: Tại đây

Phần mềm bản quyền

Giá ưu đãi, bảo hành trọn đời, hỗ trợ cài đặt 24/7

Chữ ký số VINCA

Chữ ký số VINCA

🌟 Giới thiệu Chữ ký số Vinca — Giải pháp ký số cho Doanh nghiệp & Cá nhân🔔 Nhanh • An toàn • Pháp lý ✔️Chữ ký số Vinca là giải pháp chữ ký số toàn diện, giúp bạn ký các tài liệu, hợp đồng, chứng từ điện tử nhanh chóng và bảo mật ngay trên môi trường số. Đây là sản phẩm chiến lược của Công ty Cổ phần Công nghệ số Vinca — đơn vị cung cấp dịch vụ số cho hàng chục nghìn khách hàng tại Việt Nam. Ứng dụng của chữ ký số VIN-CAKê khai thuế điện tử nhanh chóng, dễ dàngKý phát hành hóa đơn điện tửThực hiện các giao dịch bảo hiểm xã hội thuận tiệnThủ tục Hải quan điện tử đơn giảnKý kết hợp đồng điện tử, tài liệu doanh nghiệp an toàn, bảo mậtKý hồ sơ PCCC...Quy trình đăng ký dễ dàng và nhanh chóng:Liên hệ tư vấn qua hotline hoặc email.Chuẩn bị hồ sơ và hoàn tất thông tin theo hướng dẫn.Thanh toán và nhận ngay USB Token tại văn phòng hoặc qua giao nhận tận nơi.Kích hoạt và sử dụng ngay lập tức.Ưu đãi và quyền lợi khi mua chữ ký số của hệ sinh thái IAMTặng ngay 6 tháng sử dụngTặng 500 số hóa đơn điện tử IAM INVOICE sử dụng trong vòng 1 nămHỗ trợ đăng ký tài khoản thuế điện tử + Khai thuế ban đầuHỗ trợ miễn phí đăng ký tài khoản Hải Quan => Lấy 4 thông số khai báo VNACCSKhông phát sinh chi phí gì thêmĐội ngũ kỹ thuật sẽ hỗ trợ bạn 24/7 nhanh chóng và tận tình hoặc hotline 0364 519 989 - 0961 418 247

Hoá đơn điện tử IAM INVOICE

Hoá đơn điện tử IAM INVOICE

Không giới hạn thời gian sử dụngPhần mềm không chịu thuế VATPhí khởi tạo ban đầu: 500.000đPhí dịch vụ Hoá đơn điện tử đã bao gồm:+ Tra cứu hoá đơn offline và online+ Tư vấn, chuẩn hoá nghiệp vụ phát sinh+ Lưu trữ hoá đơn trong vòng 10 năm trên server cloud+ Tích hợp với hệ thống quản trị Doanh nghiệp như: ERP, CRM, kế toán, bán hàng,…Xem demo sản phẩm: Tại đây

Chữ ký số I-CA

Chữ ký số I-CA

I-CA là dịch vụ chữ ký số công cộng do CÔNG TY CỔ PHẦN ICORP cung cấp, được Bộ Thông tin và Truyền thông cấp phép hoạt động. Dịch vụ cho phép cá nhân, tổ chức ký số trên các văn bản điện tử một cách an toàn, bảo mật và có giá trị pháp lý tương đương chữ ký tay. I-CA hỗ trợ đa dạng nền tảng như kê khai thuế, hải quan, bảo hiểm xã hội, giao dịch ngân hàng điện tử, ký hợp đồng và các ứng dụng chính phủ số khác, giúp tiết kiệm thời gian, chi phí và nâng cao hiệu quả làm việc.Ứng dụng của chữ ký số I-CAKê khai thuế điện tử nhanh chóng, dễ dàngKý phát hành hóa đơn điện tửThực hiện các giao dịch bảo hiểm xã hội thuận tiệnThủ tục Hải quan điện tử đơn giảnKý kết hợp đồng điện tử, tài liệu doanh nghiệp an toàn, bảo mậtKý hồ sơ PCCC...Quy trình đăng ký dễ dàng và nhanh chóng:Liên hệ tư vấn qua hotline hoặc email.Chuẩn bị hồ sơ và hoàn tất thông tin theo hướng dẫn.Thanh toán và nhận ngay USB Token tại văn phòng hoặc qua giao nhận tận nơi.Kích hoạt và sử dụng ngay lập tức.Ưu đãi và quyền lợi khi mua chữ ký số của hệ sinh thái IAMTặng ngay 6 tháng sử dụng khi KH chuyển đổi NCC sang I-CATặng 500 số hóa đơn điện tử IAM INVOICE sử dụng trong vòng 1 nămHỗ trợ đăng ký tài khoản thuế điện tử + Khai thuế ban đầuHỗ trợ miễn phí đăng ký tài khoản Hải Quan => Lấy 4 thông số khai báo VNACCSKhông phát sinh chi phí gì thêmĐội ngũ kỹ thuật sẽ hỗ trợ bạn 24/7 nhanh chóng và tận tình hoặc hotline 0364 519 989 - 0961 418 247

Chữ ký số INTRUSTCA cho Tổ chức, doanh nghiệp

Chữ ký số INTRUSTCA cho Tổ chức, doanh nghiệp

INTRUST-CA là một dịch vụ chữ ký số công cộng (Certificate Authority – CA) do Công ty Cổ phần Intrust cung cấp tại Việt Nam, được Bộ Thông tin và Truyền thông cấp phép để phát hành chứng thư số và cung cấp dịch vụ ký số theo mô hình ký số từ xa (không cần USB Token).🧾 Chữ ký số từ INTRUST-CA dùng để làm gì?CKS mà INTRUST-CA cấp có thể dùng để: ✔ Ký hợp đồng điện tử, văn bản hành chính ✔ Ký hóa đơn điện tử, chứng từ thuế ✔ Giao dịch BHXH điện tử, nộp hồ sơ hành chính ✔ Xác thực trong các hệ thống công nghệ thông tin… 📌 Chữ ký này được pháp luật Việt Nam công nhận và có giá trị tương đương chữ ký tay nếu tuân thủ đúng quy định.Ưu đãi và quyền lợi khi mua chữ ký số của hệ sinh thái IAMTặng 500 số hóa đơn điện tử IAM INVOICE sử dụng trong vòng 1 nămHỗ trợ đăng ký tài khoản thuế điện tử + Khai thuế ban đầuKhông phát sinh chi phí gì thêmĐội ngũ kỹ thuật sẽ hỗ trợ bạn 24/7 nhanh chóng và tận tình hoặc hotline 0364 519 989 - 0961 418 247

Chữ ký số FASTCA đối với Tổ chức, doanh nghiệp

Chữ ký số FASTCA đối với Tổ chức, doanh nghiệp

FAST-CA là nhà cung cấp chứng thư số dùng để ký điện tử các giao dịch và hồ sơ theo quy định pháp luật Việt Nam. Chữ ký số FAST-CA có giá trị pháp lý tương đương chữ ký tay và con dấu khi sử dụng đúng quy định.Ứng dụng của chữ ký số FAST-CA Ký hóa đơn điện tử Kê khai & nộp thuế điện tử Giao dịch BHXH điện tử Ký báo cáo tài chính, hợp đồng, hồ sơ hành chính Tích hợp tốt với phần mềm FAST Accounting / FAST ERPQuy trình đăng ký dễ dàng và nhanh chóng:Liên hệ tư vấn qua hotline hoặc email.Chuẩn bị hồ sơ và hoàn tất thông tin theo hướng dẫn.Thanh toán và nhận ngay USB Token tại văn phòng hoặc qua giao nhận tận nơi.Kích hoạt và sử dụng ngay lập tức.Ưu đãi và quyền lợi khi mua chữ ký số của hệ sinh thái IAMTặng ngay 6 tháng sử dụngTặng 500 số hóa đơn điện tử IAM INVOICE sử dụng trong vòng 1 nămHỗ trợ đăng ký tài khoản thuế điện tử + Khai thuế ban đầuHỗ trợ miễn phí đăng ký tài khoản Hải Quan => Lấy 4 thông số khai báo VNACCSKhông phát sinh chi phí gì thêmĐội ngũ kỹ thuật sẽ hỗ trợ bạn 24/7 nhanh chóng và tận tình hoặc hotline 0364 519 989 - 0961 418 247

Phần mềm QLBH IAM POS

Phần mềm QLBH IAM POS

IAM POS là một phần mềm POS (Point-Of-Sale) — tức phần mềm quản lý bán hàng và tính tiền dùng cho cửa hàng, quán ăn, cửa hàng bán lẻ… giúp doanh nghiệp xử lý giao dịch bán hàng, in hoá đơn, theo dõi tồn kho, quản lý khách hàng, báo cáo doanh thu, v.v.Chức năng chính bao gồm:✔ Quản lý bán hàng (tạo phiếu, quét mã vạch, thanh toán) ✔ Theo dõi tồn kho, sản phẩm ✔ Quản lý khách hàng & lịch sử mua hàng ✔ Tích hợp hoá đơn điện tử & in hoá đơn tại chỗ ✔ Báo cáo doanh thu chi tiết ✔ Kết nối đa kênh (có thể đồng bộ với sàn thương mại điện tử)Xem demo sản phẩm: Tại đây

HDDT VIN-HOADON

HDDT VIN-HOADON

VIN-HOADON là phần mềm/dịch vụ hóa đơn điện tử — một giải pháp giúp doanh nghiệp tạo, phát hành, quản lý và lưu trữ hóa đơn điện tử theo quy định pháp luật Việt Nam (Thông tư 78/2021/TT-BTC, Nghị định 123/2020/NĐ-CP). • Đây là sản phẩm do Công ty Cổ phần Thương mại VISNAM phát triển và cung cấp, được nhiều doanh nghiệp sử dụng để chuyển hóa quy trình hóa đơn từ giấy sang điện tử tiết kiệm chi phí – thời gian. • Phần mềm cho phép lập hóa đơn, ký điện tử, gửi cho khách hàng qua email, SMS, đồng thời lưu và truy xuất dữ liệu hóa đơn ngay trên hệ thống. • VIN-HOADON còn hỗ trợ tích hợp với phần mềm kế toán, ERP, báo cáo thống kê sử dụng hóa đơn và bảo mật dữ liệu theo quy định.Ứng dụng của VIN-HOADONKhông giới hạn thời gian sử dụng hóa đơnKhông giới hạn địa điểm và số máy truy cậpKhởi tạo và trả hồ sơ khách hàng nhanh chóngSử dụng miễn phí mẫu hóa đơn trong kho mẫu đa dạng của VIN-HOADONTư vấn, hỗ trợ thủ tục thông báo phát hành hóa đơn (bản mềm)Miễn phí tra cứu hóa đơn cho doanh nghiệpMiễn phí lưu trữ hóa đơn đã phát hành 10 năm trên hệ thốngCam kết bảo mật thông tin và dữ liệu khách hàngHỗ trợ trực tiếp qua tổng đài 1900 6134 (24/7)Không bao gồm(các chi phí phát sinh): Phí thiết kế mẫu hóa đơn theo yêu cầu của doanh nghiệp Phí tích hợp, hỗ trợ trực tiếp tại đơn vị Phí khởi tạo lần đầu 500.000đ cho các gói ít hơn 5000 số

HDDT MS INVOICE

HDDT MS INVOICE

MS INVOICE là một phần mềm hóa đơn điện tử được phát triển và cung cấp bởi Công ty Cổ phần My Software (My Software JSC) ở Hà Nội (Việt Nam). Đây là giải pháp hỗ trợ doanh nghiệp và tổ chức tạo, phát hành, quản lý và lưu trữ hóa đơn điện tử theo quy định của pháp luật Việt Nam, đáp ứng các tiêu chuẩn của Tổng cục Thuế.Ứng dụng của MS INVOICE✔ Giao diện dễ sử dụng✔ Phát hành hóa đơn điện tử theo Thông tư 78/2021/TT-BTC và các quy định liên quan. ✔ Lập hóa đơn, ký điện tử, gửi email/SMS cho khách hàng. ✔ Lưu trữ và tra cứu hóa đơn ngay trên hệ thống. ✔ Hỗ trợ kế toán/doanh nghiệp tối ưu quy trình hóa đơn, thay thế hóa đơn giấy truyền thống.✔ Đội ngũ hỗ trợ nhiệt tình hotline: 1900.989.920, 0962.626.700, 0941.996.979, 0936.878.611Không bao gồm(các chi phí phát sinh):Phí thiết kế mẫu hóa đơn theo yêu cầu của doanh nghiệpPhí tích hợp, hỗ trợ trực tiếp tại đơn vịPhí khởi tạo lần đầu 500.000đ cho các gói ít hơn 5000 số

Dịch vụ của chúng tôi

Tư vấn, triển khai và hỗ trợ phần mềm chuyên nghiệp

Trở thành đối tác của IAM

Hoa hồng hấp dẫn • Không cần vốn lớn • Hỗ trợ toàn diện. Gia nhập đội ngũ tiên phong chuyển đổi số tại Việt Nam.

Tin tức nổi bật

Cập nhật xu hướng công nghệ và hướng dẫn cài đặt mới

Doanh Nghiệp Mới Thành Lập Có Được Miễn Thuế TNDN Không?Nổi bật
19/9/2026

Doanh Nghiệp Mới Thành Lập Có Được Miễn Thuế TNDN Không?

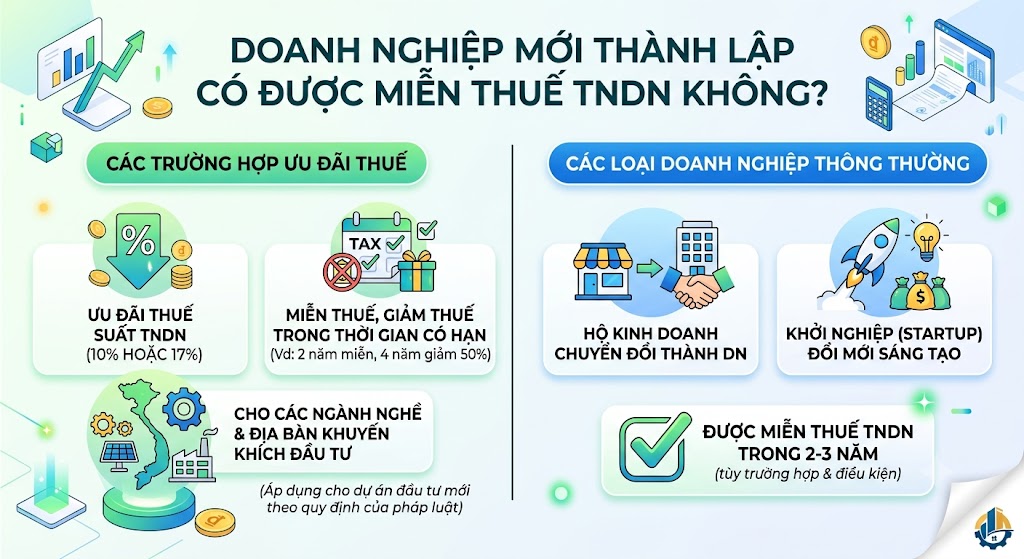
Khi bước đầu khởi nghiệp, tối ưu hóa chi phí vận hành và nghĩa vụ tài chính là ưu tiên hàng đầu của các chủ doanh nghiệp. Trong đó, câu hỏi: "Doanh nghiệp mới thành lập có được miễn, giảm thuế Thu nhập doanh nghiệp (TNDN) không?" luôn là mối quan tâm lớn của nhiều kế toán và nhà quản trị.Bài viết dưới đây sẽ làm rõ các quy định pháp luật hiện hành liên quan đến ưu đãi thuế TNDN cho doanh nghiệp mới thành lập, giúp bạn chủ động nắm bắt quyền lợi và thực hiện đúng thủ tục.1. Doanh Nghiệp Mới Thành Lập Có Mặc Định Được Miễn Thuế TNDN?Theo quy định của Luật Thuế Thu nhập doanh nghiệp, không phải tất cả các doanh nghiệp mới thành lập đều mặc định được miễn hay giảm thuế TNDN.Quyền ưu đãi về miễn, giảm thuế TNDN không căn cứ thuần túy vào thời điểm thành lập, mà phụ thuộc vào:Địa bàn đầu tư: Doanh nghiệp đặt trụ sở/dự án tại vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn.Lĩnh vực/ngành nghề kinh doanh: Doanh nghiệp hoạt động trong các ngành nghề được Nhà nước khuyến khích đầu tư.Quy mô và hình thức chuyển đổi: Doanh nghiệp chuyển đổi từ hộ kinh doanh cá thể lên doanh nghiệp.Nếu doanh nghiệp mới thành lập hoạt động trong các lĩnh vực kinh doanh thông thường và ở địa bàn không thuộc diện ưu đãi, doanh nghiệp vẫn phải nộp thuế TNDN theo mức thuế suất phổ thông (thường là 20% trên lợi nhuận chịu thuế).2. Các Trường Hợp Doanh Nghiệp Mới Thành Lập Được Miễn, Giảm Thuế TNDNDoanh nghiệp mới thành lập sẽ được hưởng ưu đãi miễn, giảm thuế TNDN nếu thuộc một trong các trường hợp cụ thể sau:Trường hợp 1: Chuyển đổi từ Hộ kinh doanh lên Doanh nghiệpTheo Nghị định 114/2020/NĐ-CP và Luật Hỗ trợ Doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa được thành lập trên cơ sở chuyển đổi từ hộ kinh doanh sẽ được miễn thuế TNDN trong thời hạn 03 năm liên tục kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.Trường hợp 2: Đầu tư tại Địa bàn có Điều kiện Kinh tế - Xã hội Khó khănDoanh nghiệp mới thành lập thực hiện dự án đầu tư tại các địa bàn thuộc danh mục ưu đãi đầu tư (theo quy định của Luật Đầu tư):Địa bàn đặc biệt khó khăn: Được miễn thuế tối đa 4 năm, giảm 50% số thuế phải nộp trong tối đa 9 năm tiếp theo; áp dụng thuế suất ưu đãi 10% trong 15 năm.Địa bàn khó khăn: Được miễn thuế tối đa 2 năm, giảm 50% số thuế phải nộp trong tối đa 4 năm tiếp theo; áp dụng thuế suất ưu đãi 17% trong 10 năm.Trường hợp 3: Hoạt động trong Lĩnh vực/Ngành nghề Ưu đãi Đầu tưDoanh nghiệp mới thành lập có dự án thuộc các lĩnh vực sau sẽ được hưởng chính sách miễn, giảm thuế TNDN:Nghiên cứu và phát triển công nghệ (R&D), sản xuất sản phẩm phần mềm, công nghệ cao.Sản xuất năng lượng tái tạo, năng lượng sạch, bảo vệ môi trường.Lĩnh vực xã hội hóa: Giáo dục - đào tạo, dạy nghề, y tế, văn hóa, thể thao và môi trường.Doanh nghiệp khoa học và công nghệ.3. Điều Kiện Để Được Hưởng Ưu Đãi Thuế TNDNĐể thực sự được hưởng chính sách miễn, giảm thuế TNDN, doanh nghiệp mới thành lập phải đáp ứng đầy đủ các điều kiện quản lý tài chính - kế toán sau:Thực hiện chế độ kế toán, hóa đơn, chứng từ: Doanh nghiệp phải thực hiện đầy đủ chế độ kế toán, hạch toán hóa đơn chứng từ theo quy định của pháp luật.Nộp thuế theo phương pháp kê khai: Doanh nghiệp phải đăng ký nộp thuế TNDN theo phương pháp kê khai.Hạch toán riêng khoản thu nhập ưu đãi: Doanh nghiệp phải hạch toán riêng thu nhập từ hoạt động sản xuất, kinh doanh được hưởng ưu đãi thuế TNDN. Trường hợp không hạch toán riêng được thì thu nhập được hưởng ưu đãi xác định theo tỷ lệ doanh thu hoặc chi phí.4. Cách Xác Định Thời Gian Miễn, Giảm Thuế TNDNThời gian miễn thuế, giảm thuế TNDN đối với doanh nghiệp mới thành lập được tính như sau:Thời gian miễn thuế, giảm thuế được tính liên tục từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án đầu tư mới được hưởng ưu đãi.Trường hợp doanh nghiệp không có thu nhập chịu thuế trong 03 năm đầu (kể từ năm đầu tiên có doanh thu từ dự án đầu tư mới), thì thời gian miễn thuế, giảm thuế được tính kể từ năm thứ tư dự án đầu tư phát sinh doanh thu.5. Khuyến Nghị Cho Kế Toán Và Doanh Nghiệp Mới Thành LậpRà soát mã ngành và địa bàn: Kiểm tra kỹ mã ngành đăng ký kinh doanh và địa chỉ trụ sở/dự án xem có thuộc Danh mục địa bàn/ngành nghề ưu đãi đầu tư hay không.Tự xác định ưu đãi: Cơ quan thuế không ra quyết định công nhận ưu đãi thuế. Doanh nghiệp tự xác định các điều kiện ưu đãi, tự tính số thuế được miễn/giảm và kê khai vào Mụclục ưu đãi thuế (Phụ lục 03-3A/TNDN) kèm theo Tờ khai quyết toán thuế TNDN hàng năm.Lưu trữ hồ sơ chứng minh: Lưu trữ cẩn thận các văn bản, giấy tờ pháp lý (Giấy chứng nhận đầu tư, Giấy chứng nhận ĐKKD hộ kinh doanh cũ, hóa đơn chứng từ mua sắm máy móc...) để giải trình khi cơ quan thuế thanh tra, kiểm tra.
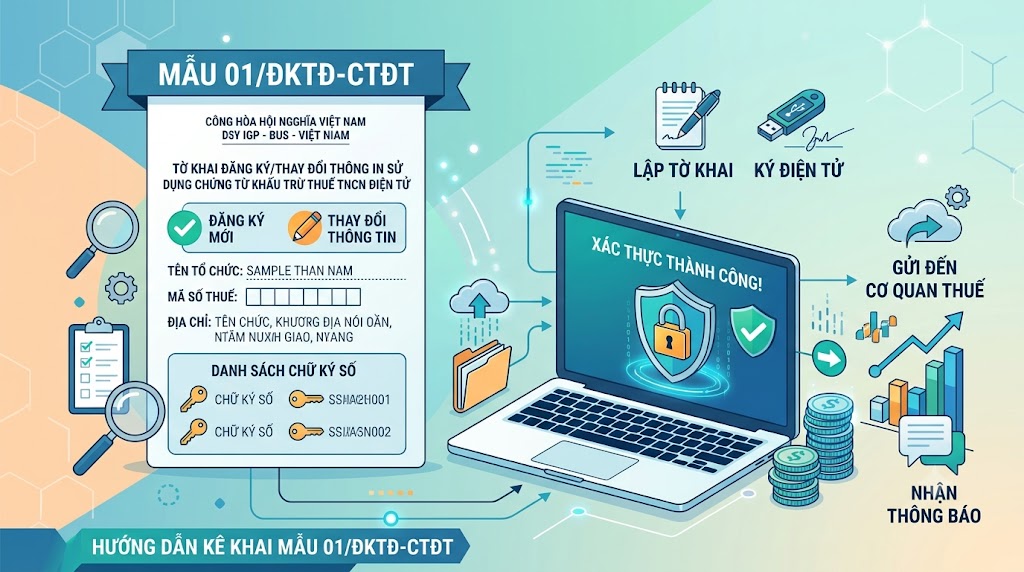
Hướng Dẫn Kê Khai Mẫu 01/ĐKTĐ-CTĐT Đăng Ký Sử Dụng Chứng Từ Khấu Trừ Thuế TNCN Điện TửNổi bật
18/9/2026

Hướng Dẫn Kê Khai Mẫu 01/ĐKTĐ-CTĐT Đăng Ký Sử Dụng Chứng Từ Khấu Trừ Thuế TNCN Điện Tử

Theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC, tất cả các doanh nghiệp, tổ chức chi trả thu nhập bắt buộc phải chuyển sang sử dụng chứng từ khấu trừ thuế Thu nhập cá nhân (TNCN) điện tử. Để bắt đầu phát hành hoặc cập nhật thông tin hệ thống chứng từ này, doanh nghiệp cần gửi Mẫu 01/ĐKTĐ-CTĐT tới cơ quan thuế quản lý trực tiếp.Bài viết dưới đây sẽ hướng dẫn chi tiết quy định, cấu trúc và cách lập Mẫu 01/ĐKTĐ-CTĐT nhanh chóng, chính xác nhất.1. Mẫu 01/ĐKTĐ-CTĐT Là Gì? Dùng Trong Trường Hợp Nào?Mẫu 01/ĐKTĐ-CTĐT (ban hành kèm theo Nghị định số 123/2020/NĐ-CP) là Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử.Doanh nghiệp/tổ chức áp dụng mẫu tờ khai này trong 2 trường hợp chính:Đăng ký mới: Doanh nghiệp lần đầu tiên đăng ký sử dụng chứng từ khấu trừ thuế TNCN điện tử với cơ quan thuế.Thay đổi thông tin: Doanh nghiệp điều chỉnh các thông tin đã đăng ký trước đó (như thay đổi hình thức gửi dữ liệu, thay đổi nhà cung cấp dịch vụ, thay đổi địa chỉ liên hệ, thông tin chữ ký số...).2. Cấu Trúc Và Các Nội Dung Chính Trên Mẫu 01/ĐKTĐ-CTĐTTờ khai Mẫu 01/ĐKTĐ-CTĐT gồm các phần nội dung chính sau:Thông tin hành chính của Tổ chức chi trả thu nhậpTên người nộp thuế (Tên doanh nghiệp/tổ chức).Mã số thuế (MST).Địa chỉ trụ sở chính, số điện thoại, email liên hệ nhận phản hồi từ cơ quan thuế.Loại chứng từ đăng ký sử dụngĐánh dấu chọn loại chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân điện tử.Hình thức gửi/truyền dữ liệu chứng từ điện tửLựa chọn phương thức chuyển dữ liệu chứng từ điện tử đến cơ quan thuế (qua tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu chứng từ điện tử hoặc gửi trực tiếp).Danh sách chữ ký số sử dụngKê khai thông tin các chứng thư số (chữ ký số) của doanh nghiệp dùng để ký trên chứng từ khấu trừ thuế TNCN điện tử (Tên nhà cung cấp dịch vụ CA, serial chứng thư số, thời hạn sử dụng).3. Các Bước Gửi Mẫu 01/ĐKTĐ-CTĐT Đến Cơ Quan ThuếDoanh nghiệp thực hiện đăng ký Mẫu 01/ĐKTĐ-CTĐT qua phương thức điện tử theo các bước sau:Bước 1: Đăng nhập vào phần mềm chứng từ điện tử của đơn vị cung cấp giải pháp (hoặc hệ thống Thuế điện tử - eTax của Tổng cục Thuế).Bước 2: Chọn mục "Đăng ký/Thay đổi thông tin sử dụng chứng từ điện tử (Mẫu 01/ĐKTĐ-CTĐT)".Bước 3: Điền đầy đủ và chính xác các thông tin trên tờ khai theo hướng dẫn của phần mềm.Bước 4: Bấm Ký điện tử (sử dụng USB Token hoặc chữ ký số HSM của doanh nghiệp) và bấm Nộp tờ khai.Bước 5: Theo dõi thông báo tiếp nhận và kết quả chấp thuận từ cơ quan thuế qua email đăng ký (thường trong vòng 1 ngày làm việc).4. Những Lưu Ý Quan Trọng Khi Lập Mẫu 01/ĐKTĐ-CTĐTĐể tránh trường hợp bị cơ quan thuế từ chối hồ sơ đăng ký, doanh nghiệp cần lưu ý:Chỉ phát hành chứng từ sau khi được chấp thuận: Doanh nghiệp chỉ được phép khởi tạo và cấp chứng từ khấu trừ thuế TNCN điện tử cho người lao động sau khi nhận được Thông báo chấp thuận (Mẫu 01/TB-ĐKTĐ-CTĐT) từ cơ quan thuế.Kiểm tra thời hạn chữ ký số: Chữ ký số kê khai trên Mẫu 01/ĐKTĐ-CTĐT phải đang trong thời hạn hiệu lực và khớp với Chữ ký số dùng để ký gửi tờ khai.Cập nhật kịp thời khi có thay đổi: Khi thay đổi chữ ký số, nhà cung cấp phần mềm hoặc thông tin email/địa chỉ, doanh nghiệp phải nộp ngay Mẫu 01/ĐKTĐ-CTĐT (chọn ô Thay đổi thông tin) để đảm bảo tính liên tục của dữ liệu.

Chứng từ Khấu trừ Thuế TNCN Điện tử Có Bắt buộc Có Chữ ký Số Không?Nổi bật
17/9/2026

Chứng từ Khấu trừ Thuế TNCN Điện tử Có Bắt buộc Có Chữ ký Số Không?

Trong lộ trình chuyển đổi số của ngành Thuế, việc áp dụng chứng từ khấu trừ thuế Thu nhập cá nhân (TNCN) điện tử đã trở thành yêu cầu bắt buộc đối với các tổ chức, doanh nghiệp từ ngày 01/07/2022. Tuy nhiên, trong quá trình lập và xuất chứng từ cho người lao động, rất nhiều kế toán và doanh nghiệp thắc mắc: Liệu chứng từ khấu trừ thuế TNCN điện tử có bắt buộc phải có chữ ký số (chữ ký điện tử) của bên trả thu nhập hay không?Bài viết dưới đây sẽ giải đáp chi tiết quy định pháp lý hiện hành, các trường hợp ngoại lệ và hướng dẫn thực hiện đúng quy chuẩn.1. Quy định Pháp lý về Chữ ký Số trên Chứng từ Khấu trừ Thuế TNCN Điện tửTheo quy định tại Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC về hóa đơn, chứng từ điện tử:Chứng từ khấu trừ thuế TNCN điện tử được quản lý và có giá trị pháp lý tương tự như hóa đơn điện tử.Về nguyên tắc chung, một chứng từ điện tử hợp lệ phải bảo đảm tính toàn vẹn của thông tin và xác định được danh tính của tổ chức, cá nhân khởi tạo.Do đó, về mặt nguyên tắc, chứng từ khấu trừ thuế TNCN điện tử BẮT BUỘC phải có chữ ký số (chữ ký điện tử) của tổ chức chi trả thu nhập trước khi gửi/cấp cho người lao động.Chữ ký số đóng vai trò xác thực tính pháp lý, đảm bảo nội dung chứng từ không bị thay đổi hay giả mạo sau khi đã phát hành.2. Các Trường hợp Ngoại lệ Không Bắt buộc Cần Chữ ký SốMặc dù quy định chung yêu cầu phải có chữ ký số, ngành Thuế cũng đưa ra một số hướng dẫn linh hoạt cho các trường hợp đặc thù nhằm tạo điều kiện thuận lợi cho doanh nghiệp và người nộp thuế:Trường hợp 1: Người lao động là cá nhân ủy quyền quyết toán thuếKhi người lao động ủy quyền cho doanh nghiệp thực hiện quyết toán thuế TNCN thay mình, doanh nghiệp không nhất thiết phải xuất riêng chứng từ khấu trừ thuế TNCN cho từng cá nhân. Việc kê khai và nộp thuế sẽ thực hiện qua bảng tổng hợp quyết toán của tổ chức.Trường hợp 2: Hướng dẫn riêng từ một số Cục Thuế địa phương đối với chứng từ xuất cho cá nhânMột số Cục Thuế (như Cục Thuế TP. Hà Nội, Cục Thuế TP. Hồ Chí Minh) đã có các công văn hướng dẫn giải đáp thắc mắc cho doanh nghiệp. Theo đó, nếu chứng từ khấu trừ thuế TNCN điện tử được khởi tạo từ hệ thống phần mềm đáp ứng đầy đủ tiêu chuẩn kỹ thuật của Tổng cục Thuế, có mã/định danh của cơ quan thuế hoặc được gửi qua phương thức điện tử xác thực an toàn, trong một số trường hợp cụ thể dành cho cá nhân tự quyết toán, tiêu thức chữ ký số có thể được linh động xem xét.Lưu ý quan trọng: Doanh nghiệp nên chủ động tham chiếu công văn hướng dẫn mới nhất từ Cục Thuế quản lý trực tiếp để áp dụng đúng thực tế tại địa phương.3. Tiêu chuẩn của một Chứng từ Khấu trừ Thuế TNCN Điện tử Hợp lệMột chứng từ khấu trừ thuế TNCN điện tử được coi là hợp lệ khi đáp ứng đầy đủ các nội dung cơ bản sau:Tên chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân.Ký hiệu mẫu chứng từ và ký hiệu chứng từ.Số thứ tự chứng từ: Dãy số tự nhiên liên tiếp.Thông tin tổ chức trả thu nhập: Tên, địa chỉ, mã số thuế (MST) của doanh nghiệp/tổ chức chi trả.Thông tin người nộp thuế: Họ và tên, mã số thuế (hoặc số CCCD/Hộ chiếu) của người lao động.Thông tin khoản thu nhập và thuế: Quốc tịch, khoản thu nhập chịu thuế, thời điểm trả thu nhập, tổng thu nhập chịu thuế, số thuế TNCN đã khấu trừ.Ngày, tháng, năm lập chứng từ.Chữ ký số (Chữ ký điện tử): Chữ ký số hợp lệ của bên chi trả thu nhập (trừ các trường hợp đặc biệt được hướng dẫn riêng).4. Rủi ro khi Xuất Chứng từ Không Có Chữ ký Số Hoặc Không Đúng Quy địnhDoanh nghiệp chi trả thu nhập cần lưu ý các rủi ro sau khi phát hành chứng từ khấu trừ thuế TNCN thiếu chữ ký số hoặc sai quy cách:Chứng từ bị từ chối khi quyết toán: Người lao động sử dụng chứng từ không có chữ ký số hợp lệ để tự đi quyết toán thuế TNCN có thể bị cơ quan thuế từ chối hồ sơ, yêu cầu xin lại chứng từ có chữ ký số.Xử phạt vi phạm hành chính: Doanh nghiệp có thể bị xử phạt về hành vi lập chứng từ không đúng quy định theo Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn.Ảnh hưởng đến uy tín doanh nghiệp: Việc phát hành chứng từ lỗi làm gián đoạn thủ tục hoàn thuế/quyết toán thuế của người lao động, gây ảnh hưởng đến mối quan hệ lao động.5. Khuyến nghị cho Doanh nghiệp và Bộ phận Kế toánĐể đảm bảo tuân thủ đúng pháp luật và tránh phát sinh phiền hà cho người lao động, doanh nghiệp nên thực hiện các bước sau:Sử dụng Phần mềm Chứng từ Thuế Điện tử Chuẩn chuẩn kết nối: Lựa chọn các đơn vị cung cấp giải pháp phần mềm uy tín, có kết nối trực tiếp hoặc đáp ứng đầy đủ định dạng chuẩn dữ liệu của Tổng cục Thuế.Ký số tập trung/tự động: Tích hợp chữ ký số HSM hoặc chữ ký số doanh nghiệp vào phần mềm để việc xuất và ký chứng từ được thực hiện nhanh chóng, chính xác.Cấp chứng từ điện tử cho người lao động: Gửi file chứng từ điện tử (định dạng XML/PDF đã ký số) qua email hoặc Cổng thông tin nội bộ cho người lao động đã nghỉ việc hoặc người lao động tự quyết toán thuế.

Hướng dẫn Khấu trừ Thuế TNCN đối với Người lao động đã Nghỉ việcNổi bật
16/9/2026

Hướng dẫn Khấu trừ Thuế TNCN đối với Người lao động đã Nghỉ việc

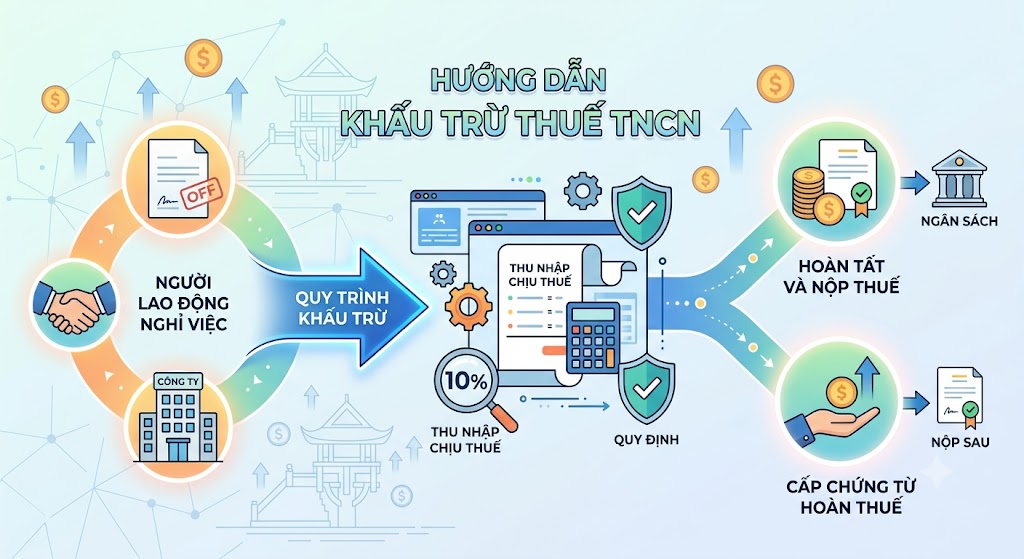
Việc chấm dứt hợp đồng lao động thường kéo theo nhiều thủ tục hành chính phức tạp, trong đó nghĩa vụ quyết toán và khấu trừ thuế Thu nhập cá nhân (TNCN) là vấn đề khiến nhiều cả doanh nghiệp và người lao động băn khoăn. Khi người lao động (NLĐ) nghỉ việc, doanh nghiệp cần xác định chính xác số thuế TNCN phải khấu trừ để đảm bảo tuân thủ pháp luật và bảo vệ quyền lợi cho cả hai bên.1. Nguyên tắc Chung về Khấu trừ Thuế TNCN khi Nghỉ việcTheo quy định của Luật Thuế TNCN và các văn bản hướng dẫn hành, việc khấu trừ thuế TNCN đối với NLĐ đã nghỉ việc được thực hiện dựa trên hai nguyên tắc cốt lõi:Khấu trừ tại nguồn: Doanh nghiệp trả thu nhập có trách nhiệm khấu trừ thuế TNCN trước khi chi trả các khoản tiền lương, tiền công, tiền thưởng cuối cùng cho NLĐ.Tính thuế theo thời điểm trả thu nhập: Thời điểm xác định thu nhập chịu thuế là thời điểm doanh nghiệp thực tế trả thu nhập cho NLĐ.2. Xác định Loại Hợp đồng và Mức Thuế suất Áp dụngCách tính thuế TNCN cho NLĐ đã nghỉ việc phụ thuộc vào loại hợp đồng lao động mà họ đã ký trước đó và tổng mức thu nhập họ nhận được trong năm tài chính. Cụ thể:2.1 Đối với Người lao động ký Hợp đồng lao động từ 3 tháng trở lênĐây là trường hợp phổ biến nhất. Đối với nhóm NLĐ này, việc khấu trừ thuế TNCN được thực hiện như sau:A. Khấu trừ hàng tháng/quý:Doanh nghiệp thực hiện tạm khấu trừ thuế TNCN theo Biểu thuế lũy tiến từng phần. Số thuế này được tính dựa trên thu nhập chịu thuế hàng tháng, sau khi đã trừ các khoản giảm trừ cảnh và các khoản đóng bảo hiểm bắt buộc.B. Quyết toán thuế khi nghỉ việc:Đây là bước quan trọng. Khi chấm dứt hợp đồng, doanh nghiệp và NLĐ cần thực hiện quyết toán thuế để xác định số thuế TNCN thực tế phải nộp cho toàn bộ thời gian làm việc trong năm.Trường hợp NLĐ ủy quyền quyết toán cho doanh nghiệp: Doanh nghiệp sẽ thay mặt NLĐ tính toán lại toàn bộ thu nhập từ tiền lương, tiền công phát sinh tại doanh nghiệp trong năm, tính số thuế TNCN phải nộp theo Biểu thuế lũy tiến từng phần, và bù trừ với số thuế đã tạm khấu trừ hàng tháng. Kết quả sẽ ra số thuế nộp thừa (được hoàn) hoặc số thuế nộp thiếu (phải nộp thêm). Doanh nghiệp sẽ thực hiện thu thêm hoặc hoàn trả cho NLĐ.Trường hợp NLĐ không ủy quyền quyết toán: NLĐ tự thực hiện quyết toán thuế TNCN trực tiếp với cơ quan thuế. Doanh nghiệp chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho NLĐ để họ làm căn cứ quyết toán.2.2 Đối với Người lao động ký Hợp đồng lao động dưới 3 tháng hoặc không ký Hợp đồng lao độngĐối với nhóm NLĐ này, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 10% trên tổng thu nhập chi trả mỗi lần, nếu tổng thu nhập đó từ 2.000.000 đồng trở lên.Tuy nhiên, có một trường hợp đặc biệt: Nếu NLĐ ước tính tổng thu nhập chịu thuế của mình sau khi trừ các khoản giảm trừ cảnh vẫn chưa đến mức phải nộp thuế (khoảng 132 triệu đồng/năm), họ có thể làm Cam kết 08/CK-TNCN (theo Thông tư 80/2021/TT-BTC) để doanh nghiệp tạm thời không khấu trừ 10% thuế TNCN.2.3 Đối với Người lao động là Cá nhân không cư trúNếu NLĐ đã nghỉ việc là cá nhân không cư trú tại Việt Nam, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 20% trên tổng thu nhập chịu thuế phát sinh tại Việt Nam, không phân biệt loại hợp đồng lao động.3. Các Khoản Thu nhập được Miễn thuế TNCN khi Nghỉ việcKhông phải toàn bộ số tiền NLĐ nhận được khi nghỉ việc đều phải chịu thuế. Theo Luật Thuế TNCN, một số khoản thu nhập sau đây được miễn thuế:Trợ cấp thôi việc, trợ cấp mất việc làm: Các khoản trợ cấp này được tính theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội, do người sử dụng lao động hoặc Quỹ Bảo hiểm xã hội chi trả. Phần trợ cấp nằm trong mức quy định là miễn thuế.Tiền bồi thường do chấm dứt hợp đồng lao động trái pháp luật: Số tiền doanh nghiệp phải bồi thường cho NLĐ theo quyết định của cơ quan nhà nước có thẩm quyền hoặc theo thỏa thuận do chấm dứt hợp đồng trái luật.Các khoản trợ cấp khác do Ngân sách nhà nước chi trả: Ví dụ như trợ cấp thất nghiệp.Lưu ý: Các khoản thưởng nghỉ việc, thưởng thâm niên, tiền lương cho những ngày phép chưa nghỉ… nếu không phải là trợ cấp thôi việc/mất việc theo luật định thì vẫn phải tính vào thu nhập chịu thuế TNCN.4. Trách nhiệm của Doanh nghiệpSau khi NLĐ nghỉ việc, doanh nghiệp cần thực hiện đầy đủ các trách nhiệm sau:Chốt số liệu và chi trả: Chi trả đầy đủ các khoản tiền lương, tiền công, tiền thưởng và các khoản trợ cấp khác theo thỏa thuận và quy định.Khấu trừ thuế: Thực hiện khấu trừ thuế TNCN theo đúng mức thuế suất và cách tính quy định (Biểu thuế lũy tiến từng phần hoặc 10% hoặc 20%).Cấp Chứng từ khấu trừ thuế: Trong trường hợp NLĐ không ủy quyền quyết toán, doanh nghiệp phải cấp cho NLĐ Chứng từ khấu trừ thuế TNCN (mẫu số 07/CT-TNCN). Chứng từ này là bằng chứng về số thuế mà doanh nghiệp đã khấu trừ của NLĐ.Kê khai và nộp thuế: Kê khai và nộp số thuế TNCN đã khấu trừ vào Ngân sách nhà nước theo kỳ kê khai (tháng hoặc quý).Lưu trữ hồ sơ: Lưu trữ đầy đủ hồ sơ liên quan đến việc tính và khấu trừ thuế TNCN như: hợp đồng lao động, bản cam kết 08 (nếu có), chứng từ khấu trừ, biên bản quyết toán… để phục vụ công tác thanh tra, kiểm tra thuế sau này.5. Trách nhiệm của Người lao độngĐối với NLĐ đã nghỉ việc, họ cũng có những trách nhiệm nhất định để đảm bảo nghĩa vụ thuế:Kiểm tra thông tin: Kiểm tra kỹ các khoản thu nhập được chi trả, số thuế đã khấu trừ và thông tin trên Chứng từ khấu trừ thuế TNCN do doanh nghiệp cấp.Tự quyết toán thuế: Trong trường hợp không ủy quyền cho doanh nghiệp quyết toán (do có thu nhập từ nhiều nơi hoặc vì lý do khác), NLĐ phải tự thực hiện thủ tục quyết toán thuế TNCN trực tiếp với cơ quan thuế để xác định số thuế thực tế phải nộp hoặc số thuế được hoàn.Lưu trữ chứng từ: Lưu trữ cẩn thận Chứng từ khấu trừ thuế TNCN và các tài liệu liên quan khác để làm căn cứ cho việc quyết toán.6. Ví dụ Minh họaĐể dễ hình dung hơn, hãy cùng xem xét một ví dụ:Tình huống: Anh B ký hợp đồng lao động 1 năm với Công ty X, mức lương hàng tháng là 20 triệu đồng. Tháng 7/2023, anh B xin nghỉ việc. Trong thời gian làm việc, anh B đã được Công ty X tạm khấu trừ thuế TNCN hàng tháng theo Biểu thuế lũy tiến từng phần. Khi nghỉ việc, Công ty X trả cho anh B: lương tháng 7 (tính đến ngày nghỉ), tiền thưởng cuối năm (tính theo tỷ lệ thời gian làm việc) và 1 tháng trợ cấp thôi việc (20 triệu đồng). Tổng thu nhập chịu thuế của anh B đến thời điểm nghỉ việc là 150 triệu đồng. Tổng số thuế TNCN đã tạm khấu trừ là 5 triệu đồng.Xử lý:Trợ cấp thôi việc: 20 triệu đồng trợ cấp thôi việc mà anh B nhận được thuộc diện được miễn thuế TNCN. Do đó, Công ty X không cần tính thuế trên khoản tiền này.Thu nhập chịu thuế: 150 triệu đồng thu nhập chịu thuế là cơ sở để tính thuế TNCN cho anh B.Quyết toán thuế:Nếu anh B ủy quyền quyết toán: Công ty X sẽ tính toán lại số thuế TNCN phải nộp của anh B trên thu nhập 150 triệu đồng, sau khi trừ đi các khoản giảm trừ cảnh (bản thân, người phụ thuộc...). Nếu số thuế phải nộp thực tế lớn hơn 5 triệu đồng, Công ty X sẽ thu thêm của anh B. Nếu nhỏ hơn 5 triệu đồng, Công ty X sẽ hoàn trả cho anh B.Nếu anh B không ủy quyền quyết toán: Công ty X sẽ chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho anh B, ghi nhận thu nhập chịu thuế 150 triệu đồng và số thuế đã tạm khấu trừ là 5 triệu đồng. Anh B sẽ dùng chứng từ này để tự quyết toán thuế với cơ quan thuế.