Chuyển đến nội dung chính
Hệ sinh thái IAM
Hệ sinh thái IAM

Tin Tức & Sự Kiện

Doanh Nghiệp Mới Thành Lập Có Được Miễn Thuế TNDN Không?Nổi bật
19/9/2026

Doanh Nghiệp Mới Thành Lập Có Được Miễn Thuế TNDN Không?

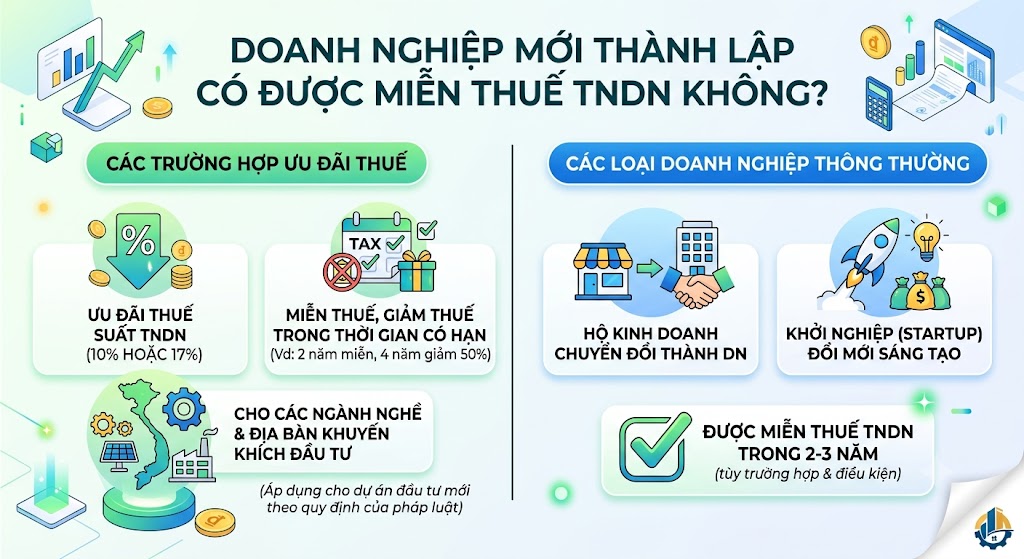
Khi bước đầu khởi nghiệp, tối ưu hóa chi phí vận hành và nghĩa vụ tài chính là ưu tiên hàng đầu của các chủ doanh nghiệp. Trong đó, câu hỏi: "Doanh nghiệp mới thành lập có được miễn, giảm thuế Thu nhập doanh nghiệp (TNDN) không?" luôn là mối quan tâm lớn của nhiều kế toán và nhà quản trị.Bài viết dưới đây sẽ làm rõ các quy định pháp luật hiện hành liên quan đến ưu đãi thuế TNDN cho doanh nghiệp mới thành lập, giúp bạn chủ động nắm bắt quyền lợi và thực hiện đúng thủ tục.1. Doanh Nghiệp Mới Thành Lập Có Mặc Định Được Miễn Thuế TNDN?Theo quy định của Luật Thuế Thu nhập doanh nghiệp, không phải tất cả các doanh nghiệp mới thành lập đều mặc định được miễn hay giảm thuế TNDN.Quyền ưu đãi về miễn, giảm thuế TNDN không căn cứ thuần túy vào thời điểm thành lập, mà phụ thuộc vào:Địa bàn đầu tư: Doanh nghiệp đặt trụ sở/dự án tại vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn.Lĩnh vực/ngành nghề kinh doanh: Doanh nghiệp hoạt động trong các ngành nghề được Nhà nước khuyến khích đầu tư.Quy mô và hình thức chuyển đổi: Doanh nghiệp chuyển đổi từ hộ kinh doanh cá thể lên doanh nghiệp.Nếu doanh nghiệp mới thành lập hoạt động trong các lĩnh vực kinh doanh thông thường và ở địa bàn không thuộc diện ưu đãi, doanh nghiệp vẫn phải nộp thuế TNDN theo mức thuế suất phổ thông (thường là 20% trên lợi nhuận chịu thuế).2. Các Trường Hợp Doanh Nghiệp Mới Thành Lập Được Miễn, Giảm Thuế TNDNDoanh nghiệp mới thành lập sẽ được hưởng ưu đãi miễn, giảm thuế TNDN nếu thuộc một trong các trường hợp cụ thể sau:Trường hợp 1: Chuyển đổi từ Hộ kinh doanh lên Doanh nghiệpTheo Nghị định 114/2020/NĐ-CP và Luật Hỗ trợ Doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa được thành lập trên cơ sở chuyển đổi từ hộ kinh doanh sẽ được miễn thuế TNDN trong thời hạn 03 năm liên tục kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.Trường hợp 2: Đầu tư tại Địa bàn có Điều kiện Kinh tế - Xã hội Khó khănDoanh nghiệp mới thành lập thực hiện dự án đầu tư tại các địa bàn thuộc danh mục ưu đãi đầu tư (theo quy định của Luật Đầu tư):Địa bàn đặc biệt khó khăn: Được miễn thuế tối đa 4 năm, giảm 50% số thuế phải nộp trong tối đa 9 năm tiếp theo; áp dụng thuế suất ưu đãi 10% trong 15 năm.Địa bàn khó khăn: Được miễn thuế tối đa 2 năm, giảm 50% số thuế phải nộp trong tối đa 4 năm tiếp theo; áp dụng thuế suất ưu đãi 17% trong 10 năm.Trường hợp 3: Hoạt động trong Lĩnh vực/Ngành nghề Ưu đãi Đầu tưDoanh nghiệp mới thành lập có dự án thuộc các lĩnh vực sau sẽ được hưởng chính sách miễn, giảm thuế TNDN:Nghiên cứu và phát triển công nghệ (R&D), sản xuất sản phẩm phần mềm, công nghệ cao.Sản xuất năng lượng tái tạo, năng lượng sạch, bảo vệ môi trường.Lĩnh vực xã hội hóa: Giáo dục - đào tạo, dạy nghề, y tế, văn hóa, thể thao và môi trường.Doanh nghiệp khoa học và công nghệ.3. Điều Kiện Để Được Hưởng Ưu Đãi Thuế TNDNĐể thực sự được hưởng chính sách miễn, giảm thuế TNDN, doanh nghiệp mới thành lập phải đáp ứng đầy đủ các điều kiện quản lý tài chính - kế toán sau:Thực hiện chế độ kế toán, hóa đơn, chứng từ: Doanh nghiệp phải thực hiện đầy đủ chế độ kế toán, hạch toán hóa đơn chứng từ theo quy định của pháp luật.Nộp thuế theo phương pháp kê khai: Doanh nghiệp phải đăng ký nộp thuế TNDN theo phương pháp kê khai.Hạch toán riêng khoản thu nhập ưu đãi: Doanh nghiệp phải hạch toán riêng thu nhập từ hoạt động sản xuất, kinh doanh được hưởng ưu đãi thuế TNDN. Trường hợp không hạch toán riêng được thì thu nhập được hưởng ưu đãi xác định theo tỷ lệ doanh thu hoặc chi phí.4. Cách Xác Định Thời Gian Miễn, Giảm Thuế TNDNThời gian miễn thuế, giảm thuế TNDN đối với doanh nghiệp mới thành lập được tính như sau:Thời gian miễn thuế, giảm thuế được tính liên tục từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án đầu tư mới được hưởng ưu đãi.Trường hợp doanh nghiệp không có thu nhập chịu thuế trong 03 năm đầu (kể từ năm đầu tiên có doanh thu từ dự án đầu tư mới), thì thời gian miễn thuế, giảm thuế được tính kể từ năm thứ tư dự án đầu tư phát sinh doanh thu.5. Khuyến Nghị Cho Kế Toán Và Doanh Nghiệp Mới Thành LậpRà soát mã ngành và địa bàn: Kiểm tra kỹ mã ngành đăng ký kinh doanh và địa chỉ trụ sở/dự án xem có thuộc Danh mục địa bàn/ngành nghề ưu đãi đầu tư hay không.Tự xác định ưu đãi: Cơ quan thuế không ra quyết định công nhận ưu đãi thuế. Doanh nghiệp tự xác định các điều kiện ưu đãi, tự tính số thuế được miễn/giảm và kê khai vào Mụclục ưu đãi thuế (Phụ lục 03-3A/TNDN) kèm theo Tờ khai quyết toán thuế TNDN hàng năm.Lưu trữ hồ sơ chứng minh: Lưu trữ cẩn thận các văn bản, giấy tờ pháp lý (Giấy chứng nhận đầu tư, Giấy chứng nhận ĐKKD hộ kinh doanh cũ, hóa đơn chứng từ mua sắm máy móc...) để giải trình khi cơ quan thuế thanh tra, kiểm tra.

Đọc tiếp →
Chứng từ Khấu trừ Thuế TNCN Điện tử Có Bắt buộc Có Chữ ký Số Không?Nổi bật
17/9/2026

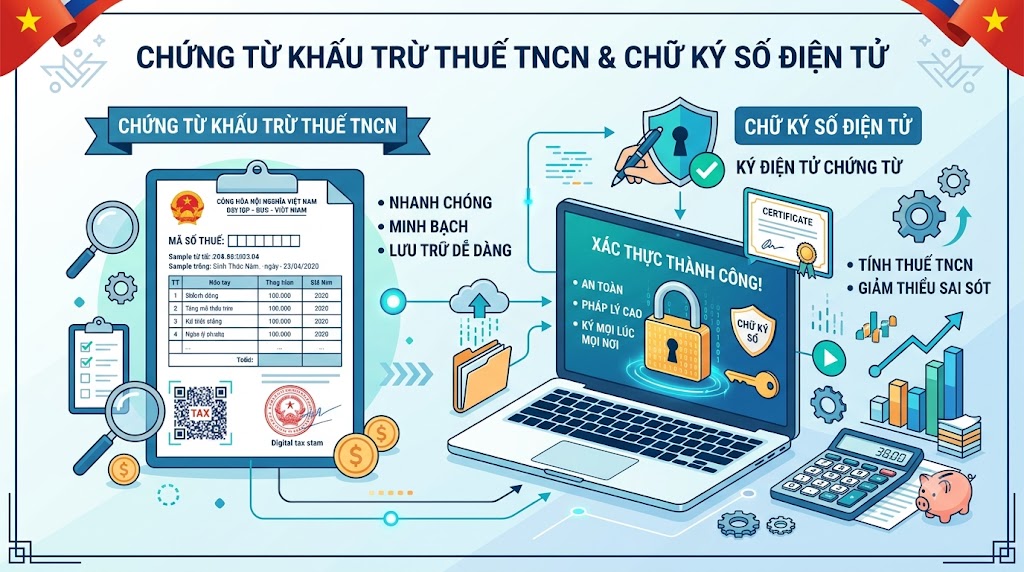
Chứng từ Khấu trừ Thuế TNCN Điện tử Có Bắt buộc Có Chữ ký Số Không?

Trong lộ trình chuyển đổi số của ngành Thuế, việc áp dụng chứng từ khấu trừ thuế Thu nhập cá nhân (TNCN) điện tử đã trở thành yêu cầu bắt buộc đối với các tổ chức, doanh nghiệp từ ngày 01/07/2022. Tuy nhiên, trong quá trình lập và xuất chứng từ cho người lao động, rất nhiều kế toán và doanh nghiệp thắc mắc: Liệu chứng từ khấu trừ thuế TNCN điện tử có bắt buộc phải có chữ ký số (chữ ký điện tử) của bên trả thu nhập hay không?Bài viết dưới đây sẽ giải đáp chi tiết quy định pháp lý hiện hành, các trường hợp ngoại lệ và hướng dẫn thực hiện đúng quy chuẩn.1. Quy định Pháp lý về Chữ ký Số trên Chứng từ Khấu trừ Thuế TNCN Điện tửTheo quy định tại Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC về hóa đơn, chứng từ điện tử:Chứng từ khấu trừ thuế TNCN điện tử được quản lý và có giá trị pháp lý tương tự như hóa đơn điện tử.Về nguyên tắc chung, một chứng từ điện tử hợp lệ phải bảo đảm tính toàn vẹn của thông tin và xác định được danh tính của tổ chức, cá nhân khởi tạo.Do đó, về mặt nguyên tắc, chứng từ khấu trừ thuế TNCN điện tử BẮT BUỘC phải có chữ ký số (chữ ký điện tử) của tổ chức chi trả thu nhập trước khi gửi/cấp cho người lao động.Chữ ký số đóng vai trò xác thực tính pháp lý, đảm bảo nội dung chứng từ không bị thay đổi hay giả mạo sau khi đã phát hành.2. Các Trường hợp Ngoại lệ Không Bắt buộc Cần Chữ ký SốMặc dù quy định chung yêu cầu phải có chữ ký số, ngành Thuế cũng đưa ra một số hướng dẫn linh hoạt cho các trường hợp đặc thù nhằm tạo điều kiện thuận lợi cho doanh nghiệp và người nộp thuế:Trường hợp 1: Người lao động là cá nhân ủy quyền quyết toán thuếKhi người lao động ủy quyền cho doanh nghiệp thực hiện quyết toán thuế TNCN thay mình, doanh nghiệp không nhất thiết phải xuất riêng chứng từ khấu trừ thuế TNCN cho từng cá nhân. Việc kê khai và nộp thuế sẽ thực hiện qua bảng tổng hợp quyết toán của tổ chức.Trường hợp 2: Hướng dẫn riêng từ một số Cục Thuế địa phương đối với chứng từ xuất cho cá nhânMột số Cục Thuế (như Cục Thuế TP. Hà Nội, Cục Thuế TP. Hồ Chí Minh) đã có các công văn hướng dẫn giải đáp thắc mắc cho doanh nghiệp. Theo đó, nếu chứng từ khấu trừ thuế TNCN điện tử được khởi tạo từ hệ thống phần mềm đáp ứng đầy đủ tiêu chuẩn kỹ thuật của Tổng cục Thuế, có mã/định danh của cơ quan thuế hoặc được gửi qua phương thức điện tử xác thực an toàn, trong một số trường hợp cụ thể dành cho cá nhân tự quyết toán, tiêu thức chữ ký số có thể được linh động xem xét.Lưu ý quan trọng: Doanh nghiệp nên chủ động tham chiếu công văn hướng dẫn mới nhất từ Cục Thuế quản lý trực tiếp để áp dụng đúng thực tế tại địa phương.3. Tiêu chuẩn của một Chứng từ Khấu trừ Thuế TNCN Điện tử Hợp lệMột chứng từ khấu trừ thuế TNCN điện tử được coi là hợp lệ khi đáp ứng đầy đủ các nội dung cơ bản sau:Tên chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân.Ký hiệu mẫu chứng từ và ký hiệu chứng từ.Số thứ tự chứng từ: Dãy số tự nhiên liên tiếp.Thông tin tổ chức trả thu nhập: Tên, địa chỉ, mã số thuế (MST) của doanh nghiệp/tổ chức chi trả.Thông tin người nộp thuế: Họ và tên, mã số thuế (hoặc số CCCD/Hộ chiếu) của người lao động.Thông tin khoản thu nhập và thuế: Quốc tịch, khoản thu nhập chịu thuế, thời điểm trả thu nhập, tổng thu nhập chịu thuế, số thuế TNCN đã khấu trừ.Ngày, tháng, năm lập chứng từ.Chữ ký số (Chữ ký điện tử): Chữ ký số hợp lệ của bên chi trả thu nhập (trừ các trường hợp đặc biệt được hướng dẫn riêng).4. Rủi ro khi Xuất Chứng từ Không Có Chữ ký Số Hoặc Không Đúng Quy địnhDoanh nghiệp chi trả thu nhập cần lưu ý các rủi ro sau khi phát hành chứng từ khấu trừ thuế TNCN thiếu chữ ký số hoặc sai quy cách:Chứng từ bị từ chối khi quyết toán: Người lao động sử dụng chứng từ không có chữ ký số hợp lệ để tự đi quyết toán thuế TNCN có thể bị cơ quan thuế từ chối hồ sơ, yêu cầu xin lại chứng từ có chữ ký số.Xử phạt vi phạm hành chính: Doanh nghiệp có thể bị xử phạt về hành vi lập chứng từ không đúng quy định theo Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn.Ảnh hưởng đến uy tín doanh nghiệp: Việc phát hành chứng từ lỗi làm gián đoạn thủ tục hoàn thuế/quyết toán thuế của người lao động, gây ảnh hưởng đến mối quan hệ lao động.5. Khuyến nghị cho Doanh nghiệp và Bộ phận Kế toánĐể đảm bảo tuân thủ đúng pháp luật và tránh phát sinh phiền hà cho người lao động, doanh nghiệp nên thực hiện các bước sau:Sử dụng Phần mềm Chứng từ Thuế Điện tử Chuẩn chuẩn kết nối: Lựa chọn các đơn vị cung cấp giải pháp phần mềm uy tín, có kết nối trực tiếp hoặc đáp ứng đầy đủ định dạng chuẩn dữ liệu của Tổng cục Thuế.Ký số tập trung/tự động: Tích hợp chữ ký số HSM hoặc chữ ký số doanh nghiệp vào phần mềm để việc xuất và ký chứng từ được thực hiện nhanh chóng, chính xác.Cấp chứng từ điện tử cho người lao động: Gửi file chứng từ điện tử (định dạng XML/PDF đã ký số) qua email hoặc Cổng thông tin nội bộ cho người lao động đã nghỉ việc hoặc người lao động tự quyết toán thuế.

Đọc tiếp →
Hướng dẫn Khấu trừ Thuế TNCN đối với Người lao động đã Nghỉ việcNổi bật
16/9/2026

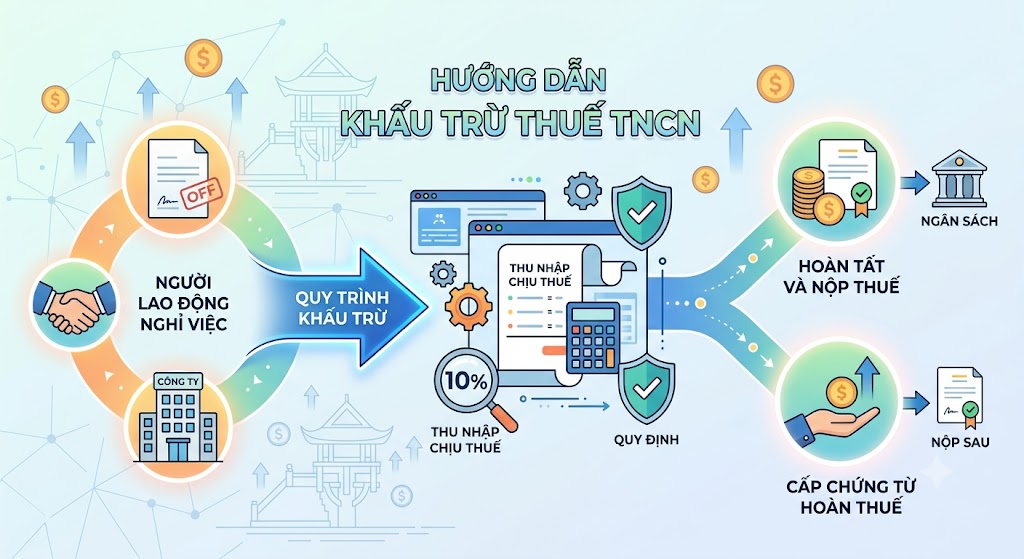
Hướng dẫn Khấu trừ Thuế TNCN đối với Người lao động đã Nghỉ việc

Việc chấm dứt hợp đồng lao động thường kéo theo nhiều thủ tục hành chính phức tạp, trong đó nghĩa vụ quyết toán và khấu trừ thuế Thu nhập cá nhân (TNCN) là vấn đề khiến nhiều cả doanh nghiệp và người lao động băn khoăn. Khi người lao động (NLĐ) nghỉ việc, doanh nghiệp cần xác định chính xác số thuế TNCN phải khấu trừ để đảm bảo tuân thủ pháp luật và bảo vệ quyền lợi cho cả hai bên.1. Nguyên tắc Chung về Khấu trừ Thuế TNCN khi Nghỉ việcTheo quy định của Luật Thuế TNCN và các văn bản hướng dẫn hành, việc khấu trừ thuế TNCN đối với NLĐ đã nghỉ việc được thực hiện dựa trên hai nguyên tắc cốt lõi:Khấu trừ tại nguồn: Doanh nghiệp trả thu nhập có trách nhiệm khấu trừ thuế TNCN trước khi chi trả các khoản tiền lương, tiền công, tiền thưởng cuối cùng cho NLĐ.Tính thuế theo thời điểm trả thu nhập: Thời điểm xác định thu nhập chịu thuế là thời điểm doanh nghiệp thực tế trả thu nhập cho NLĐ.2. Xác định Loại Hợp đồng và Mức Thuế suất Áp dụngCách tính thuế TNCN cho NLĐ đã nghỉ việc phụ thuộc vào loại hợp đồng lao động mà họ đã ký trước đó và tổng mức thu nhập họ nhận được trong năm tài chính. Cụ thể:2.1 Đối với Người lao động ký Hợp đồng lao động từ 3 tháng trở lênĐây là trường hợp phổ biến nhất. Đối với nhóm NLĐ này, việc khấu trừ thuế TNCN được thực hiện như sau:A. Khấu trừ hàng tháng/quý:Doanh nghiệp thực hiện tạm khấu trừ thuế TNCN theo Biểu thuế lũy tiến từng phần. Số thuế này được tính dựa trên thu nhập chịu thuế hàng tháng, sau khi đã trừ các khoản giảm trừ cảnh và các khoản đóng bảo hiểm bắt buộc.B. Quyết toán thuế khi nghỉ việc:Đây là bước quan trọng. Khi chấm dứt hợp đồng, doanh nghiệp và NLĐ cần thực hiện quyết toán thuế để xác định số thuế TNCN thực tế phải nộp cho toàn bộ thời gian làm việc trong năm.Trường hợp NLĐ ủy quyền quyết toán cho doanh nghiệp: Doanh nghiệp sẽ thay mặt NLĐ tính toán lại toàn bộ thu nhập từ tiền lương, tiền công phát sinh tại doanh nghiệp trong năm, tính số thuế TNCN phải nộp theo Biểu thuế lũy tiến từng phần, và bù trừ với số thuế đã tạm khấu trừ hàng tháng. Kết quả sẽ ra số thuế nộp thừa (được hoàn) hoặc số thuế nộp thiếu (phải nộp thêm). Doanh nghiệp sẽ thực hiện thu thêm hoặc hoàn trả cho NLĐ.Trường hợp NLĐ không ủy quyền quyết toán: NLĐ tự thực hiện quyết toán thuế TNCN trực tiếp với cơ quan thuế. Doanh nghiệp chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho NLĐ để họ làm căn cứ quyết toán.2.2 Đối với Người lao động ký Hợp đồng lao động dưới 3 tháng hoặc không ký Hợp đồng lao độngĐối với nhóm NLĐ này, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 10% trên tổng thu nhập chi trả mỗi lần, nếu tổng thu nhập đó từ 2.000.000 đồng trở lên.Tuy nhiên, có một trường hợp đặc biệt: Nếu NLĐ ước tính tổng thu nhập chịu thuế của mình sau khi trừ các khoản giảm trừ cảnh vẫn chưa đến mức phải nộp thuế (khoảng 132 triệu đồng/năm), họ có thể làm Cam kết 08/CK-TNCN (theo Thông tư 80/2021/TT-BTC) để doanh nghiệp tạm thời không khấu trừ 10% thuế TNCN.2.3 Đối với Người lao động là Cá nhân không cư trúNếu NLĐ đã nghỉ việc là cá nhân không cư trú tại Việt Nam, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 20% trên tổng thu nhập chịu thuế phát sinh tại Việt Nam, không phân biệt loại hợp đồng lao động.3. Các Khoản Thu nhập được Miễn thuế TNCN khi Nghỉ việcKhông phải toàn bộ số tiền NLĐ nhận được khi nghỉ việc đều phải chịu thuế. Theo Luật Thuế TNCN, một số khoản thu nhập sau đây được miễn thuế:Trợ cấp thôi việc, trợ cấp mất việc làm: Các khoản trợ cấp này được tính theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội, do người sử dụng lao động hoặc Quỹ Bảo hiểm xã hội chi trả. Phần trợ cấp nằm trong mức quy định là miễn thuế.Tiền bồi thường do chấm dứt hợp đồng lao động trái pháp luật: Số tiền doanh nghiệp phải bồi thường cho NLĐ theo quyết định của cơ quan nhà nước có thẩm quyền hoặc theo thỏa thuận do chấm dứt hợp đồng trái luật.Các khoản trợ cấp khác do Ngân sách nhà nước chi trả: Ví dụ như trợ cấp thất nghiệp.Lưu ý: Các khoản thưởng nghỉ việc, thưởng thâm niên, tiền lương cho những ngày phép chưa nghỉ… nếu không phải là trợ cấp thôi việc/mất việc theo luật định thì vẫn phải tính vào thu nhập chịu thuế TNCN.4. Trách nhiệm của Doanh nghiệpSau khi NLĐ nghỉ việc, doanh nghiệp cần thực hiện đầy đủ các trách nhiệm sau:Chốt số liệu và chi trả: Chi trả đầy đủ các khoản tiền lương, tiền công, tiền thưởng và các khoản trợ cấp khác theo thỏa thuận và quy định.Khấu trừ thuế: Thực hiện khấu trừ thuế TNCN theo đúng mức thuế suất và cách tính quy định (Biểu thuế lũy tiến từng phần hoặc 10% hoặc 20%).Cấp Chứng từ khấu trừ thuế: Trong trường hợp NLĐ không ủy quyền quyết toán, doanh nghiệp phải cấp cho NLĐ Chứng từ khấu trừ thuế TNCN (mẫu số 07/CT-TNCN). Chứng từ này là bằng chứng về số thuế mà doanh nghiệp đã khấu trừ của NLĐ.Kê khai và nộp thuế: Kê khai và nộp số thuế TNCN đã khấu trừ vào Ngân sách nhà nước theo kỳ kê khai (tháng hoặc quý).Lưu trữ hồ sơ: Lưu trữ đầy đủ hồ sơ liên quan đến việc tính và khấu trừ thuế TNCN như: hợp đồng lao động, bản cam kết 08 (nếu có), chứng từ khấu trừ, biên bản quyết toán… để phục vụ công tác thanh tra, kiểm tra thuế sau này.5. Trách nhiệm của Người lao độngĐối với NLĐ đã nghỉ việc, họ cũng có những trách nhiệm nhất định để đảm bảo nghĩa vụ thuế:Kiểm tra thông tin: Kiểm tra kỹ các khoản thu nhập được chi trả, số thuế đã khấu trừ và thông tin trên Chứng từ khấu trừ thuế TNCN do doanh nghiệp cấp.Tự quyết toán thuế: Trong trường hợp không ủy quyền cho doanh nghiệp quyết toán (do có thu nhập từ nhiều nơi hoặc vì lý do khác), NLĐ phải tự thực hiện thủ tục quyết toán thuế TNCN trực tiếp với cơ quan thuế để xác định số thuế thực tế phải nộp hoặc số thuế được hoàn.Lưu trữ chứng từ: Lưu trữ cẩn thận Chứng từ khấu trừ thuế TNCN và các tài liệu liên quan khác để làm căn cứ cho việc quyết toán.6. Ví dụ Minh họaĐể dễ hình dung hơn, hãy cùng xem xét một ví dụ:Tình huống: Anh B ký hợp đồng lao động 1 năm với Công ty X, mức lương hàng tháng là 20 triệu đồng. Tháng 7/2023, anh B xin nghỉ việc. Trong thời gian làm việc, anh B đã được Công ty X tạm khấu trừ thuế TNCN hàng tháng theo Biểu thuế lũy tiến từng phần. Khi nghỉ việc, Công ty X trả cho anh B: lương tháng 7 (tính đến ngày nghỉ), tiền thưởng cuối năm (tính theo tỷ lệ thời gian làm việc) và 1 tháng trợ cấp thôi việc (20 triệu đồng). Tổng thu nhập chịu thuế của anh B đến thời điểm nghỉ việc là 150 triệu đồng. Tổng số thuế TNCN đã tạm khấu trừ là 5 triệu đồng.Xử lý:Trợ cấp thôi việc: 20 triệu đồng trợ cấp thôi việc mà anh B nhận được thuộc diện được miễn thuế TNCN. Do đó, Công ty X không cần tính thuế trên khoản tiền này.Thu nhập chịu thuế: 150 triệu đồng thu nhập chịu thuế là cơ sở để tính thuế TNCN cho anh B.Quyết toán thuế:Nếu anh B ủy quyền quyết toán: Công ty X sẽ tính toán lại số thuế TNCN phải nộp của anh B trên thu nhập 150 triệu đồng, sau khi trừ đi các khoản giảm trừ cảnh (bản thân, người phụ thuộc...). Nếu số thuế phải nộp thực tế lớn hơn 5 triệu đồng, Công ty X sẽ thu thêm của anh B. Nếu nhỏ hơn 5 triệu đồng, Công ty X sẽ hoàn trả cho anh B.Nếu anh B không ủy quyền quyết toán: Công ty X sẽ chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho anh B, ghi nhận thu nhập chịu thuế 150 triệu đồng và số thuế đã tạm khấu trừ là 5 triệu đồng. Anh B sẽ dùng chứng từ này để tự quyết toán thuế với cơ quan thuế.

Đọc tiếp →
Thuế TP. Hà Nội đẩy mạnh chuyển đổi số và nâng cao hiệu quả hỗ trợ người nộp thuếNổi bật
15/9/2026

Thuế TP. Hà Nội đẩy mạnh chuyển đổi số và nâng cao hiệu quả hỗ trợ người nộp thuế

Nhằm xây dựng môi trường kinh doanh minh bạch, hiện đại và thuận lợi, Thuế TP. Hà Nội tiếp tục đẩy mạnh ứng dụng công nghệ thông tin vào công tác quản lý và hỗ trợ người nộp thuế trên địa bàn. Việc đa dạng hóa các kênh giao tiếp số không chỉ giúp người dân, doanh nghiệp tiết kiệm thời gian mà còn nâng cao tính tuân thủ pháp luật thuế.Triển khai kênh thông tin qua tin nhắn định danh “THUE_HANOI”Mới đây, Thuế TP. Hà Nội đã chính thức ra mắt kênh truyền tải thông tin qua tin nhắn điện thoại với tên hiển thị định danh là THUE_HANOI.Phương thức này hướng tới đối tượng chính là các hộ kinh doanh và cá nhân kinh doanh trên địa bàn Thủ đô. Thông qua các tin nhắn chính thức, người nộp thuế sẽ nhận được:Cập nhật kịp thời về các chính sách, quy định thuế mới ban hành.Nhắc nhở các mốc thời hạn quan trọng về kê khai và nộp thuế, giảm thiểu tình trạng chậm nộp do quên lịch.Hướng dẫn chi tiết quy trình thực hiện nghĩa vụ thuế bằng ngôn ngữ ngắn gọn, dễ hiểu.Đa dạng hóa các giải pháp hỗ trợ thuế điện tửSong song với việc nhắn tin thông báo, Thuế TP. Hà Nội tập trung nâng cấp hệ thống hạ tầng và đưa ra nhiều tiện ích số vượt trội:Trợ lý ảo AI hỗ trợ 24/7: Giải đáp tức thì các thắc mắc thường gặp của cá nhân và doanh nghiệp về hóa đơn điện tử, thủ tục kê khai hay quyết toán thuế.Tích hợp ứng dụng eTax Mobile: Cho phép người nộp thuế dễ dàng tra cứu mã số thuế cá nhân, nghĩa vụ tài chính về đất đai, thuế thu nhập cá nhân cũng như thực hiện nộp thuế trực tuyến mọi lúc, mọi nơi ngay trên thiết bị di động.Kê khai thuế qua Chatbot: Hỗ trợ hộ kinh doanh thực hiện các bước kê khai thuế nhanh chóng, giảm nhẹ thủ tục hành chính.Cảnh báo khẩn: Mạo danh cơ quan Thuế để lừa đảoBên cạnh việc chuyển đổi số, Thuế TP. Hà Nội phát đi cảnh báo tới toàn thể người dân và doanh nghiệp về tình trạng các đối tượng xấu giả danh cán bộ thuế gọi điện, gửi thư mời hoặc phát tán ứng dụng giả mạo nhằm chiếm đoạt tài sản.Người nộp thuế cần lưu ý các dấu hiệu nhận biết an toàn:Địa chỉ truy cập chính thức: Trang thông tin điện tử của Thuế TP. Hà Nội chỉ sử dụng tên miền có đuôi .gdt.gov.vn (ví dụ: [https://hanoi.gdt.gov.vn](https://hanoi.gdt.gov.vn) hoặc [https://thuedientu.gdt.gov.vn](https://thuedientu.gdt.gov.vn)).Không cung cấp thông tin bảo mật: Cơ quan Thuế tuyệt đối không yêu cầu người nộp thuế cung cấp mật khẩu ngân hàng, mã OTP hoặc chuyển tiền vào tài khoản cá nhân để "giải quyết nghĩa vụ thuế".Xác minh thông tin: Khi nhận được các văn bản, giấy mời hay cuộc gọi nghi vấn, người nộp thuế nên liên hệ trực tiếp qua số hotline chính thức của cơ quan Thuế quản lý hoặc tra cứu thông tin trên Cổng dịch vụ công.Việc ứng dụng đồng bộ công nghệ hiện đại cùng tinh thần chủ động cảnh báo rủi ro khẳng định nỗ lực của Thuế TP. Hà Nội trong việc đồng hành, bảo vệ quyền lợi hợp pháp cho người nộp thuế trên địa bàn.

Đọc tiếp →
Hướng Dẫn Kê Khai Mẫu 01/ĐKTĐ-CTĐT Đăng Ký Sử Dụng Chứng Từ Khấu Trừ Thuế TNCN Điện TửNổi bật
18/9/2026

Hướng Dẫn Kê Khai Mẫu 01/ĐKTĐ-CTĐT Đăng Ký Sử Dụng Chứng Từ Khấu Trừ Thuế TNCN Điện Tử

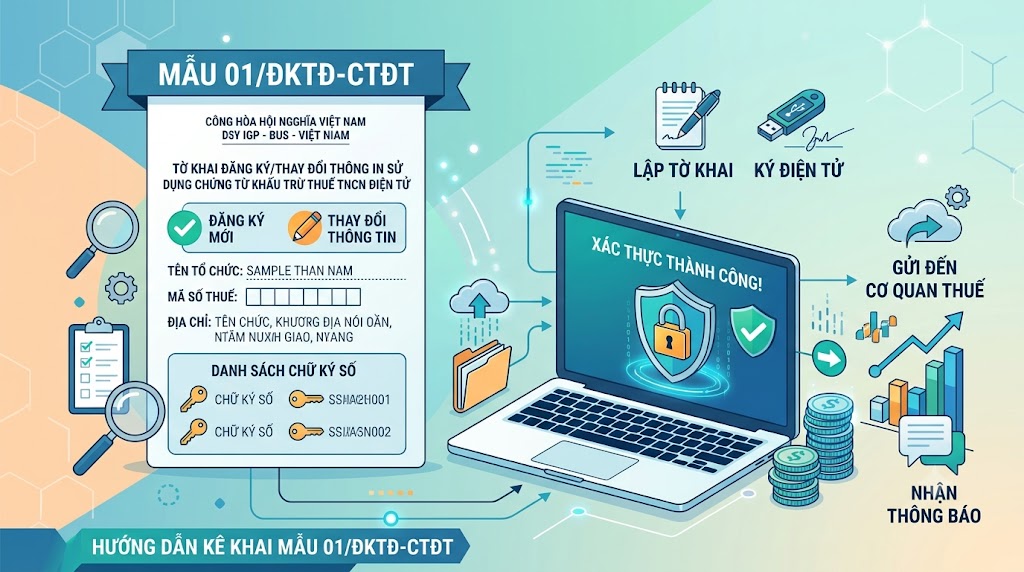
Theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC, tất cả các doanh nghiệp, tổ chức chi trả thu nhập bắt buộc phải chuyển sang sử dụng chứng từ khấu trừ thuế Thu nhập cá nhân (TNCN) điện tử. Để bắt đầu phát hành hoặc cập nhật thông tin hệ thống chứng từ này, doanh nghiệp cần gửi Mẫu 01/ĐKTĐ-CTĐT tới cơ quan thuế quản lý trực tiếp.Bài viết dưới đây sẽ hướng dẫn chi tiết quy định, cấu trúc và cách lập Mẫu 01/ĐKTĐ-CTĐT nhanh chóng, chính xác nhất.1. Mẫu 01/ĐKTĐ-CTĐT Là Gì? Dùng Trong Trường Hợp Nào?Mẫu 01/ĐKTĐ-CTĐT (ban hành kèm theo Nghị định số 123/2020/NĐ-CP) là Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử.Doanh nghiệp/tổ chức áp dụng mẫu tờ khai này trong 2 trường hợp chính:Đăng ký mới: Doanh nghiệp lần đầu tiên đăng ký sử dụng chứng từ khấu trừ thuế TNCN điện tử với cơ quan thuế.Thay đổi thông tin: Doanh nghiệp điều chỉnh các thông tin đã đăng ký trước đó (như thay đổi hình thức gửi dữ liệu, thay đổi nhà cung cấp dịch vụ, thay đổi địa chỉ liên hệ, thông tin chữ ký số...).2. Cấu Trúc Và Các Nội Dung Chính Trên Mẫu 01/ĐKTĐ-CTĐTTờ khai Mẫu 01/ĐKTĐ-CTĐT gồm các phần nội dung chính sau:Thông tin hành chính của Tổ chức chi trả thu nhậpTên người nộp thuế (Tên doanh nghiệp/tổ chức).Mã số thuế (MST).Địa chỉ trụ sở chính, số điện thoại, email liên hệ nhận phản hồi từ cơ quan thuế.Loại chứng từ đăng ký sử dụngĐánh dấu chọn loại chứng từ: Chứng từ khấu trừ thuế thu nhập cá nhân điện tử.Hình thức gửi/truyền dữ liệu chứng từ điện tửLựa chọn phương thức chuyển dữ liệu chứng từ điện tử đến cơ quan thuế (qua tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu chứng từ điện tử hoặc gửi trực tiếp).Danh sách chữ ký số sử dụngKê khai thông tin các chứng thư số (chữ ký số) của doanh nghiệp dùng để ký trên chứng từ khấu trừ thuế TNCN điện tử (Tên nhà cung cấp dịch vụ CA, serial chứng thư số, thời hạn sử dụng).3. Các Bước Gửi Mẫu 01/ĐKTĐ-CTĐT Đến Cơ Quan ThuếDoanh nghiệp thực hiện đăng ký Mẫu 01/ĐKTĐ-CTĐT qua phương thức điện tử theo các bước sau:Bước 1: Đăng nhập vào phần mềm chứng từ điện tử của đơn vị cung cấp giải pháp (hoặc hệ thống Thuế điện tử - eTax của Tổng cục Thuế).Bước 2: Chọn mục "Đăng ký/Thay đổi thông tin sử dụng chứng từ điện tử (Mẫu 01/ĐKTĐ-CTĐT)".Bước 3: Điền đầy đủ và chính xác các thông tin trên tờ khai theo hướng dẫn của phần mềm.Bước 4: Bấm Ký điện tử (sử dụng USB Token hoặc chữ ký số HSM của doanh nghiệp) và bấm Nộp tờ khai.Bước 5: Theo dõi thông báo tiếp nhận và kết quả chấp thuận từ cơ quan thuế qua email đăng ký (thường trong vòng 1 ngày làm việc).4. Những Lưu Ý Quan Trọng Khi Lập Mẫu 01/ĐKTĐ-CTĐTĐể tránh trường hợp bị cơ quan thuế từ chối hồ sơ đăng ký, doanh nghiệp cần lưu ý:Chỉ phát hành chứng từ sau khi được chấp thuận: Doanh nghiệp chỉ được phép khởi tạo và cấp chứng từ khấu trừ thuế TNCN điện tử cho người lao động sau khi nhận được Thông báo chấp thuận (Mẫu 01/TB-ĐKTĐ-CTĐT) từ cơ quan thuế.Kiểm tra thời hạn chữ ký số: Chữ ký số kê khai trên Mẫu 01/ĐKTĐ-CTĐT phải đang trong thời hạn hiệu lực và khớp với Chữ ký số dùng để ký gửi tờ khai.Cập nhật kịp thời khi có thay đổi: Khi thay đổi chữ ký số, nhà cung cấp phần mềm hoặc thông tin email/địa chỉ, doanh nghiệp phải nộp ngay Mẫu 01/ĐKTĐ-CTĐT (chọn ô Thay đổi thông tin) để đảm bảo tính liên tục của dữ liệu.

Đọc tiếp →
Thông Báo 31029: Công Khai Danh Sách Người Nộp Thuế Nợ Tiền ThuếNổi bật
10/9/2026

Thông Báo 31029: Công Khai Danh Sách Người Nộp Thuế Nợ Tiền Thuế

Chi cục Thuế / Cục Thuế đã chính thức ban hành Thông báo số 31029/TB-CT về việc công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc Ngân sách Nhà nước. Việc công khai này được thực hiện đúng theo các quy định của Luật Quản lý thuế nhằm nâng cao tính minh bạch và đôn đốc thu hồi nợ đọng thuế.1. Căn Cứ Pháp Lý Và Mục Đích Công Khai Danh Sách Nợ ThuếCăn cứ theo quy định tại Luật Quản lý thuế và các văn bản hướng dẫn thi hành, cơ quan thuế có thẩm quyền thực hiện công khai thông tin người nộp thuế chây ỳ, nợ tiền thuế quá thời hạn quy định.Mục đích của việc ban hành Thông báo 31029 bao gồm:Đảm bảo tính minh bạch: Đơn giản hóa việc giám sát của cộng đồng và các đối tác kinh doanh đối với nghĩa vụ tài chính của doanh nghiệp.Đôn đốc thu hồi nợ thuế: Tạo áp lực tuân thủ pháp luật, yêu cầu người nộp thuế khẩn trương hoàn thành nghĩa vụ tài chính đối với Nhà nước.Cảnh báo rủi ro: Giúp các đối tác, khách hàng nâng cao cảnh giác khi giao dịch với các doanh nghiệp đang nằm trong danh sách nợ thuế kéo dài.2. Các Trường Hợp Bị Công Khai Theo Thông Báo 31029Theo nội dung thông báo, các cá nhân, hộ kinh doanh và doanh nghiệp bị công khai danh sách đợt này thuộc một trong các trường hợp sau:Người nộp thuế vi phạm pháp luật về thuế, chây ỳ không nộp tiền thuế và các khoản thu khác thuộc Ngân sách Nhà nước đúng thời hạn.Người nộp thuế có số tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp thuế hoặc hết thời hạn chấp hành quyết định hành chính về quản lý thuế.Người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế nhưng vẫn chưa hoàn thành nghĩa vụ.Các trường hợp đã bỏ địa chỉ kinh doanh nhưng vẫn còn nghĩa vụ nợ thuế chưa giải quyết.3. Tra Cứu Danh Sách Người Nộp Thuế Nợ ThuếĐể kiểm tra chi tiết danh sách các doanh nghiệp và cá nhân bị công khai nợ thuế theo Thông báo 31029, bạn có thể thực hiện tra cứu qua các kênh chính thức:Xem trực tiếp văn bản Thông báo 31029: [Chèn đường dẫn xem văn bản/danh sách tại đây]Tra cứu trên Cổng thông tin điện tử ngành Thuế: [Chèn đường dẫn tra cứu thông tin nợ thuế tại đây]4. Biện Pháp Xử Lý Và Hướng Giải Quyết Cho Doanh NghiệpDoanh nghiệp có tên trong danh sách bị công khai nợ thuế cần nhanh chóng thực hiện các bước sau để tránh các rủi ro pháp lý nặng hơn:Khẩn trương nộp đủ tiền thuế: Thực hiện nộp tiền thuế nợ, tiền chậm nộp vào Ngân sách Nhà nước thông qua tài khoản của cơ quan thuế hoặc Cổng dịch vụ công.Đối chiếu dữ liệu: Trong trường hợp có sự sai lệch về số liệu nợ thuế, doanh nghiệp cần liên hệ ngay với Bộ phận Quản lý nợ của cơ quan thuế quản lý trực tiếp để thực hiện đối chiếu và điều chỉnh.Tránh các biện pháp cưỡng chế tiếp theo: Nếu tiếp tục không chấp hành, doanh nghiệp có thể đối mặt với các biện pháp cưỡng chế nghiêm ngặt hơn như phong tỏa tài khoản ngân hàng, tạm dừng sử dụng hóa đơn, hoặc tạm hoãn xuất nhập cảnh đối với người đại diện theo pháp luật.Việc theo dõi và chấp hành nghiêm chỉnh nghĩa vụ thuế không chỉ giúp doanh nghiệp tránh được các rủi ro pháp lý mà còn duy trì uy tín trên thương trường.

Đọc tiếp →
Quy Định Mới Về Tỷ Giá Xuất Hóa Đơn Xuất Khẩu Từ Ngày 01/7/2026 Doanh Nghiệp Cần Nắm RõNổi bật
7/9/2026

Quy Định Mới Về Tỷ Giá Xuất Hóa Đơn Xuất Khẩu Từ Ngày 01/7/2026 Doanh Nghiệp Cần Nắm Rõ

Từ ngày 01/7/2026, quy định về xác định tỷ giá ngoại tệ khi lập hóa đơn xuất khẩu và kê khai thuế có sự thay đổi đáng chú ý. Doanh nghiệp không thể áp dụng chung một mức tỷ giá duy nhất cho cả mục đích thuế lẫn ghi sổ kế toán. Sự kết hợp giữa Nghị định 254/2026/NĐ-CP, Nghị định 252/2026/NĐ-CP và Thông tư 99/2025/TT-BTC đòi hỏi kế toán phải phân biệt rõ ràng để tránh những sai sót không đáng có khi kê khai nghĩa vụ tài chính.1. Tỷ Giá Xuất Hóa Đơn Là Tỷ Giá Nào?Theo quy định tại điểm c.1 Mục 8 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, khi có các nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, doanh nghiệp được phép thể hiện các chỉ tiêu tiền tệ trên hóa đơn bằng ngoại tệ. Tuy nhiên, người bán đồng thời phải thể hiện tỷ giá quy đổi ra Đồng Việt Nam (VND).Tỷ giá này được xác định dựa trên Luật Quản lý thuế và các văn bản hướng dẫn thi hành. Do đó, doanh nghiệp không nên mặc định lấy tỷ giá của ngân hàng đang giao dịch thương mại hoặc tỷ giá hạch toán kế toán để ghi lên hóa đơn, mà phải dựa trên bản chất giao dịch phát sinh.Các trường hợp cần xác định tỷ giá khi lập hóa đơn:Hàng hóa xuất khẩu: Tỷ giá được xác định theo quy định của pháp luật về thuế; riêng tỷ giá tính thuế cho hàng hóa xuất khẩu thực hiện theo pháp luật hải quan.Hàng hóa nhập khẩu: Áp dụng tỷ giá tính thuế theo quy định về hải quan dựa trên tờ khai tương ứng.Cung cấp dịch vụ bằng ngoại tệ: Tỷ giá ghi nhận trên hóa đơn tuân thủ theo các quy định của pháp luật thuế đối với dịch vụ.Giao dịch kết hợp kê khai thuế và ghi sổ: Kế toán phải tách biệt rõ tỷ giá phục vụ kê khai thuế và tỷ giá ghi nhận vào sổ sách kế toán.2. Xác Định Tỷ Giá Xuất Hóa Đơn Xuất Khẩu Theo Nghị Định 252 và Nghị Định 254Từ ngày 01/7/2026, khi xuất hóa đơn đối với hàng hóa xuất khẩu có giá trị bằng ngoại tệ, doanh nghiệp áp dụng đồng thời hai văn bản pháp lý chính:Quy định tại Nghị định 254/2026/NĐ-CPNghị định 254 hướng dẫn cách thức thể hiện ngoại tệ và tỷ giá trên hóa đơn điện tử. Doanh nghiệp ghi nhận các chỉ tiêu đơn giá, thành tiền, tiền thuế GTGT bằng ngoại tệ và bắt buộc phải thể hiện tỷ giá quy đổi ra Đồng Việt Nam theo Luật Quản lý thuế.Quy định tại Nghị định 252/2026/NĐ-CPKhoản 4 Điều 14 Nghị định 252/2026/NĐ-CP quy định rõ tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu được thực hiện theo pháp luật về hải quan.Cụ thể theo quy định hải quan, tỷ giá quy đổi giữa Đồng Việt Nam và ngoại tệ được xác định theo tỷ giá mua vào chuyển khoản của Hội sở chính Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) vào cuối ngày thứ Năm của tuần trước liền kề. Nếu thứ Năm là ngày lễ hoặc ngày nghỉ, tỷ giá của ngày làm việc liền trước sẽ được áp dụng. Tỷ giá này áp dụng thống nhất cho các tờ khai hải quan đăng ký trong tuần tiếp theo.Đối với các ngoại tệ không được Vietcombank công bố, tỷ giá được xác định dựa trên tỷ giá tính chéo do Ngân hàng Nhà nước Việt Nam công bố.3. Phân Biệt Tỷ Giá Thuế (Nghị Định 252) Và Tỷ Giá Kế Toán (Thông Tư 99)Rất nhiều kế toán băn khoăn về việc lựa chọn áp dụng tỷ giá theo Nghị định 252/2026/NĐ-CP hay Thông tư 99/2025/TT-BTC. Bản chất hai văn bản này phục vụ hai mục đích hoàn toàn khác nhau:Mục đích tính thuế và xuất hóa đơn: Doanh nghiệp bắt buộc sử dụng tỷ giá tính thuế theo quy định hải quan được dẫn chiếu bởi Nghị định 252/2026/NĐ-CP.Mục đích ghi sổ kế toán: Doanh nghiệp áp dụng quy định tại Thông tư 99/2025/TT-BTC để ghi nhận doanh thu và các khoản phải thu vào sổ sách kế toán cũng như lập báo cáo tài chính.Cách xác định tỷ giá ghi sổ kế toán theo Thông tư 99/2025/TT-BTC:Tỷ giá giao dịch thực tế: Doanh nghiệp áp dụng tỷ giá mua bán chuyển khoản trung bình tại ngày giao dịch của ngân hàng thương mại nơi thường xuyên giao dịch, hoặc tỷ giá xấp xỉ (mức chênh lệch không vượt quá ±1% so với tỷ giá trung bình).Trường hợp đã nhận tiền ứng trước của khách hàng: Phần doanh thu tương ứng với số tiền đã nhận trước được hạch toán theo tỷ giá giao dịch thực tế tại thời điểm nhận tiền.Trường hợp chưa nhận tiền trước: Phần doanh thu được ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm ghi nhận doanh thu xuất khẩu.4. Lời Khuyên Cho Doanh Nghiệp Và Kế ToánViệc tách biệt hai loại tỷ giá là yêu cầu bắt buộc từ ngày 01/7/2026. Để đảm bảo tính tuân thủ pháp luật và tránh rủi ro bị xử phạt hành chính về thuế, doanh nghiệp cần chú ý:Không dùng duy nhất một tỷ giá hạch toán ngân hàng để áp dụng chung cho cả hóa đơn, kê khai thuế hải quan và ghi sổ kế toán.Cập nhật thường xuyên tỷ giá mua vào chuyển khoản ngày thứ Năm hàng tuần của Vietcombank để áp dụng chính xác cho tờ khai hải quan và hóa đơn xuất khẩu phát sinh trong tuần tiếp theo.Theo dõi chi tiết các khoản nhận tiền ứng trước bằng ngoại tệ để hạch toán đúng tỷ giá kế toán theo hướng dẫn của Thông tư 99.

Đọc tiếp →
Mẫu 01B-HSB Mới Nhất: Hướng Dẫn Kê Khai Chi Tiết Cho Doanh NghiệpNổi bật
4/9/2026

Mẫu 01B-HSB Mới Nhất: Hướng Dẫn Kê Khai Chi Tiết Cho Doanh Nghiệp

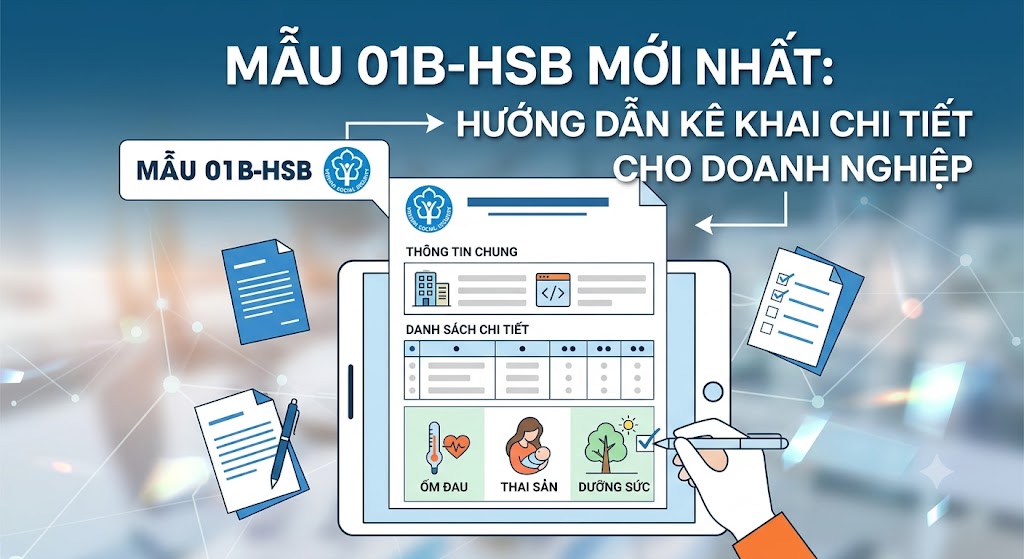
Trong quy trình làm thủ tục giải quyết các chế độ Bảo hiểm xã hội (BHXH) cho người lao động, Mẫu 01B-HSB là chứng từ pháp lý đặc biệt quan trọng. Đây là danh sách do doanh nghiệp lập để đề nghị cơ quan BHXH chi trả các chế độ ngắn hạn như ốm đau, thai sản, dưỡng sức và phục hồi sức khỏe. Việc nắm vững quy định và cách kê khai biểu mẫu này giúp hồ sơ được duyệt nhanh chóng, tránh tình trạng bị trả về do sai sót.1. Mẫu 01B-HSB Là Gì và Tải Ở Đâu?Mẫu 01B-HSB (Danh sách đề nghị giải quyết hưởng chế độ ốm đau, thai sản, dưỡng sức, phục hồi sức khỏe) hiện nay được ban hành và thực hiện theo Quyết định số 2222/QĐ-BHXH. Biểu mẫu này thay thế cho các quy định cũ nhằm chuẩn hóa dữ liệu, phù hợp với các quy định mới nhất của Luật Bảo hiểm xã hội.Để tiện lợi cho quá trình kê khai và lưu trữ, bạn có thể tải về các định dạng file phù hợp dưới đây:Tải mẫu 01B-HSB Word tại ĐÂYTải mẫu 01b-HSB Excel tại ĐÂYCác đơn vị sử dụng lao động sẽ lập Mẫu 01B-HSB trong các trường hợp cụ thể sau:Chế độ ốm đau: Người lao động bản thân bị ốm đau, tai nạn rủi ro hoặc nghỉ việc để chăm sóc con ốm.Chế độ thai sản: Người lao động đi khám thai, sẩy thai, sinh con, nhận con nuôi, thực hiện các biện pháp tránh thai hoặc lao động nam có vợ sinh con.Chế độ dưỡng sức, phục hồi sức khỏe: Áp dụng cho người lao động chưa phục hồi sức khỏe sau thời gian nghỉ ốm đau, thai sản hoặc tai nạn lao động.Điều chỉnh thông tin: Đề nghị điều chỉnh lại thông tin về mức hưởng hoặc tài khoản nhận tiền trợ cấp đã được cơ quan BHXH giải quyết trước đó.Lưu ý: Nhiều kế toán thường tìm kiếm riêng lẻ các mẫu như mẫu 01B-HSB thai sản, file Word hay Excel. Thực chất tất cả đều sử dụng chung một biểu mẫu tiêu chuẩn, điểm khác biệt chỉ nằm ở việc tích chọn loại chế độ và ghi chi tiết nội dung tương ứng bên trong.2. Hướng Dẫn Chi Tiết Cách Điền Mẫu 01B-HSB Điện TửĐể hồ sơ điện tử gửi lên cơ quan BHXH hợp lệ ngay từ lần đầu, kế toán cần thực hiện kê khai chính xác theo từng phần sau:Thông Tin Chung Của Danh SáchĐơn vị lập: Ghi rõ Tên đơn vị, Mã số đơn vị đăng ký tham gia BHXH và Số điện thoại liên hệ trực tiếp.Kỳ đề nghị: Ghi rõ số đợt, tháng và năm đề nghị xét duyệt.Tài khoản thụ hưởng của doanh nghiệp: Điền đầy đủ số tài khoản và tên ngân hàng của doanh nghiệp (dùng để cơ quan BHXH chuyển tiền trợ cấp trong trường hợp người lao động không có tài khoản cá nhân).Căn cứ lập: Dựa trên hồ sơ giải quyết chế độ, bảng chấm công và bảng lương trích nộp BHXH của đơn vị.Phần 1: Danh Sách Đề Nghị Hưởng Chế Độ Mới Phát SinhPhần này dành cho những trường hợp người lao động phát sinh chế độ mới trong đợt đề nghị:Thông tin định danh: Điền chính xác Số thứ tự, Họ và tên người lao động và Mã số BHXH.Thời gian nghỉ: Ghi rõ ngày/tháng/năm bắt đầu và ngày/tháng/năm kết thúc thực tế nghỉ việc hưởng chế độ.Tổng số ngày nghỉ:Đối với chế độ thai sản: Nếu nghỉ dưới 01 tháng thì ghi tổng số ngày; nếu nghỉ từ 01 tháng trở lên thì ghi số tháng và số ngày lẻ (ví dụ: 1-10).Đối với chế độ ốm đau: Trường hợp nghỉ nửa ngày ghi "0.5". Cần cộng tổng số ngày nghỉ theo từng loại chế độ.Mã hồ sơ: Áp dụng khi hồ sơ được chia sẻ dữ liệu điện tử có ký số từ các cơ sở y tế.Tài khoản người lao động: Ghi số tài khoản và ngân hàng cá nhân của người hưởng. Trường hợp nhận qua đơn vị thì để trống phần này.Cột Ghi chú chi tiết:Chế độ ốm đau: Ghi ngày nghỉ hàng tuần (nếu khác thứ 7, Chủ nhật); ghi "PCKV..." nếu làm việc ở nơi có phụ cấp khu vực từ 0.7 trở lên; ghi mã thẻ BHYT của con nếu là chế độ con ốm; ghi rõ khung giờ nghỉ nếu nghỉ nửa ngày.Chế độ thai sản: Ghi rõ ngày nghỉ hàng tuần khi đi khám thai. Nếu lao động nam nghỉ khi vợ sinh con cần ghi rõ số con, mã số BHXH/CCCD của vợ/con. Trường hợp hồ sơ nộp chậm phải ghi rõ lý do.Phần 2: Danh Sách Đề Nghị Điều Chỉnh Số Đã Được Giải QuyếtPhần này áp dụng khi cần điều chỉnh lại các thông tin của đợt duyệt trước đó:Điền thông tin cá nhân và đợt đã được giải quyết trước đây.Ghi rõ lý do điều chỉnh (ví dụ: điều chỉnh do thay đổi mức lương đóng BHXH, điều chỉnh số ngày thực tế nghỉ, hoặc thay đổi thông tin số tài khoản nhận tiền).3. Các Lưu Ý Quan Trọng Khi Lập Mẫu 01B-HSBTính chính xác của dữ liệu: Thông tin về ngày bắt đầu, ngày kết thúc và tổng số ngày nghỉ phải khớp hoàn toàn với bảng chấm công tại đơn vị và chứng từ y tế (Giấy ra viện, Giấy chứng nhận nghỉ việc hưởng BHXH).Thời hạn nộp hồ sơ: Trong thời hạn 10 ngày kể từ ngày nhận đủ giấy tờ từ người lao động, người sử dụng lao động có trách nhiệm lập hồ sơ và nộp cho cơ quan BHXH.Hình thức nộp: Hiện nay hầu hết các cơ quan BHXH đều tiếp nhận Mẫu 01B-HSB qua phần mềm kê khai BHXH điện tử. Kế toán nên kiểm tra kỹ các thông tin ký số trước khi gửi.Việc nắm vững quy định và thực hiện đúng hướng dẫn điền Mẫu 01B-HSB không chỉ giúp tối ưu hóa quy trình thủ tục hành chính tại doanh nghiệp mà còn đảm bảo quyền lợi bảo hiểm xã hội chính đáng cho người lao động một cách kịp thời.

Đọc tiếp →
Hướng dẫn đăng ký Thuế điện tử bằng chữ ký số IntrustCA
28/8/2026

Hướng dẫn đăng ký Thuế điện tử bằng chữ ký số IntrustCA

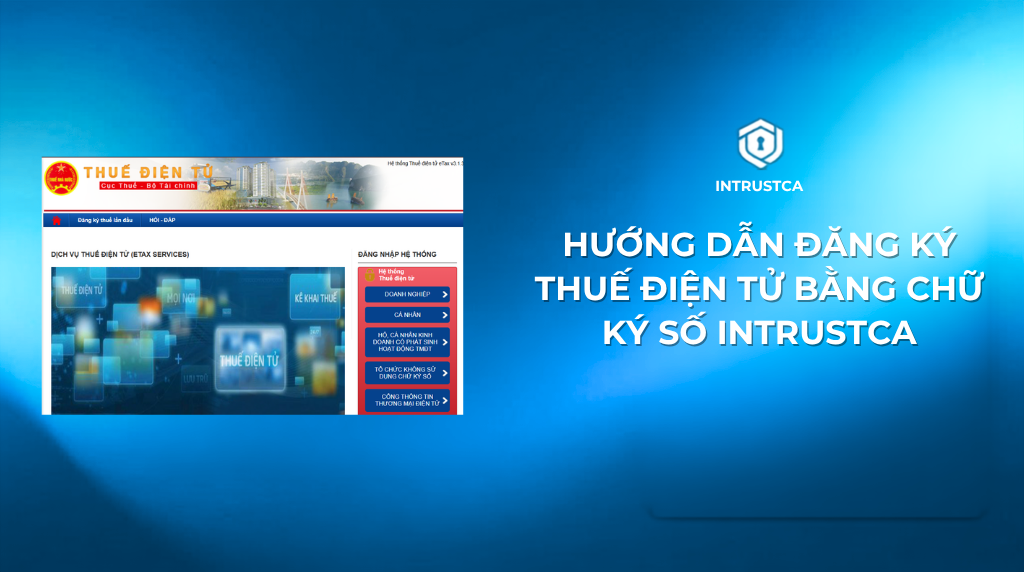
Quý khách thực hiện đăng ký tài khoản Thuế điện tử trên trang Thuế điện tử - Cục Thuế Bộ Tài Chính làm theo các bước hướng dẫn dưới đây: Bước 1: Truy cập trang web: https://thuedientu.gdt.gov.vn/etaxnnt/Request , lựa chọn mục “DOANH NGHIỆP”Bước 2: Quý khách lựa chọn mục “Phần mềm hỗ trợ ký điện tử eSigner” để tải công cụ hỗ trợ ký số của Thuế điện tử. - Thực hiện cài đặt phần mềm vào máy tính. Phần mềm ký số khi cài đặt thành công sẽ hiển thị thông báo “Plug in ký số đã sẵn sàng”Bước 3: Khách hàng tải ứng dụng IntrustCA trên điện thoạiLưu ý: Thực hiện bật thông báo cho ứng dụng khi tải về và đăng nhập thông tin Chữ ký số được cấp để vào trang chủ.Với khách hàng lần đầu đăng nhập, hệ thống sẽ yêu cầu thực hiện các bước thiết lập thiết bị gốc, bao gồm xác thực OTP, thay đổi mật khẩu mới và xác thực sinh trắc học. Một tổ chức chỉ có 01 thiết bị được đăng nhập sử dụng tài khoản Chữ ký số từ xa.Bước 4: Lựa chọn mục “Đăng ký” để bắt đầu thủ tục kê khaiBước 5: Lựa chọn “Cho phép” (hoặc “Allow”) để cho phép ứng dụng eSigner được chạy.Bước 6: Điền thông tin Mã số thuế, sau đó chọn “Tiếp tục”Bước 7: Quý khách điền thông tin vào các ô trống phía dưới, sau đó lựa chọn “Đọc CKS từ xa”. Hệ thống sẽ hiển thị serial và tên nhà cung cấp CKS từ xa.Quý khách chọn dịch vụ đăng ký, trường hợp chưa có tài khoản ngân hàng nộp thuế, quý khách chỉ lựa chọn “Khai thuế” => Chọn "tiếp tục"Lưu ý: Trường hợp báo lỗi, quý khách vui lòng kiểm tra lại tên đăng nhập & mật khẩu. Hệ thống Thuế không ghi nhận mật khẩu mặc định từ nhà cung cấp.Bước 8: Điền thông tin ngân hàng nộp thuế điện tử, chọn “Tiếp tục”Bước 9: Kiểm tra lại thông tin tờ khai mẫu, chọn “Ký và gửi”Bước 10: Nhập tài khoản ký số từ xa Intrust, sau đó chọn “Chấp nhận”Lúc này hệ thống sẽ chuyển sang màn hình chờ ký xác nhận, quý khách vui lòng truy cập ứng dụng IntrustCA trên điện thoại để thực hiện xác nhận ký số.Khi hoàn tất xác nhận ký số trên ứng dụng điện thoại, màn hình hiển thị thông báo “Ký điện tử thành công”. Sau khi đăng ký thành công, Quý khách có thể đăng nhập bằng thông tin Cơ quan Thuế cấp qua email.Lưu ý: Với trường hợp Quý khách đăng ký sử dụng dịch vụ nộp thuế, cần hoàn tất thủ tục bằng việc nộp biểu mẫu đăng ký nộp thuế điện tử với ngân hàng.

Đọc tiếp →
Hướng dẫn lấy lại mật khẩu Chữ ký số trên Website INTRUSTCA
27/8/2026

Hướng dẫn lấy lại mật khẩu Chữ ký số trên Website INTRUSTCA

Quý khách thực hiện lấy lại mật khẩu chữ ký số Intrust trên trang web như sau:Bước 1: Truy cập đường link: https://rmsportal.intrustdss.vn/loginBước 2: Chọn "Quên mật khẩu"Bước 3: Nhập thông tin để lấy lại mật khẩuBước 4: Nhập mã OTPMã OTP được hệ thống Intrust tự động gửi về qua Zalo (nếu SĐT của quý khách đăng ký Zalo) hoặc qua tin nhắn SMS (nếu SĐT của quý khách không đăng ký Zalo)Bước 5: Lấy mật khẩu chữ ký số thành côngSau khi nhập OTP xong mật khẩu mới sẽ được gửi về email quý khách đã đăng kýQuý khách vui lòng kiểm tra email để nhận được mật khẩu mới từ hệ thống IntrustCA gửi về.Trân trọng cảm ơn Quý khách./.

Đọc tiếp →
Hướng dẫn nộp tờ khai thuế điện tử trên Cổng DVC - Thuế điện tử
27/8/2026

Hướng dẫn nộp tờ khai thuế điện tử trên Cổng DVC - Thuế điện tử

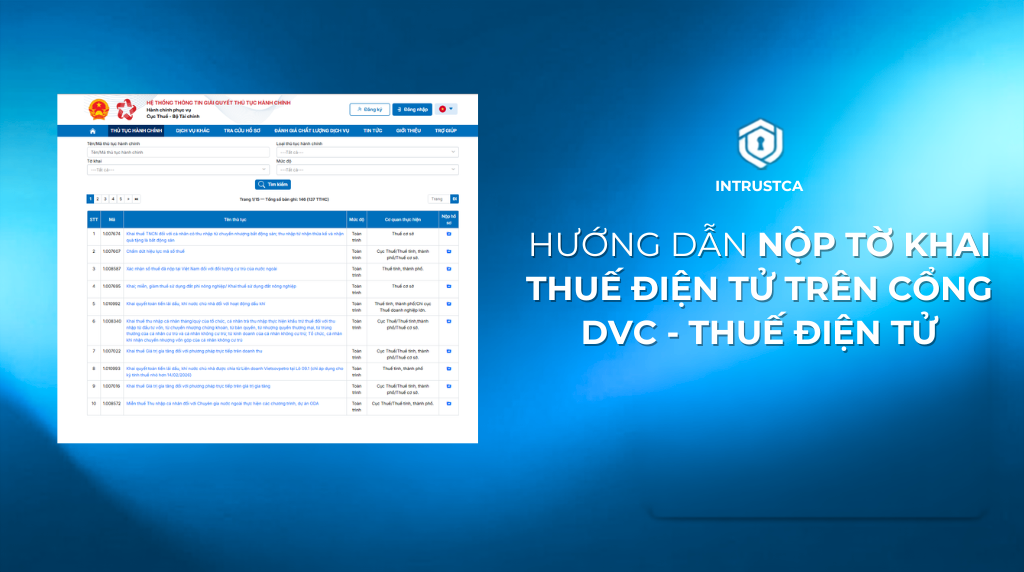
IntrustCA hướng thực hiện nộp tờ khai bằng Chữ ký số từ xa (RMS) IntrustCA trên trang Dịch vụ công - Thuế điện tử như sau: Bước 1: Truy cập vào website: https://dichvucong.gdt.gov.vn/Bước 2: Tải phần mêm hỗ trợ ký của trang dịch vụ công Quý khách vào mục TRỢ GIÚP, tải và cài đặt các phần mềm hỗ trợ đọc Chữ ký số từ xa.Bước 3: Quý khách tải ứng dụng IntrustCA trên điện thoạiLưu ý: Thực hiện bật thông báo cho ứng dụng khi tải về và đăng nhập thông tin Chữ ký số được cấp để vào trang chủ.Với Quý khách lần đầu đăng nhập, hệ thống sẽ yêu cầu thực hiện các bước thiết lập thiết bị gốc, bao gồm xác thực OTP, thay đổi mật khẩu mới và xác thực sinh trắc học. Một tổ chức chỉ có 01 thiết bị được đăng nhập sử dụng tài khoản Chữ ký số từ xa. Bước 4: Thực hiện đăng nhập vào trang Dịch vụ công bằng các phương thức sau:Bước 5: Chọn thủ tục Quý khách Chọn mục THỦ TỤC HÀNH CHÍNH (gõ mã thủ tục hành chính tương ứng hoặc Tờ khai cần nộp). Chọn “TÌM KIẾM”. Sau đó nhấn biểu tượng cột NỘP HỒ SƠ, chọn tờ khai rồi nhấn TIẾP TỤC.Bước 6: Chọn hình thức nộp hồ sơQuý khách chọn nộp hồ sơ XMLBước 7: Nộp tờ khai- Chọn tờ khaiVới phương thức nộp XML, quý khách tải tệp lên đã được trích xuất từ HTKK mới nhất.Quý khách nhấn "CHỌN TỆP" và tải lên tệp tờ khai XML đã được xuất từ phần mềm hỗ trợ kê khai thuế. thông tin chính xác, nhập mã xác thực (Captcha), tiến hành ký số điện tử.- Chọn chữ ký sốQuý khách điền thông tin đăng nhập của Chữ ký số từ xa Intrust, chọn nhà cung cấp “Công ty Cổ phần Intrust”Tên đăng nhập là ICA.xxxx (mã số thuế quý khách đăng ký sử dụng chữ ký số)Mật khẩu sẽ là mật khẩu hiện tại của Chữ ký số Intrust.Bước 8: Xác nhận ký trên App IntrustCAHệ thống sẽ hiển thị Đang ký điện tử từ xa, ở bước này Quý khách truy cập vào ứng dụng IntrustCA trên điện thoại để xác nhận ký số.Bước 9: Nộp hồ sơ thành côngSau khi ấn xác nhận hồ sơ sẽ được nộp thành công, màn hình hiển thị thông báo "Đã nộp thành công", việc kê khai đã hoàn thành.Lưu ý: Đơn vị vui lòng xác nhận trên App để hoàn thành ký tránh trường hợp quá hạn thời gian ký sẽ báo lỗi.Với các thủ tục kê khai khác trên Dịch vụ công, quý khách cũng thực hiện thao tác tương tự: Nhập hồ sơ và lựa chọn file XML tải lên (nếu kê khai trực tuyến Quý khách điền số liệu tương ứng vào các trường thông tin cần điền). Sau đó thực hiện chọn Chữ ký số từ xa Intrust, điền đúng thông tin và phê duyệt lệnh ký qua app điện thoại IntrustCA.

Đọc tiếp →
Hộ kinh doanh dùng chữ ký số Intrust đăng ký BHXH trên dịch vụ công
26/8/2026

Hộ kinh doanh dùng chữ ký số Intrust đăng ký BHXH trên dịch vụ công

Sử dụng chữ ký số INTRUST đăng ký kê khai đóng BHXH bắt buộc cho người lao động như sau:Bước 1: Đăng nhập ứng dụng Intrust trên điện thoại:Qúy khách vui lòng Tải và cài đặt ứng dụng IntrustCA về điện thoại Lưu ý: Khi cài đặt quý khách vui lòng chọn "Cho phép" nhận thông báoBước 2: Truy cập Cổng dịch vụ công: https://dichvucong.baohiemxahoi.gov.vn/- Vào mục "Tài liệu và Ứng dụng"- Tải Công cụ hỗ trợ kýBước 3: Đăng ký thông tin đơn vị đóng BHXH- Đơn vị thực hiện kê khai những thông tin bắt buộc *- Sau khi kê khai thông tin đơn vị chọn "Đăng ký"Bước 4: Chọn chữ ký số Intrust- Chọn nhà cung cấp CKS "Công ty cổ phần Intrust (IntrustCA)"- Nhập thông tin chữ ký sốBước 5: Xác nhận ký trên app IntrustCALưu ý: Đơn vị vui lòng xác nhận trên app để hoàn thành ký tránh trường hợp quá hạn thời gian ký sẽ báo lỗi.Trân trọng cảm ơn Qúy khách.

Đọc tiếp →
Bảo hiểm xã hội VIN-BHXH
4/3/2026

Bảo hiểm xã hội VIN-BHXH

Nhóm 1-100 lao động Gói 1 năm 450.000đGói 2 năm 850.000đGói 3 năm 1.000.000đNhóm trên 100 lao độngGói 1 năm 1.200.000đGói 2 năm 2.000.000đGói 3 năm 2.200.000đ VIN-BHXH là một phần mềm/hệ thống giao dịch Bảo hiểm xã hội điện tử được cung cấp bởi Công ty Cổ phần Thương mại Visnam tại Việt Nam. Đây là công cụ giúp doanh nghiệp và tổ chức thực hiện các thủ tục liên quan tới Bảo hiểm xã hội (BHXH) một cách trực tuyến thông qua mạng Internet, thay vì phải làm thủ tục giấy truyền thống.📌 VIN-BHXH làm gì?✔ Kê khai và nộp hồ sơ BHXH điện tử tới cơ quan BHXH theo đúng quy trình chuẩn (tham gia, báo tăng/giảm lao động, BHYT, BHTN,…)✔ Quản lý và lưu trữ hồ sơ bảo hiểm xã hội của người lao động ngay trong hệ thống.✔ Tra cứu kết quả trả về từ cơ quan BHXH (qua email/điện thoại) để biết hồ sơ đã được chấp nhận hay cần chỉnh sửa.✔ Phân quyền người dùng, quản lý lao động và nghiệp vụ trong doanh nghiệp.

Đọc tiếp →
Bảo hiểm xã hội EFY-eBHXH
4/3/2026

Bảo hiểm xã hội EFY-eBHXH

Nhóm 1-100 lao động Gói 1 năm 450.000đGói 2 năm 850.000đGói 3 năm 1.000.000đNhóm trên 100 lao độngGói 1 năm 1.200.000đGói 2 năm 2.000.000đGói 3 năm 2.200.000đ EFY-eBHXH là một phần mềm kê khai và giao dịch Bảo hiểm xã hội điện tử do Công ty Cổ phần Công nghệ Tin học EFY Việt Nam phát triển và cung cấp ở Việt Nam. Đây là công cụ chuyên dùng để doanh nghiệp và tổ chức thực hiện các thủ tục liên quan tới Bảo hiểm xã hội (BHXH), Bảo hiểm y tế (BHYT), Bảo hiểm thất nghiệp (BHTN) thông qua hình thức giao dịch điện tử với cơ quan BHXH thay vì làm thủ tục giấy truyền thống.Chức năng chính của EFY-eBHXH✔ Hỗ trợ kê khai hồ sơ BHXH điện tử, báo tăng, báo giảm lao động, chế độ thai sản…✔ Quản lý và lưu trữ hồ sơ BHXH của người lao động.✔ Tra cứu thông báo đóng BHXH hàng tháng (mẫu C12) và kết quả giao dịch.✔ Tự động lấy kết quả trả về từ cơ quan BHXH.✔ Tích hợp chữ ký số để ký hồ sơ trực tiếp trong phần mềm.

Đọc tiếp →
Chữ ký số FASTCA
4/3/2026

Chữ ký số FASTCA

Gói 1 năm 999.000đGói 2 năm 1.500.000đGói 3 năm 1.800.000đ FAST-CA là nhà cung cấp chứng thư số dùng để ký điện tử các giao dịch và hồ sơ theo quy định pháp luật Việt Nam. Chữ ký số FAST-CA có giá trị pháp lý tương đương chữ ký tay và con dấu khi sử dụng đúng quy định.📌 FAST-CA dùng để làm gì?✔ Ký hóa đơn điện tử✔ Kê khai & nộp thuế điện tử✔ Giao dịch BHXH điện tử✔ Ký báo cáo tài chính, hợp đồng, hồ sơ hành chính✔ Tích hợp tốt với phần mềm FAST Accounting / FAST ERP

Đọc tiếp →
Hóa đơn điện tử MS INVOICE
4/3/2026

Hóa đơn điện tử MS INVOICE

Tặng 1000 số miễn phí trong 2 nămTặng 2000 số miễn phí trong 1 nămMS INVOICE là một phần mềm hóa đơn điện tử được phát triển và cung cấp bởi Công ty Cổ phần My Software (My Software JSC) ở Hà Nội (Việt Nam). Đây là giải pháp hỗ trợ doanh nghiệp và tổ chức tạo, phát hành, quản lý và lưu trữ hóa đơn điện tử theo quy định của pháp luật Việt Nam, đáp ứng các tiêu chuẩn của Tổng cục Thuế.Chức năng chính của MS INVOICE✔ Phát hành hóa đơn điện tử theo Thông tư 78/2021/TT-BTC và các quy định liên quan.✔ Lập hóa đơn, ký điện tử, gửi email/SMS cho khách hàng.✔ Lưu trữ và tra cứu hóa đơn ngay trên hệ thống.✔ Hỗ trợ kế toán/doanh nghiệp tối ưu quy trình hóa đơn, thay thế hóa đơn giấy truyền thống.

Đọc tiếp →
Phương thức thanh toán
3/3/2026

Phương thức thanh toán

1. Chuyển khoản ngân hàngKhách hàng chuyển khoản theo thông tin:Tên tài khoản: CÔNG TY …Số tài khoản: …Ngân hàng: …2. Thanh toán tiền mặtThanh toán trực tiếp tại văn phòng (nếu có).Thanh toán khi nhận hàng (COD) với sản phẩm vật lý.3. Thanh toán onlineThanh toán qua Internet Banking.Thanh toán qua ví điện tử (Momo, ZaloPay, VNPay… nếu có tích hợp).

Đọc tiếp →
Chưa có ảnh
3/3/2026

Chính sách vận chuyển - giao nhận

1. Phạm vi giao hàngGiao hàng toàn quốc.Với sản phẩm số (phần mềm, chữ ký số điện tử): giao online qua email hoặc hỗ trợ cài đặt trực tuyến.Với USB Token chữ ký số: giao qua đơn vị vận chuyển.2. Thời gian giao hàngNội thành: 1–2 ngày làm việc.Ngoại tỉnh: 2–5 ngày làm việc.Sản phẩm số: kích hoạt trong vòng 24h sau khi hoàn tất hồ sơ và thanh toán.3. Kiểm tra khi nhận hàngKhách hàng kiểm tra tình trạng sản phẩm trước khi ký nhận.Nếu có hư hỏng hoặc sai sản phẩm, vui lòng phản hồi trong vòng 24h.

Đọc tiếp →
Chưa có ảnh
3/3/2026

Điều kiện giao dịch chung

1. Phạm vi áp dụngĐiều kiện giao dịch chung áp dụng cho tất cả khách hàng mua sản phẩm, dịch vụ tại website Hệ Sinh Thái IAM và các kênh bán hàng chính thức của chúng tôi.2. Điều kiện mua hàngKhách hàng cung cấp đầy đủ và chính xác thông tin: họ tên, số điện thoại, email, mã số thuế (nếu có).Đồng ý với các chính sách về giá, thanh toán và bảo hành trước khi đặt hàng.Đối với sản phẩm chữ ký số/hóa đơn điện tử, khách hàng cần cung cấp hồ sơ theo quy định pháp luật.3. Giá cả và thanh toánGiá sản phẩm được niêm yết công khai trên website và có thể thay đổi theo từng thời điểm.Giá đã bao gồm/hoặc chưa bao gồm VAT (ghi rõ theo thực tế).Đơn hàng chỉ được xác nhận khi hoàn tất thanh toán hoặc có xác nhận từ nhân viên kinh doanh.4. Chính sách bảo hành & hỗ trợSản phẩm phần mềm được bảo hành theo chính sách của nhà cung cấp.Hỗ trợ kỹ thuật từ xa qua điện thoại, Zalo hoặc các công cụ tương đương.Không áp dụng hoàn tiền với các sản phẩm đã kích hoạt bản quyền (trừ trường hợp lỗi từ nhà cung cấp).5. Trách nhiệm các bênIAM cam kết cung cấp sản phẩm chính hãng, đúng mô tả.Khách hàng chịu trách nhiệm bảo mật thông tin tài khoản và thiết bị sử dụng.

Đọc tiếp →