
CÁC TRƯỜNG HỢP KHÔNG ĐƯỢC KHÔI PHỤC MÃ SỐ THUẾ THEO QUY ĐỊNH PHÁP LUẬT
Đăng ngày: 11/9/2026
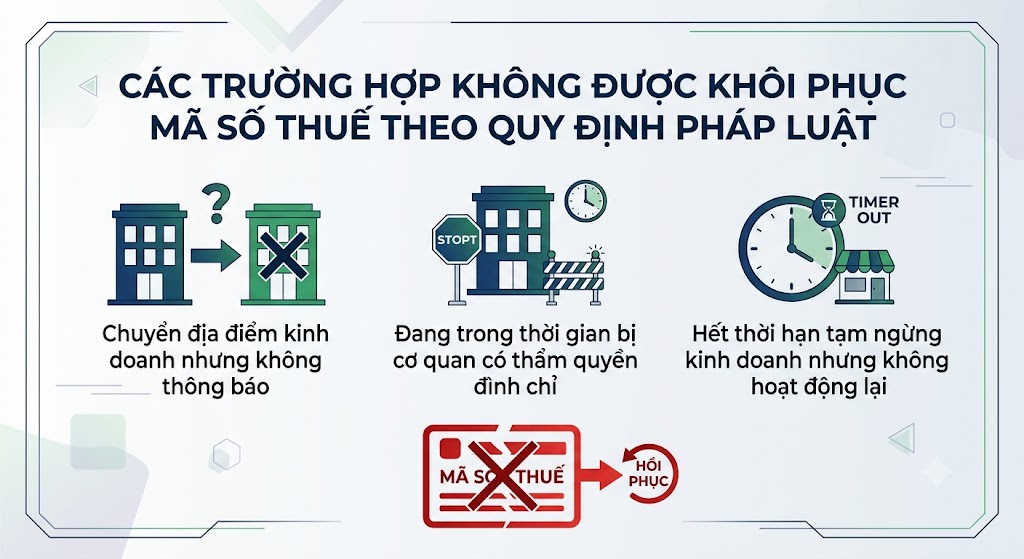
Mã số thuế (MST) đóng vai trò cốt lõi đối với doanh nghiệp, tổ chức và cá nhân trong việc kê khai, nộp thuế và thực hiện các giao dịch kinh tế. Tuy nhiên, khi mã số thuế bị chấm dứt hiệu lực hoặc tạm khóa, không phải mọi trường hợp người nộp thuế đề nghị cũng được cơ quan thuế chấp thuận khôi phục. Việc nắm rõ các lý do bị từ chối khôi phục MST giúp tổ chức, cá nhân chủ động phòng tránh rủi ro và tuân thủ đúng pháp luật.
I. CÁC TRƯỜNG HỢP KHÔNG ĐƯỢC KHÔI PHỤC MÃ SỐ THUẾ
Theo quy định của pháp luật về quản lý thuế, người nộp thuế không thuộc diện được khôi phục mã số thuế hoặc bị cơ quan thuế ban hành văn bản từ chối khôi phục mã số thuế trong các trường hợp sau:
1. Đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế theo quy định
- Khi doanh nghiệp, tổ chức hoặc hộ kinh doanh đã nộp đủ hồ sơ chấm dứt mã số thuế và cơ quan thuế đã ban hành Thông báo chấm dứt hiệu lực mã số thuế chính thức.
- Trong trường hợp này, tư pháp lý về thuế đã chấm dứt hoàn toàn, mã số thuế không thể khôi phục để sử dụng lại. Nếu muốn tiếp tục kinh doanh, người nộp thuế phải thực hiện đăng ký mới theo quy định.
2. Đã hoàn thành thủ tục giải thể, phá sản hoặc chấm dứt hoạt động hoàn toàn
- Doanh nghiệp, tổ chức kinh tế đã làm xong thủ tục giải thể và cập nhật trạng thái pháp lý chấm dứt tồn tại trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp.
- Cá nhân đã chết, bị Tòa án tuyên bố là đã chết, mất tích hoặc mất năng lực hành vi dân sự.
3. Đã bị thu hồi Giấy chứng nhận đăng ký kinh doanh/Giấy phép hoạt động mà chưa được hủy bỏ
- Trường hợp người nộp thuế bị cơ quan Nhà nước có thẩm quyền ra quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp, Giấy chứng nhận đăng ký hộ kinh doanh hoặc Giấy phép thành lập và hoạt động.
- Nếu quyết định thu hồi này vẫn đang có hiệu lực (chưa có văn bản chính thức hủy bỏ quyết định thu hồi từ cơ quan có thẩm quyền), cơ quan thuế sẽ không giải quyết khôi phục mã số thuế.
4. Đề nghị khôi phục không đúng thời hạn hoặc quá thời hiệu pháp luật cho phép
- Đối với trường hợp người nộp thuế bị cơ quan thuế thông báo "Không hoạt động tại địa chỉ đã đăng ký": NNT phải nộp văn bản đề nghị khôi phục MST trước khi cơ quan thuế ra Thông báo chấm dứt hiệu lực mã số thuế. Nếu gửi hồ sơ sau thời điểm này, mã số thuế sẽ không được khôi phục.
- Đối với trường hợp được cơ quan có thẩm quyền hủy bỏ quyết định thu hồi giấy phép: NNT phải nộp hồ sơ đề nghị trong thời hạn 10 ngày làm việc kể từ ngày ban hành văn bản hủy bỏ. Nếu quá thời hạn này mà không có lý do chính đáng, hồ sơ sẽ không được chấp nhận.
5. Chưa hoàn thành các nghĩa vụ thuế, tiền phạt và hóa đơn tồn đọng
- Người nộp thuế nộp hồ sơ xin khôi phục nhưng không thực hiện đầy đủ nghĩa vụ: không bổ sung đủ các hồ sơ khai thuế còn thiếu, không nộp đủ tiền thuế nợ, tiền chậm nộp, tiền phạt vi phạm hành chính.
- Trong vòng 30 ngày kể từ khi nhận được thông báo của cơ quan thuế về nghĩa vụ tồn đọng, nếu NNT không hoàn thành nghĩa vụ thuế hoặc không có giải trình bằng văn bản được cơ quan thuế chấp thuận, đề nghị khôi phục sẽ bị từ chối.
6. Không đáp ứng điều kiện thực tế về địa điểm trụ sở kinh doanh
- Khi NNT nộp hồ sơ khôi phục sau khi bị khóa vì lý do "không hoạt động tại địa chỉ đăng ký", cơ quan thuế sẽ tiến hành xác minh thực tế trụ sở.
- Nếu kết quả kiểm tra cho thấy người nộp thuế vẫn không treo bảng hiệu, không hoạt động tại địa chỉ đăng ký (hoặc địa chỉ mới thay đổi) hoặc không cung cấp được giấy tờ chứng minh quyền sử dụng hợp pháp địa điểm trụ sở, cơ quan thuế sẽ ra thông báo không chấp thuận khôi phục MST.
II. HẬU QUẢ KHI MÃ SỐ THUẾ KHÔNG ĐƯỢC KHÔI PHỤC
Khi mã số thuế rơi vào trạng thái chấm dứt hiệu lực hoặc bị khóa mà không được khôi phục:
- Tạm dừng hoạt động kinh doanh: Người nộp thuế không được phép thực hiện các giao dịch kinh tế, ký kết hợp đồng dưới danh nghĩa mã số thuế đó.
- Không được xuất hóa đơn: Mọi hóa đơn điện tử/hóa đơn giấy phát hành trong thời gian mã số thuế chưa được khôi phục đều bị coi là bất hợp pháp.
- Ảnh hưởng đến các tổ chức/đơn vị phụ thuộc: Nếu mã số thuế của đơn vị chủ quản bị chấm dứt hiệu lực và không thể khôi phục, mã số thuế của tất cả các chi nhánh, văn phòng đại diện, đơn vị phụ thuộc cũng sẽ bị chấm dứt theo.
III. LỜI KHUYÊN CHO DOANH NGHIỆP VÀ NGƯỜI NỘP THUẾ
- Tra cứu trạng thái mã số thuế thường xuyên: Chủ động kiểm tra tình trạng hoạt động của MST trên Cổng thông tin điện tử của Tổng cục Thuế để kịp thời xử lý khi có thông báo bất thường.
- Duy trì địa chỉ trụ sở rõ ràng: Luôn treo bảng hiệu công ty và đảm bảo có người đại diện/nhân sự làm việc tại trụ sở đăng ký để tránh bị cơ quan thuế lập biên bản bỏ địa chỉ kinh doanh.
- Thực hiện đầy đủ nghĩa vụ kê khai: Nộp đầy đủ các tờ khai thuế (dù không phát sinh doanh thu) và thanh toán dứt điểm tiền thuế, tiền phạt phát sinh.
- Chủ động làm việc khi phát sinh sự cố: Ngay khi nhận được thông báo cảnh báo hoặc vi phạm từ cơ quan thuế, cần chủ động nộp hồ sơ giải trình và đề nghị khôi phục đúng quy trình, đúng hạn định.