 Nổi bật
Doanh Nghiệp Mới Thành Lập Có Được Miễn Thuế TNDN Không?
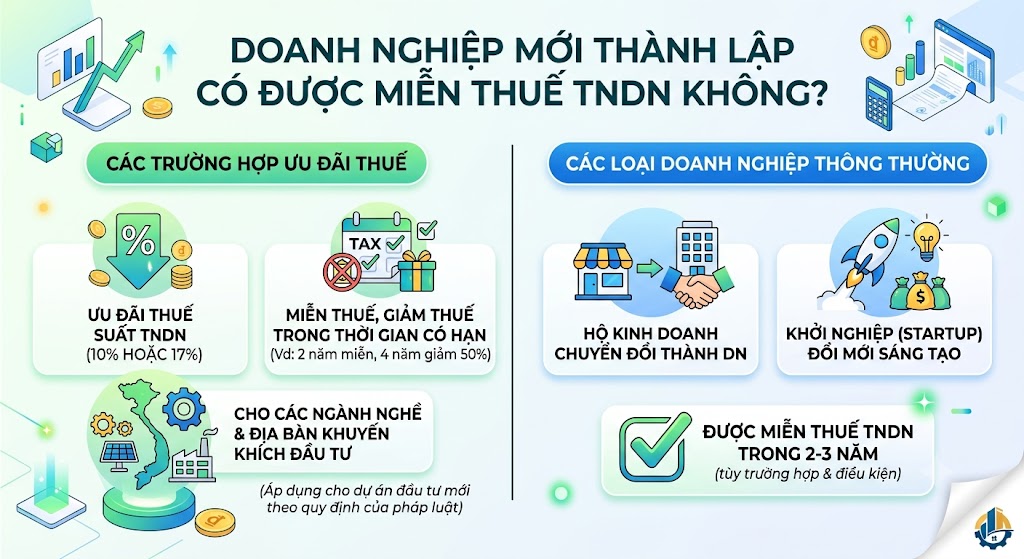
Khi bước đầu khởi nghiệp, tối ưu hóa chi phí vận hành và nghĩa vụ tài chính là ưu tiên hàng đầu của các chủ doanh nghiệp. Trong đó, câu hỏi: "Doanh nghiệp mới thành lập có được miễn, giảm thuế Thu nhập doanh nghiệp (TNDN) không?" luôn là mối quan tâm lớn của nhiều kế toán và nhà quản trị.Bài viết dưới đây sẽ làm rõ các quy định pháp luật hiện hành liên quan đến ưu đãi thuế TNDN cho doanh nghiệp mới thành lập, giúp bạn chủ động nắm bắt quyền lợi và thực hiện đúng thủ tục.1. Doanh Nghiệp Mới Thành Lập Có Mặc Định Được Miễn Thuế TNDN?Theo quy định của Luật Thuế Thu nhập doanh nghiệp, không phải tất cả các doanh nghiệp mới thành lập đều mặc định được miễn hay giảm thuế TNDN.Quyền ưu đãi về miễn, giảm thuế TNDN không căn cứ thuần túy vào thời điểm thành lập, mà phụ thuộc vào:Địa bàn đầu tư: Doanh nghiệp đặt trụ sở/dự án tại vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn.Lĩnh vực/ngành nghề kinh doanh: Doanh nghiệp hoạt động trong các ngành nghề được Nhà nước khuyến khích đầu tư.Quy mô và hình thức chuyển đổi: Doanh nghiệp chuyển đổi từ hộ kinh doanh cá thể lên doanh nghiệp.Nếu doanh nghiệp mới thành lập hoạt động trong các lĩnh vực kinh doanh thông thường và ở địa bàn không thuộc diện ưu đãi, doanh nghiệp vẫn phải nộp thuế TNDN theo mức thuế suất phổ thông (thường là 20% trên lợi nhuận chịu thuế).2. Các Trường Hợp Doanh Nghiệp Mới Thành Lập Được Miễn, Giảm Thuế TNDNDoanh nghiệp mới thành lập sẽ được hưởng ưu đãi miễn, giảm thuế TNDN nếu thuộc một trong các trường hợp cụ thể sau:Trường hợp 1: Chuyển đổi từ Hộ kinh doanh lên Doanh nghiệpTheo Nghị định 114/2020/NĐ-CP và Luật Hỗ trợ Doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa được thành lập trên cơ sở chuyển đổi từ hộ kinh doanh sẽ được miễn thuế TNDN trong thời hạn 03 năm liên tục kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.Trường hợp 2: Đầu tư tại Địa bàn có Điều kiện Kinh tế - Xã hội Khó khănDoanh nghiệp mới thành lập thực hiện dự án đầu tư tại các địa bàn thuộc danh mục ưu đãi đầu tư (theo quy định của Luật Đầu tư):Địa bàn đặc biệt khó khăn: Được miễn thuế tối đa 4 năm, giảm 50% số thuế phải nộp trong tối đa 9 năm tiếp theo; áp dụng thuế suất ưu đãi 10% trong 15 năm.Địa bàn khó khăn: Được miễn thuế tối đa 2 năm, giảm 50% số thuế phải nộp trong tối đa 4 năm tiếp theo; áp dụng thuế suất ưu đãi 17% trong 10 năm.Trường hợp 3: Hoạt động trong Lĩnh vực/Ngành nghề Ưu đãi Đầu tưDoanh nghiệp mới thành lập có dự án thuộc các lĩnh vực sau sẽ được hưởng chính sách miễn, giảm thuế TNDN:Nghiên cứu và phát triển công nghệ (R&D), sản xuất sản phẩm phần mềm, công nghệ cao.Sản xuất năng lượng tái tạo, năng lượng sạch, bảo vệ môi trường.Lĩnh vực xã hội hóa: Giáo dục - đào tạo, dạy nghề, y tế, văn hóa, thể thao và môi trường.Doanh nghiệp khoa học và công nghệ.3. Điều Kiện Để Được Hưởng Ưu Đãi Thuế TNDNĐể thực sự được hưởng chính sách miễn, giảm thuế TNDN, doanh nghiệp mới thành lập phải đáp ứng đầy đủ các điều kiện quản lý tài chính - kế toán sau:Thực hiện chế độ kế toán, hóa đơn, chứng từ: Doanh nghiệp phải thực hiện đầy đủ chế độ kế toán, hạch toán hóa đơn chứng từ theo quy định của pháp luật.Nộp thuế theo phương pháp kê khai: Doanh nghiệp phải đăng ký nộp thuế TNDN theo phương pháp kê khai.Hạch toán riêng khoản thu nhập ưu đãi: Doanh nghiệp phải hạch toán riêng thu nhập từ hoạt động sản xuất, kinh doanh được hưởng ưu đãi thuế TNDN. Trường hợp không hạch toán riêng được thì thu nhập được hưởng ưu đãi xác định theo tỷ lệ doanh thu hoặc chi phí.4. Cách Xác Định Thời Gian Miễn, Giảm Thuế TNDNThời gian miễn thuế, giảm thuế TNDN đối với doanh nghiệp mới thành lập được tính như sau:Thời gian miễn thuế, giảm thuế được tính liên tục từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án đầu tư mới được hưởng ưu đãi.Trường hợp doanh nghiệp không có thu nhập chịu thuế trong 03 năm đầu (kể từ năm đầu tiên có doanh thu từ dự án đầu tư mới), thì thời gian miễn thuế, giảm thuế được tính kể từ năm thứ tư dự án đầu tư phát sinh doanh thu.5. Khuyến Nghị Cho Kế Toán Và Doanh Nghiệp Mới Thành LậpRà soát mã ngành và địa bàn: Kiểm tra kỹ mã ngành đăng ký kinh doanh và địa chỉ trụ sở/dự án xem có thuộc Danh mục địa bàn/ngành nghề ưu đãi đầu tư hay không.Tự xác định ưu đãi: Cơ quan thuế không ra quyết định công nhận ưu đãi thuế. Doanh nghiệp tự xác định các điều kiện ưu đãi, tự tính số thuế được miễn/giảm và kê khai vào Mụclục ưu đãi thuế (Phụ lục 03-3A/TNDN) kèm theo Tờ khai quyết toán thuế TNDN hàng năm.Lưu trữ hồ sơ chứng minh: Lưu trữ cẩn thận các văn bản, giấy tờ pháp lý (Giấy chứng nhận đầu tư, Giấy chứng nhận ĐKKD hộ kinh doanh cũ, hóa đơn chứng từ mua sắm máy móc...) để giải trình khi cơ quan thuế thanh tra, kiểm tra.
Xem chi tiết→