
Các Trường Hợp Phân Bổ Thuế TNCN Và Hướng Dẫn Kê Khai Mới Cho Doanh Nghiệp
Đăng ngày: 24/9/2026
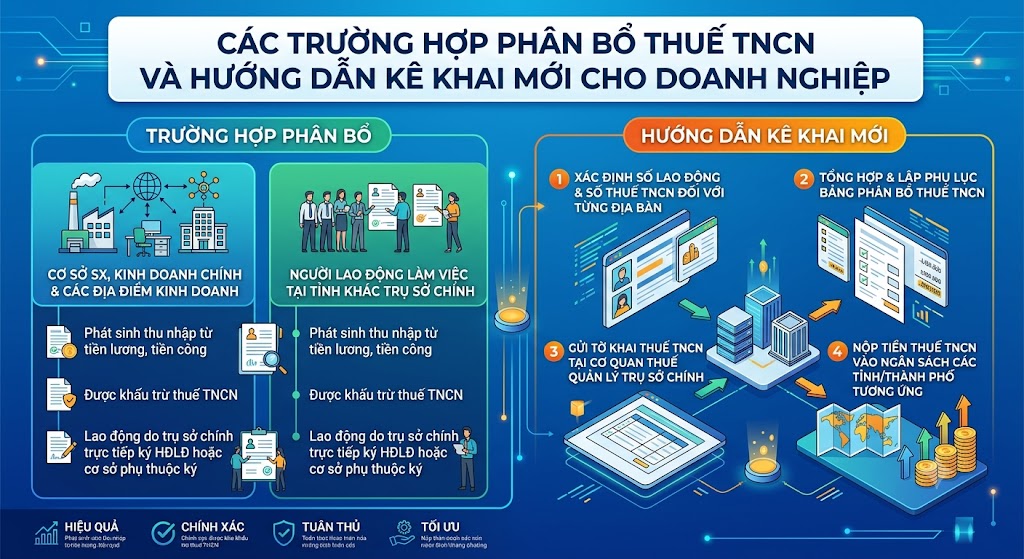
Phân bổ thuế Thu nhập cá nhân (TNCN) là nghiệp vụ quan trọng đối với các doanh nghiệp có quy mô hoạt động trên nhiều địa bàn tỉnh/thành phố khác nhau. Việc xác định đúng trường hợp và thực hiện kê khai phân bổ chính xác giúp doanh nghiệp đảm bảo tuân thủ pháp luật quản lý thuế, tránh rủi ro bị xử phạt vi phạm hành chính.
1. Đối Tượng Và Các Trường Hợp Phải Thực Hiện Phân Bổ Thuế TNCN
Nghĩa vụ phân bổ thuế TNCN phát sinh đối với tổ chức, doanh nghiệp chi trả thu nhập từ tiền lương, tiền công thuộc trường hợp:
- Có đơn vị phụ thuộc (chi nhánh, văn phòng đại diện...) hoặc địa điểm kinh doanh đặt tại tỉnh/thành phố trực thuộc trung ương khác với nơi đặt trụ sở chính.
- Có người lao động làm việc thực tế tại các đơn vị phụ thuộc hoặc địa điểm kinh doanh ở khác tỉnh/thành phố đó và có phát sinh khấu trừ thuế TNCN.
2. Các Phương Án Kê Khai Và Phân Bổ Thuế TNCN
Doanh nghiệp thuộc đối tượng phân bổ có thể lựa chọn áp dụng các phương thức kê khai dưới đây:
Phương án 1: Kê khai tập trung tại trụ sở chính và phân bổ số thuế về các địa phương
- Cách thực hiện:
- Doanh nghiệp nộp Hồ sơ khai thuế TNCN (theo tháng/quý) và Hồ sơ quyết toán thuế TNCN năm tại Cơ quan thuế quản lý trực tiếp trụ sở chính.
- Tổng hợp toàn bộ số thuế TNCN đã khấu trừ của người lao động trong toàn công ty.
- Lập Phụ lục bảng phân bổ số thuế TNCN phải nộp cho các địa bàn nơi có đơn vị phụ thuộc hoặc địa điểm kinh doanh.
- Cách xác định số thuế phân bổ:
- Số thuế TNCN phân bổ cho từng tỉnh/thành phố bằng tổng số thuế TNCN đã khấu trừ của những người lao động làm việc thực tế tại đơn vị phụ thuộc/địa điểm kinh doanh thuộc địa bàn tỉnh/thành phố đó.
Phương án 2: Kê khai và nộp thuế trực tiếp tại từng đơn vị phụ thuộc / địa điểm kinh doanh
- Cách thực hiện:
- Trường hợp đơn vị phụ thuộc hoặc chi nhánh có bộ máy kế toán riêng hoặc thực hiện hạch toán riêng, doanh nghiệp có thể lựa chọn để đơn vị phụ thuộc tự kê khai, khấu trừ và nộp thuế TNCN cho phần thu nhập phát sinh tại địa phương đó với Cơ quan thuế quản lý trực tiếp đơn vị phụ thuộc.
3. Nguyên Tắc Áp Dụng Và Lưu Ý Quan Trọng Cho Doanh Nghiệp
- Tính nhất quán: Doanh nghiệp chọn phương án kê khai (tập trung phân bổ hay kê khai riêng) ngay từ đầu kỳ tính thuế và phải áp dụng nhất quán trong suốt kỳ tính thuế đó để tránh sai lệch dữ liệu giữa các cơ quan thuế địa phương.
- Trường hợp luân chuyển lao động: Số thuế khấu trừ phân bổ cho tỉnh nào được căn cứ theo thời điểm trả thu nhập và nơi người lao động đang làm việc thực tế tại tỉnh đó.
- Hồ sơ và nộp tiền thuế:
- Khi nộp tiền thuế phân bổ, doanh nghiệp thực hiện nộp vào ngân sách nhà nước theo đúng mã tiểu mục và mã cơ quan thuế quản lý tương ứng của từng địa phương nhận phân bổ.
- Đính kèm đầy đủ phụ lục phân bổ thuế TNCN cùng tờ khai thuế chính khi gửi đến cơ quan thuế quản lý trụ sở chính.