
Cách Tính Thuế TNCN 2026: Cập Nhật Mức Giảm Trừ Gia Cảnh Mới Và Giải Pháp Cho Doanh Nghiệp
Đăng ngày: 22/9/2026
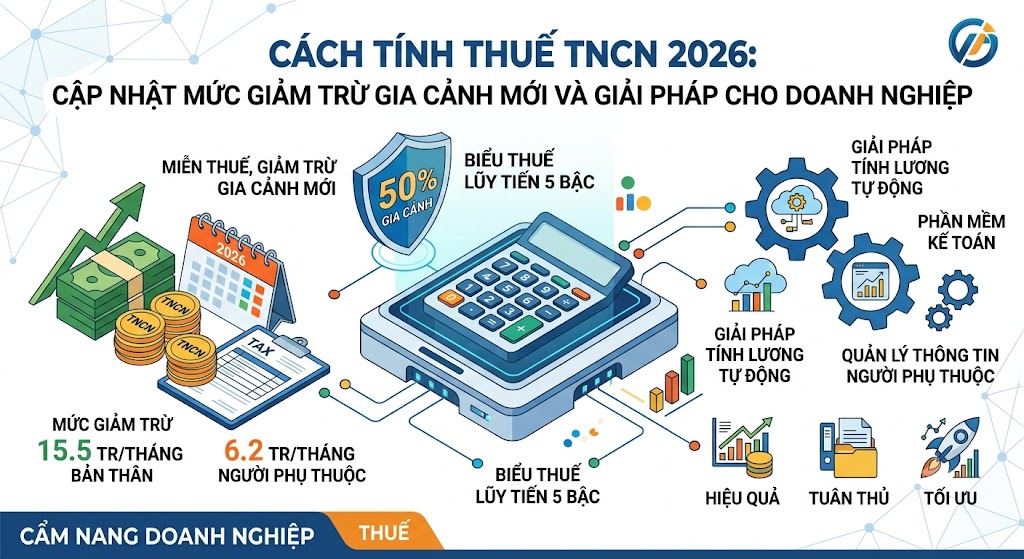
Năm 2026 ghi nhận những điều chỉnh quan trọng trong chính sách Thuế Thu nhập cá nhân (TNCN). Cụ thể, theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị quyết số 110/2025/UBTVQH15, biểu thuế lũy tiến từng phần đã được điều chỉnh giảm từ 7 bậc xuống 5 bậc, đồng thời nâng mức giảm trừ gia cảnh cho người lao động.
Những thay đổi này ảnh hưởng trực tiếp đến thu nhập thực nhận của người lao động cũng như đòi hỏi doanh nghiệp phải cập nhật lại tham số tính lương và nâng cấp hệ thống phần mềm kế toán kịp thời.
1. Mức Giảm Trừ Gia Cảnh Áp Dụng Từ Kỳ Tính Thuế 2026
Từ ngày 01/01/2026, mức giảm trừ gia cảnh đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được điều chỉnh tăng đáng kể.
- Mức giảm trừ cho bản thân người nộp thuế: Nâng lên mức 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm). So với mức cũ (11 triệu đồng/tháng), người lao động được giảm trừ thêm 4,5 triệu đồng mỗi tháng trước khi tính thuế.
- Mức giảm trừ cho mỗi người phụ thuộc: Nâng lên mức 6,2 triệu đồng/tháng cho mỗi người phụ thuộc đủ điều kiện.
Ví dụ thực tế: Nếu một người lao động có 2 người phụ thuộc được đăng ký hợp lệ, tổng mức giảm trừ gia cảnh hàng tháng của người đó được tính như sau: 15,5 triệu đồng (bản thân) + 6,2 triệu đồng x 2 (người phụ thuộc) = 27,9 triệu đồng/tháng.
2. Quy Trình 5 Bước Đăng Ký Người Phụ Thuộc
Để được hưởng mức giảm trừ gia cảnh cho người phụ thuộc, người lao động và doanh nghiệp cần tuân thủ quy trình sau:
- Bước 1: Xác định điều kiện: Kiểm tra đối tượng người phụ thuộc (con cái, cha mẹ, vợ/chồng...) có đủ điều kiện về độ tuổi, khả năng lao động và mức thu nhập theo quy định hay không.
- Bước 2: Chuẩn bị hồ sơ: Thu thập các giấy tờ chứng minh như giấy khai sinh, giấy xác nhận tình trạng học tập, chứng minh quan hệ gia đình hoặc giấy xác nhận khuyết tật/không có khả năng lao động.
- Bước 3: Nộp hồ sơ đăng ký: Người nộp thuế nộp hồ sơ qua tổ chức trả thu nhập (doanh nghiệp) hoặc đăng ký trực tiếp với cơ quan thuế. Doanh nghiệp có trách nhiệm kiểm tra tính chính xác của hồ sơ trước khi gửi lên cơ quan thuế.
- Bước 4: Cập nhật hệ thống: Sau khi được ghi nhận, bộ phận kế toán lưu trữ hồ sơ và cập nhật số lượng người phụ thuộc vào phần mềm tính lương.
- Bước 5: Kiểm tra thời điểm giảm trừ: Xác định chính xác thời điểm phát sinh nghĩa vụ nuôi dưỡng và thời điểm đăng ký để tính giảm trừ đúng thời hạn, tránh sai lệch khi quyết toán thuế.
3. Công Thức Xác Định Thuế TNCN 2026
Công thức tính thu nhập tính thuế được xác định như sau:
- Thu nhập chịu thuế = Tổng thu nhập từ tiền lương, tiền công − Các khoản phụ cấp/trợ cấp được miễn thuế.
- Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản bảo hiểm bắt buộc − Mức giảm trừ gia cảnh bản thân (15,5 triệu đồng) − Mức giảm trừ người phụ thuộc (6,2 triệu đồng x số lượng) − Các khoản đóng góp từ thiện, nhân đạo (nếu có).
- Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất theo biểu thuế lũy tiến từng phần 5 bậc mới.
4. Tại Sao Doanh Nghiệp Nên Đánh Giá Lại Phần Mềm Kế Toán?
Thay đổi chính sách thuế năm 2026 là thời điểm thích hợp để doanh nghiệp rà soát lại công cụ quản lý và vận hành. Việc sử dụng các hệ thống phần mềm kế toán cũ, thiếu linh hoạt có thể dẫn đến nhiều rủi ro:
- Chậm cập nhật tham số mới: Phần mềm cũ không tự động cập nhật biểu thuế 5 bậc hay mức giảm trừ gia cảnh mới, buộc kế toán phải tính toán bằng công thức thủ công bên ngoài, dễ gây sai sót.
- Thao tác thủ công, tốn thời gian: Kế toán phải nhập liệu nhiều lần, tự tính các khoản khấu trừ và kiểm tra từng bảng lương, gây lãng phí thời gian và tăng nguy cơ nhầm lẫn.
- Thiếu tính kết nối: Hệ thống thiếu khả năng tích hợp đồng bộ với chữ ký số, hóa đơn điện tử, dữ liệu bảo hiểm và phần mềm nhân sự.
- Rủi ro khi quyết toán: Dữ liệu lưu trữ phân tán khiến việc đối chiếu, truy xuất lịch sử và giải trình với cơ quan thuế gặp nhiều khó khăn.