
Giảm Trừ Chi Phí Y Tế, Giáo Dục Khi Tính Thuế TNCN: Người Nộp Thuế Cần Lưu Ý Gì ?
Đăng ngày: 29/9/2026
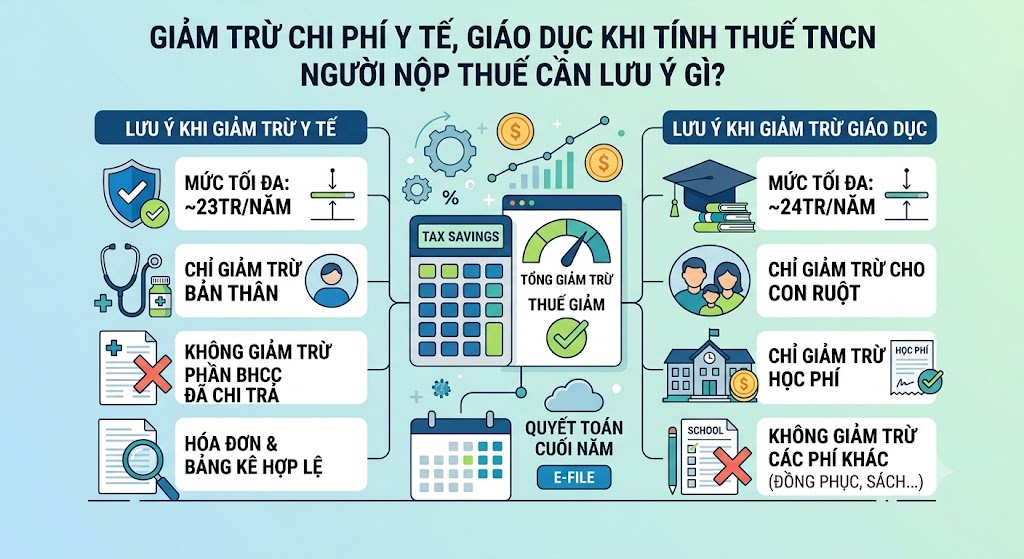
Theo quy định mới áp dụng từ kỳ tính thuế, cá nhân cư trú có thu nhập từ tiền lương, tiền công được phép giảm trừ chi phí y tế và giáo dục – đào tạo cho bản thân cũng như người phụ thuộc khi xác định thu nhập chịu thuế thu nhập cá nhân (TNCN). Đây là chính sách mang ý nghĩa an sinh xã hội lớn, giúp người lao động tiết kiệm một khoản chi phí đáng kể. Tuy nhiên, để hưởng trọn vẹn quyền lợi này, người nộp thuế cần lưu ý những điểm quan trọng dưới đây.
1. Mức giảm trừ tối đa áp dụng theo quy định
Người nộp thuế được giảm trừ tối đa lên đến 47 triệu đồng/năm cho cả 02 nhóm chi phí:
- Chi phí y tế: Mức giảm trừ tối đa không quá 23 triệu đồng/năm đối với chi phí khám bệnh, chữa bệnh tại các cơ sở y tế trong nước thuộc danh mục do bảo hiểm y tế chi trả.
- Chi phí giáo dục – đào tạo: Mức giảm trừ tối đa không quá 24 triệu đồng/năm đối với học phí giáo dục mầm non, phổ thông, nghề nghiệp, đại học và các khóa đào tạo kỹ năng chuyên môn khác tại cơ sở giáo dục trong nước.
2. Điều kiện về hóa đơn, chứng từ hợp lệ
Để khoản chi y tế và giáo dục được tính giảm trừ khi tính thuế TNCN, người nộp thuế bắt buộc phải lưu trữ chứng từ đầy đủ:
- Có hóa đơn, chứng từ hợp pháp ghi rõ thông tin người nộp thuế hoặc thông tin của người phụ thuộc.
- Đối với chi phí y tế: Ngoài hóa đơn thanh toán, người nộp thuế phải giữ Bảng kê chi phí khám bệnh, chữa bệnh theo mẫu do Bộ Y tế quy định.
3. Nguyên tắc loại trừ các nguồn hỗ trợ khác
Khoản chi chỉ được áp dụng giảm trừ nếu do người nộp thuế tự chi trả. Người nộp thuế không được tính giảm trừ đối với:
- Các khoản chi đã được ngân sách nhà nước, quỹ bảo hiểm y tế, bảo hiểm xã hội hoặc các công ty bảo hiểm tư nhân chi trả/bồi thường.
- Các khoản hỗ trợ hoặc chi trả thay từ người sử dụng lao động (như tiền hỗ trợ chữa bệnh hiểm nghèo, tiền học phí trả thay con công nhân đã thuộc diện miễn thuế).
4. Bắt buộc phải tự thực hiện quyết toán thuế TNCN
Một lưu ý đặc biệt quan trọng: Trường hợp người nộp thuế có phát sinh yêu cầu giảm trừ chi phí y tế, giáo dục thì không được ủy quyền quyết toán thuế cho doanh nghiệp/cơ quan chi trả thu nhập. Cá nhân phải tự làm hồ sơ quyết toán thuế TNCN trực tiếp với cơ quan thuế để kê khai các khoản giảm trừ này.