
HỆ THỐNG BẢNG TÀI KHOẢN KẾ TOÁN DOANH NGHIỆP VÀ QUY TẮC PHÂN LOẠI CHI TIẾT
Đăng ngày: 22/8/2026
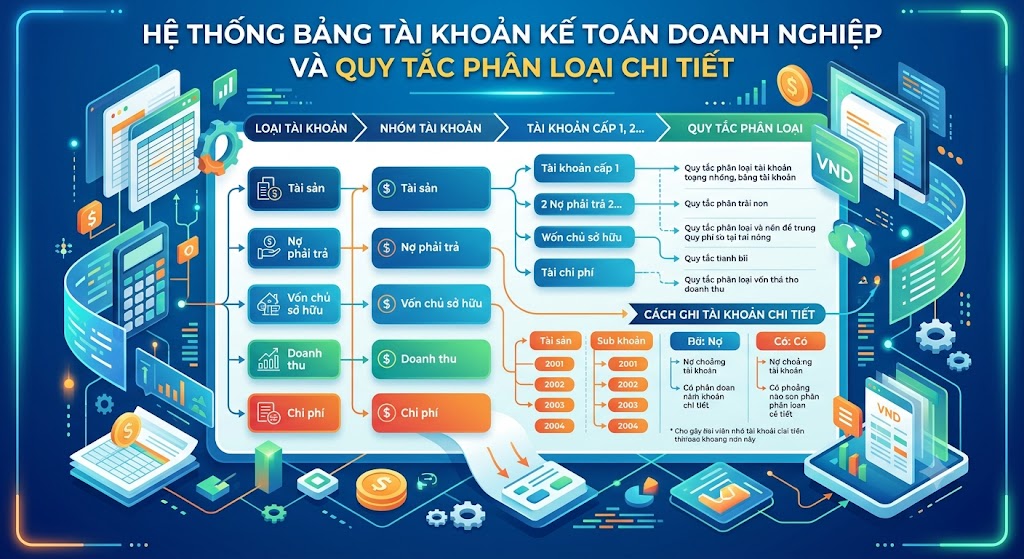
Trong công tác quản lý tài chính doanh nghiệp, hệ thống tài khoản kế toán giữ vai trò vô cùng cốt lõi. Đây được xem là bộ công cụ định danh, giúp mã hóa và phân loại toàn bộ các giao dịch kinh tế phát sinh. Việc nắm vững nguyên tắc cấu trúc, phản ánh tài khoản giúp kế toán viên thực hiện hạch toán chính xác, minh bạch và tuân thủ đúng pháp luật thuế.
I. Cấu trúc mã hóa hệ thống tài khoản kế toán tại Việt Nam
Hệ thống tài khoản kế toán doanh nghiệp hiện nay được ký hiệu bằng các chữ số theo quy chuẩn thống nhất nhằm đảm bảo tính logic và dễ quản lý:
- Chữ số đầu tiên: Đại diện cho loại tài khoản (từ loại 1 đến loại 9).
- Hai chữ số đầu: Xác định nhóm tài khoản trong cùng một loại (ví dụ: nhóm 11 - Tiền, nhóm 15 - Hàng tồn kho).
- Chữ số thứ ba: Xác định tài khoản cấp 1 (ví dụ: TK 111 - Tiền mặt, TK 112 - Tiền gửi ngân hàng).
- Chữ số thứ tư (nếu có): Phản ánh tài khoản cấp 2, dùng để chi tiết hóa nội dung của tài khoản cấp 1 (ví dụ: TK 1111 - Tiền Việt Nam).
II. Phân loại các loại tài khoản trong kế toán doanh nghiệp
Hệ thống tài khoản hạch toán được chia làm 9 loại chính, được phân nhóm rõ ràng dựa trên bản chất tài chính và phương pháp phản ánh nghiệp vụ:
1. Nhóm tài sản (Loại 1 và Loại 2)
Phản ánh toàn bộ giá trị tài sản hiện có thuộc quyền quản lý và sử dụng của doanh nghiệp.
- Tài khoản loại 1 (Tài sản ngắn hạn): Tiền mặt (TK 111), Tiền gửi ngân hàng (TK 112), Phải thu của khách hàng (TK 131), Thuế GTGT được khấu trừ (TK 133), Hàng hóa (TK 156)...
- Tài khoản loại 2 (Tài sản dài hạn): Tài sản cố định hữu hình (TK 211), Hao mòn tài sản cố định (TK 214), Chi phí xây dựng cơ bản dở dang (TK 241)...
- Quy tắc hạch toán: Phát sinh tăng ghi bên Nợ, phát sinh giảm ghi bên Có. Số dư cuối kỳ nằm ở bên Nợ (trừ một số tài khoản điều chỉnh giảm như TK 214 có số dư bên Có).
2. Nhóm nguồn vốn (Loại 3 và Loại 4)
Phản ánh nguồn hình thành nên toàn bộ tài sản của doanh nghiệp.
- Tài khoản loại 3 (Nợ phải trả): Phải trả cho người bán (TK 331), Thuế và các khoản phải nộp Nhà nước (TK 333), Phải trả người lao động (TK 334), Vay và nợ thuê tài chính (TK 341)...
- Tài khoản loại 4 (Vốn chủ sở hữu): Vốn đầu tư của chủ sở hữu (TK 411), Lợi nhuận sau thuế chưa phân phối (TK 421)...
- Quy tắc hạch toán: Phát sinh tăng ghi bên Có, phát sinh giảm ghi bên Nợ. Số dư cuối kỳ nằm ở bên Có.
3. Nhóm doanh thu và thu nhập (Loại 5 và Loại 7)
Phản ánh dòng tiền và giá trị thu về từ hoạt động sản xuất kinh doanh hoặc hoạt động khác.
- Tài khoản loại 5 (Doanh thu): Doanh thu bán hàng và cung cấp dịch vụ (TK 511), Doanh thu hoạt động tài chính (TK 515)...
- Tài khoản loại 7 (Thu nhập khác): Thu nhập khác (TK 711).
- Quy tắc hạch toán: Phát sinh tăng ghi bên Có, phát sinh giảm hoặc kết chuyển ghi bên Nợ. Không có số dư cuối kỳ.
4. Nhóm chi phí (Loại 6 và Loại 8)
Phản ánh các chi phí phát sinh trong quá trình vận hành, sản xuất và kinh doanh.
- Tài khoản loại 6 (Chi phí sản xuất, kinh doanh): Chi phí nguyên liệu trực tiếp (TK 621), Chi phí nhân công trực tiếp (TK 622), Chi phí giá vốn hàng bán (TK 632), Chi phí tài chính (TK 635), Chi phí bán hàng (TK 641), Chi phí quản lý doanh nghiệp (TK 642)...
- Tài khoản loại 8 (Chi phí khác): Chi phí khác (TK 811), Chi phí thuế TNDN (TK 821)...
- Quy tắc hạch toán: Phát sinh tăng ghi bên Nợ, phát sinh giảm hoặc kết chuyển ghi bên Có. Không có số dư cuối kỳ.
5. Nhóm xác định kết quả kinh doanh (Loại 9)
Dùng để tập hợp toàn bộ doanh thu, chi phí nhằm xác định kết quả lời/lỗ của doanh nghiệp trong kỳ.
- Tài khoản tiêu biểu: TK 911 - Xác định kết quả kinh doanh.
- Quy tắc hạch toán: Cuối kỳ kế toán thực hiện kết chuyển chi phí sang bên Nợ TK 911, kết chuyển doanh thu sang bên Có TK 911. Tài khoản này không có số dư cuối kỳ.
III. Các chế độ kế toán áp dụng hiện hành
Tùy thuộc vào quy mô và đặc điểm hoạt động kinh doanh, doanh nghiệp có thể lựa chọn áp dụng một trong hai chế độ kế toán chính do Bộ Tài chính ban hành:
- Thông tư 200/2014/TT-BTC: Áp dụng cho mọi loại hình doanh nghiệp thuộc các thành phần kinh tế, đặc biệt phù hợp với doanh nghiệp quy mô lớn hoặc có nhu cầu quản trị chuyên sâu. Hệ thống tài khoản phản ánh đầy đủ, chi tiết từng nghiệp vụ kinh tế phức tạp.
- Thông tư 133/2016/TT-BTC: Thiết kế tinh gọn, dễ thực hiện dành riêng cho các doanh nghiệp vừa và nhỏ. Chế độ này rút gọn một số tài khoản trung gian và đơn giản hóa quy trình hạch toán nhằm tối ưu nhân lực và chi phí.
IV. Nguyên tắc hạch toán chuẩn xác cho kế toán viên
- Tuân thủ tính cân đối: Khi ghi nhận bất kỳ nghiệp vụ kinh tế nào, luôn tuân thủ nguyên tắc "Nợ - Có", đảm bảo tổng số tiền ghi Nợ phải luôn luôn bằng tổng số tiền ghi Có.
- Nhận diện đúng bản chất tài khoản:
- Tài sản và Chi phí: Tăng ghi bên Nợ – Giảm ghi bên Có.
- Nguồn vốn, Doanh thu và Thu nhập: Tăng ghi bên Có – Giảm ghi bên Nợ.
- Lưu ý tài khoản lưỡng tính: Các tài khoản như TK 131 (Phải thu khách hàng) hay TK 331 (Phải trả người bán) có thể có số dư bên Nợ hoặc bên Có tùy thuộc vào bản chất số tiền ứng trước hay còn nợ.
- Không để số dư tài khoản trung gian: Toàn bộ các tài khoản doanh thu (loại 5, 7), chi phí (loại 6, 8) và xác định kết quả kinh doanh (loại 9) bắt buộc phải được kết chuyển về 0 vào cuối kỳ kế toán.