
Hệ Thống Tài Khoản Kế Toán Theo Thông Tư 200: Cấu Trúc Chi Tiết & Tình Trạng Hiệu Lực Hiện Nay
Đăng ngày: 25/8/2026
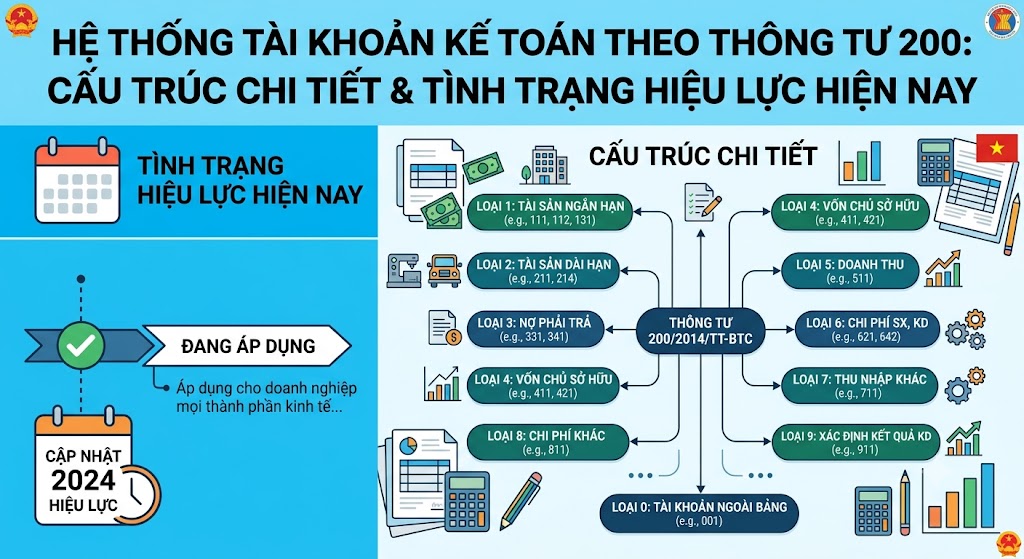
Trong suốt thời gian dài, Thông tư 200/2014/TT-BTC đóng vai trò là khung pháp lý nền tảng trong Chế độ kế toán doanh nghiệp tại Việt Nam. Hệ thống tài khoản ban hành kèm theo Thông tư 200 là công cụ cốt lõi giúp kế toán phân loại, ghi nhận và phản ánh toàn bộ các nghiệp vụ kinh tế, tài chính phát sinh.
Việc nắm vững cấu trúc hệ thống tài khoản Thông tư 200 không chỉ giúp xử lý, đối chiếu sổ sách của các kỳ kế toán trước đây mà còn là cơ sở quan trọng để doanh nghiệp thực hiện chuyển đổi sang Chế độ kế toán mới.
1. Khái Quát Về Quy Định Hệ Thống Tài Khoản Theo Thông Tư 200
Văn bản ban hành và phạm vi áp dụng
- Văn bản pháp lý: Ban hành kèm theo Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính.
- Đối tượng áp dụng: Áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
- Đơn vị nhỏ và vừa: Doanh nghiệp nhỏ và vừa thuộc đối tượng áp dụng Chế độ kế toán riêng (như Thông tư 133/2016/TT-BTC) vẫn có thể chủ động chọn áp dụng Thông tư 200 nếu phù hợp với nhu cầu quản lý và thực hiện nhất quán trong năm tài chính.
Cấu trúc số hiệu và phân loại tài khoản Hệ thống tài khoản theo Thông tư 200 gồm 76 tài khoản cấp 1 (được ký hiệu bằng 3 chữ số) và được chia làm 9 loại tài khoản:
- Loại 1 - Tài sản ngắn hạn: Phản ánh tiền, các khoản tương đương tiền, đầu tư tài chính ngắn hạn, các khoản phải thu, hàng tồn kho và tài sản ngắn hạn khác.
- Loại 2 - Tài sản dài hạn: Phản ánh tài sản cố định, bất động sản đầu tư, các khoản đầu tư tài chính dài hạn và tài sản dài hạn khác.
- Loại 3 - Nợ phải trả: Phản ánh nợ ngắn hạn, nợ dài hạn, các khoản phải trả cho người bán, người lao động, nghĩa vụ thuế và các khoản phải nộp Nhà nước.
- Loại 4 - Vốn chủ sở hữu: Phản ánh vốn đầu tư của chủ sở hữu, các quỹ và lợi nhuận chưa phân phối.
- Loại 5 - Doanh thu: Phản ánh doanh thu bán hàng, cung cấp dịch vụ và doanh thu hoạt động tài chính.
- Loại 6 - Chi phí sản xuất, kinh doanh: Phản ánh chi phí nguyên liệu, chi phí nhân công, chi phí sản xuất chung, chi phí tài chính, chi phí bán hàng và chi phí quản lý doanh nghiệp.
- Loại 7 - Thu nhập khác: Phản ánh các khoản thu nhập ngoài hoạt động sản xuất kinh doanh thông thường.
- Loại 8 - Chi phí khác: Phản ánh các khoản chi phí phát sinh ngoài hoạt động sản xuất kinh doanh thông thường.
- Loại 9 - Xác định kết quả kinh doanh: Dùng để tập hợp doanh thu, thu nhập và chi phí nhằm xác định kết quả kinh doanh trong kỳ.
2. Danh Mục Một Số Tài Khoản Tiêu Biểu
Dưới đây là tổng hợp các tài khoản cấp 1 và cấp 2 tiêu biểu phân theo từng nhóm nghiệp vụ:
Nhóm Tài sản (Loại 1 và Loại 2)
- TK 111 - Tiền mặt: Chi tiết gồm TK 1111 (Tiền Việt Nam), TK 1112 (Ngoại tệ), TK 1113 (Vàng tiền tệ).
- TK 112 - Tiền gửi Ngân hàng: Chi tiết gồm TK 1121 (Tiền Việt Nam), TK 1122 (Ngoại tệ), TK 1123 (Vàng tiền tệ).
- TK 121 - Chứng khoán kinh doanh: Chi tiết gồm TK 1211 (Cổ phiếu), TK 1212 (Trái phiếu).
- TK 131 - Phải thu của khách hàng: Theo dõi các khoản nợ phải thu từ người mua.
- TK 152 - Nguyên liệu, vật liệu: Phản ánh giá trị nguyên liệu, vật liệu tồn kho.
- TK 156 - Hàng hóa: Chi tiết gồm TK 1561 (Giá mua hàng hóa), TK 1562 (Chi phí thu mua hàng hóa).
- TK 211 - Tài sản cố định hữu hình: Phản ánh nguyên giá TSCĐ hữu hình của doanh nghiệp.
Nhóm Nợ phải trả và Vốn chủ sở hữu (Loại 3 và Loại 4)
- TK 331 - Phải trả cho người bán: Theo dõi các khoản nợ phải trả cho nhà cung cấp.
- TK 333 - Thuế và các khoản phải nộp Nhà nước: Chi tiết gồm TK 3331 (Thuế GTGT phải nộp), TK 3334 (Thuế TNDN).
- TK 334 - Phải trả người lao động: Theo dõi các khoản tiền lương, tiền công và thu nhập phải trả cho nhân viên.
- TK 411 - Vốn đầu tư của chủ sở hữu: Phản ánh vốn góp thực tế của các chủ sở hữu, cổ đông.
- TK 421 - Lợi nhuận sau thuế chưa phân phối: Phản ánh kết quả kinh doanh sau thuế chưa chia.
Nhóm Doanh thu, Chi phí và Kết quả kinh doanh (Loại 5 đến Loại 9)
- TK 511 - Doanh thu bán hàng và cung cấp dịch vụ: Phản ánh doanh thu từ hoạt động sản xuất, kinh doanh chính.
- TK 632 - Giá vốn hàng bán: Phản ánh trị giá vốn của sản phẩm, hàng hóa, dịch vụ đã bán trong kỳ.
- TK 642 - Chi phí quản lý doanh nghiệp: Phản ánh các chi phí quản lý chung của toàn doanh nghiệp.
- TK 911 - Xác định kết quả kinh doanh: Tập hợp doanh thu, chi phí để kết chuyển lãi/lỗ.
3. Lưu Ý Nhất Quán Về Tài Khoản 521 (Các Khoản Giảm Trừ Doanh Thu)
Trong hệ thống tài khoản Thông tư 200, TK 521 – Các khoản giảm trừ doanh thu là tài khoản đặc biệt cần lưu ý khi tính toán doanh thu thuần trong kỳ.
Các tài khoản cấp 2 chi tiết:
- TK 5211 - Chiết khấu thương mại: Ghi nhận số tiền chiết khấu dành cho khách hàng khi mua hàng với số lượng lớn hoặc đạt hạn mức theo thỏa thuận.
- TK 5212 - Giảm giá hàng bán: Phản ánh số tiền giảm cho người mua do hàng hóa kém phẩm chất, quy cách không đúng hợp đồng.
- TK 5213 - Hàng bán bị trả lại: Phản ánh giá trị hàng hóa bị khách hàng trả lại do vi phạm cam kết chất lượng hoặc hợp đồng.
Quy tắc hạch toán và kết chuyển:
- Tính chất: Kết cấu ngược với tài khoản doanh thu (Phát sinh tăng ghi bên Nợ, điều chỉnh giảm ghi bên Có).
- Số dư: TK 521 không có số dư cuối kỳ. Cuối kỳ kế toán, toàn bộ số phát sinh bên Nợ TK 521 được kết chuyển sang bên Nợ TK 511 để xác định doanh thu thuần trình bày trên Báo cáo tài chính.
- Điểm cải tiến so với quy định cũ: Trước đây (theo Quyết định 15), các khoản giảm trừ nằm rải rác ở TK 521, TK 531 và TK 532. Thông tư 200 đã gom tất cả về TK 521 với 3 tài khoản cấp 2, giúp việc quản lý đơn giản và thống nhất hơn.
4. Tình Trạng Hiệu Lực Hiện Nay Của Thông Tư 200
Sự chuyển giao sang Thông tư 99/2025/TT-BTC
- Theo quy định mới nhất về Chế độ kế toán doanh nghiệp, Thông tư 200/2014/TT-BTC chính thức được thay thế bởi Thông tư 99/2025/TT-BTC (có hiệu lực từ ngày 01/01/2026 và áp dụng cho các năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026).
- Bảng hệ thống tài khoản theo Thông tư 200 hiện nay không còn áp dụng cho các kỳ kế toán mới thuộc phạm vi điều chỉnh của Thông tư 99, mà chủ yếu phục vụ việc tra cứu, kiểm tra số liệu lịch sử và làm căn cứ đối chiếu chuyển đổi.
Khuyến nghị cho bộ phận kế toán
- Rà soát dữ liệu cũ: Thực hiện chốt sổ sách, đảm bảo số liệu hạch toán theo Thông tư 200 chuẩn xác trước khi đóng kỳ.
- Chuyển đổi số dư đầu kỳ: Tiến hành lập bảng đối chiếu để chuyển toàn bộ số dư từ các tài khoản cũ theo Thông tư 200 sang hệ thống tài khoản mới theo Thông tư 99/2025/TT-BTC.
- Cập nhật công cụ: Nâng cấp phần mềm kế toán và cập nhật quy trình làm việc theo danh mục tài khoản mới để đảm bảo công tác lập Báo cáo tài chính tuân thủ đúng quy định hiện hành.
Nắm vững cấu trúc Hệ thống tài khoản theo Thông tư 200 giúp doanh nghiệp dễ dàng kiểm soát dữ liệu tài chính quá khứ, đồng thời chủ động hơn trong việc thực hiện chuyển đổi sang chế độ kế toán mới một cách mượt mà và chính xác.