
Hóa Đơn Điều Chỉnh Kê Khai Vào Kỳ Nào? Hướng Dẫn Kê Khai Chi Tiết Cho Kế Toán
Đăng ngày: 19/8/2026
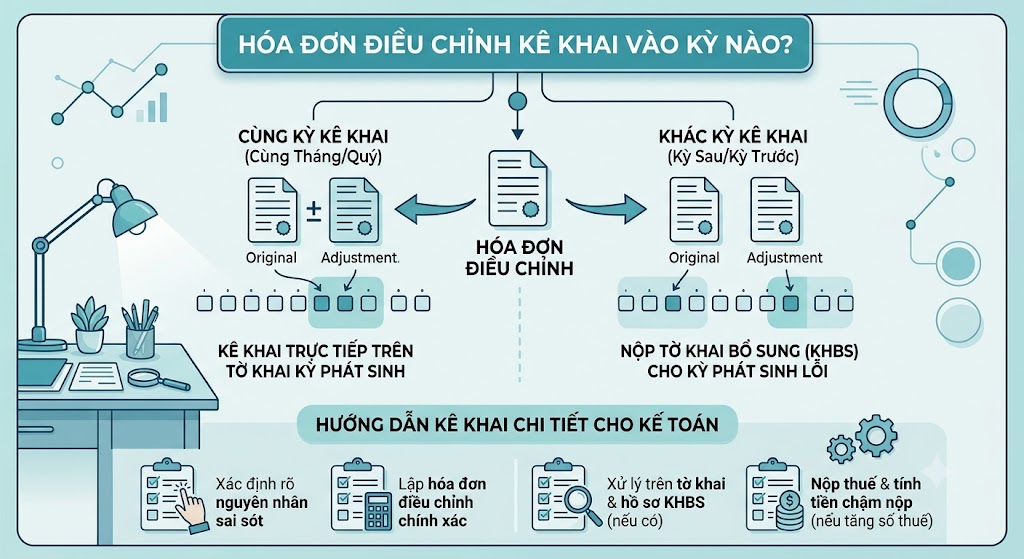
Trong quá trình quản lý tài chính và phát hành hóa đơn điện tử, việc phát sinh sai sót dẫn đến phải lập hóa đơn điều chỉnh là điều khó tránh khỏi. Tuy nhiên, vấn đề khiến nhiều kế toán lúng túng nhất chính là: Hóa đơn điều chỉnh kê khai vào kỳ nào? Kê khai vào kỳ phát sinh hóa đơn gốc hay kỳ hiện tại?
Nắm vững các quy định pháp luật hiện hành và xác định đúng thời điểm kê khai sẽ giúp doanh nghiệp tuân thủ đúng luật thuế, tránh các khoản phạt vi phạm hành chính hoặc tính tiền chậm nộp không đáng có.
1. Nguyên Tắc Xác Định Kỳ Kê Khai Hóa Đơn Điều Chỉnh
Để xác định chính xác thời điểm kê khai hóa đơn điều chỉnh, doanh nghiệp cần căn cứ vào bản chất của nguyên nhân phát sinh hóa đơn điều chỉnh (do xử lý sai sót hay do điều chỉnh thương mại/quyết toán) và kỳ phát sinh hóa đơn.
Trường hợp 1: Điều chỉnh do điều chỉnh chiết khấu, trả lại hàng, quyết toán (Không có sai sót)
Đối với các trường hợp lập hóa đơn điều chỉnh do chiết khấu thương mại, hàng bán bị trả lại, điều chỉnh chênh lệch giá theo quyết toán...:
- Bên bán: Thực hiện kê khai hóa đơn điều chỉnh vào kỳ phát sinh hóa đơn điều chỉnh.
- Bên mua: Thực hiện kê khai hóa đơn điều chỉnh vào kỳ nhận được hóa đơn điều chỉnh.
Trường hợp 2: Điều chỉnh do hóa đơn gốc có sai sót
Khi hóa đơn đã lập bị sai sót thông tin (như sai đơn giá, thuế suất, số lượng, thành tiền, tên hàng hóa...) và doanh nghiệp tiến hành lập hóa đơn điều chỉnh:
- Trường hợp cùng kỳ kê khai: Nếu hóa đơn gốc và hóa đơn điều chỉnh được lập trong cùng một kỳ tính thuế (cùng tháng hoặc cùng quý), hai hóa đơn này sẽ được kê khai trực tiếp trên tờ khai thuế Giá trị gia tăng (GTGT) của kỳ đó.
- Trường hợp khác kỳ kê khai: Nếu hóa đơn điều chỉnh được lập vào kỳ sau (khác kỳ so với hóa đơn gốc), doanh nghiệp cần căn cứ vào mức độ ảnh hưởng tới nghĩa vụ thuế để thực hiện khai bổ sung (KHBS) cho kỳ phát sinh hóa đơn gốc hoặc kê khai vào kỳ hiện tại.
2. Hướng Dẫn Kê Khai Hóa Đơn Điều Chỉnh Cùng Kỳ Và Khác Kỳ
2.1. Hóa đơn điều chỉnh phát sinh CÙNG KỲ với hóa đơn gốc
Khi hóa đơn bị sai sót và hóa đơn điều chỉnh được phát hành trong cùng một tháng (hoặc cùng một quý), quy trình xử lý rất đơn giản:
- Phương pháp: Kê khai kết hợp số liệu của cả hóa đơn gốc và hóa đơn điều chỉnh vào bảng kê và tờ khai thuế GTGT tháng/quý đó.
- Cách ghi nhận:
- Hóa đơn điều chỉnh tăng: Cộng thêm giá trị và tiền thuế vào các chỉ tiêu tương ứng.
- Hóa đơn điều chỉnh giảm: Trừ đi giá trị và tiền thuế tương ứng (hoặc ghi số âm trong bảng kê theo hướng dẫn của phần mềm).
2.2. Hóa đơn điều chỉnh phát sinh KHÁC KỲ với hóa đơn gốc
Đây là trường hợp phức tạp hơn và đòi hỏi kế toán phải thực hiện theo đúng quy trình khai bổ sung của Luật Quản lý thuế:
A. Sai sót làm ảnh hưởng đến số thuế phải nộp hoặc số thuế đã hoàn của kỳ gốc
Nếu hóa đơn điều chỉnh làm thay đổi chỉ tiêu [40] (Thuế GTGT còn phải nộp) hoặc chỉ tiêu [41] (Thuế GTGT đề nghị hoàn):
- Lập Tờ khai bổ sung (KHBS): Chọn kỳ tính thuế của kỳ gốc (kỳ có hóa đơn sai sót) để thực hiện khai bổ sung.
- Điều chỉnh chỉ tiêu: Cập nhật lại số liệu chính xác trên Tờ khai bổ sung và Bản giải trình khai bổ sung (Mẫu 01-1/KHBS).
- Nghĩa vụ tài chính:
- Nếu làm tăng số thuế phải nộp: Doanh nghiệp phải nộp bổ sung tiền thuế thiếu và tự tính tiền chậm nộp theo quy định.
- Nếu làm giảm số thuế phải nộp: Số thuế nộp thừa sẽ được bù trừ với số thuế phải nộp của các kỳ tiếp theo.
B. Sai sót chỉ làm thay đổi số thuế GTGT còn được khấu trừ chuyển kỳ sau
Nếu hóa đơn điều chỉnh làm thay đổi chỉ tiêu [43] (Thuế GTGT còn được khấu trừ chuyển kỳ sau) của kỳ gốc:
- Tại kỳ gốc: Lập Tờ khai bổ sung điều chỉnh lại các chỉ tiêu về số đúng.
- Tại kỳ hiện tại (kỳ phát hiện sai sót/lập hóa đơn điều chỉnh):
- Nếu làm tăng số thuế được khấu trừ chuyển kỳ sau: Kê khai phần chênh lệch tăng vào Chỉ tiêu [38] (Điều chỉnh tăng thuế GTGT còn được khấu trừ của các kỳ trước) trên tờ khai kỳ hiện tại.
- Nếu làm giảm số thuế được khấu trừ chuyển kỳ sau: Kê khai phần chênh lệch giảm vào Chỉ tiêu [37] (Điều chỉnh giảm thuế GTGT còn được khấu trừ của các kỳ trước) trên tờ khai kỳ hiện tại.
C. Sai sót không làm thay đổi tiền thuế (chỉ sai về thông tin mô tả, tên hàng hóa...)
- Lập hóa đơn điều chỉnh theo quy định.
- Kế toán thực hiện lưu trữ hóa đơn điều chỉnh kèm biên bản thỏa thuận/thông báo sai sót.
- Do không làm thay đổi số thuế GTGT phải nộp hay khấu trừ nên không cần kê khai bổ sung lại số tiền thuế, chỉ cần cập nhật hồ sơ kế toán nội bộ.
3. Những Lưu Ý Quan Trọng Khi Kê Khai Hóa Đơn Điều Chỉnh
- Không kê khai trùng lặp: Tránh nhập lại toàn bộ giá trị của hóa đơn điều chỉnh vào tờ khai kỳ hiện tại như một hóa đơn mới bán ra/mua vào độc lập, dẫn đến tính trùng doanh thu hoặc tiền thuế.
- Đồng bộ giữa bên bán và bên mua: Cả hai bên cần thống nhất về thời điểm, số liệu và lập biên bản điều chỉnh/thông báo sai sót trước khi ký số phát hành hóa đơn điều chỉnh.
- Thời hạn khai bổ sung: Việc khai bổ sung hồ sơ khai thuế được thực hiện vào bất kỳ ngày làm việc nào trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra thuế tại trụ sở người nộp thuế.
- Sử dụng công cụ hỗ trợ: Nên ứng dụng các phần mềm hóa đơn điện tử và phần mềm kế toán hiện đại có tính năng tự động cảnh báo sai sót, hỗ trợ lấy dữ liệu và lập Tờ khai bổ sung KHBS tự động để hạn chế tối đa rủi ro nhầm lẫn.