
HÓA ĐƠN TRÊN 5 TRIỆU ĐỒNG CÓ BẮT BUỘC PHẢI LÀM HỢP ĐỒNG KHÔNG?
Đăng ngày: 14/9/2026
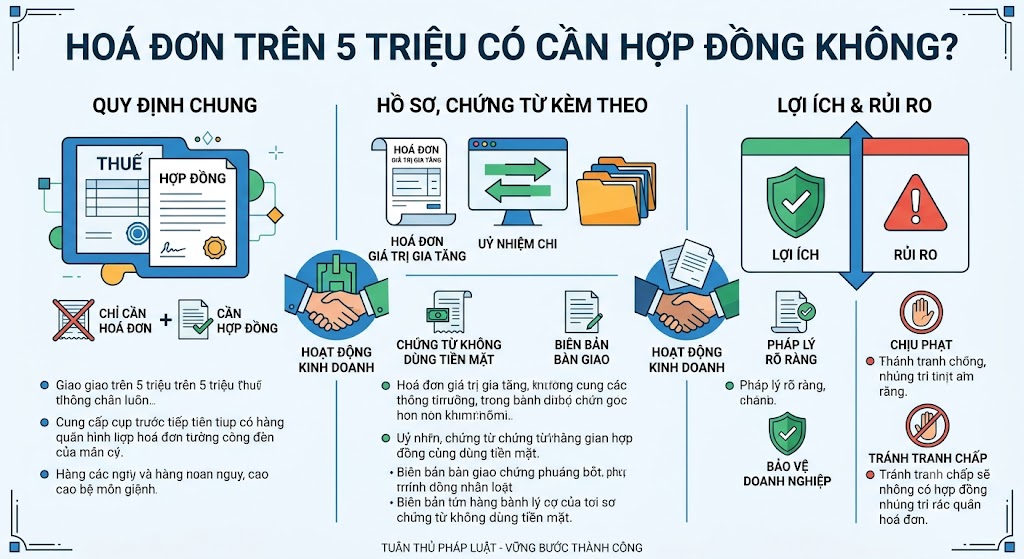
Cùng với quy định hạ hạn mức thanh toán không dùng tiền mặt xuống ngưỡng 5 triệu đồng (khi khấu trừ thuế GTGT và tính chi phí được trừ), nhiều doanh nghiệp và kế toán thắc mắc liệu mọi hóa đơn có giá trị từ 5 triệu đồng trở lên có bắt buộc phải ký Hợp đồng kinh tế bằng văn bản hay không.
I. CÂU TRẢ LỜI TỪ PHÁP LUẬT THUẾ VÀ THƯƠNG MẠI
1. Về nguyên tắc chung:
- Không bắt buộc 100% mọi hóa đơn trên 5 triệu phải có hợp đồng bằng văn bản separate.
- Theo Luật Thương mại và Bộ luật Dân sự, hợp đồng kinh tế có thể được thể hiện qua nhiều hình thức: bằng văn bản, bằng lời nói hoặc bằng hành vi cụ thể. Đơn đặt hàng (Purchase Order), email xác nhận giao dịch, hóa đơn bán hàng... cũng được coi là một hình thức giao kết hợp đồng.
- Luật Thuế GTGT và Luật Thuế TNDN chỉ yêu cầu bắt buộc:
- Có hóa đơn GTGT / hóa đơn bán hàng hợp pháp.
- Có chứng từ thanh toán không dùng tiền mặt đối với các hóa đơn từ 5 triệu đồng trở lên.
- Hàng hóa, dịch vụ phục vụ cho hoạt động sản xuất kinh doanh thực tế.
2. Khi nào BẮT BUỘC phải làm Hợp đồng kinh tế? Mặc dù luật thuế không quy định cứng cho mọi hóa đơn 5 triệu, nhưng doanh nghiệp BẮT BUỘC phải có hợp đồng bằng văn bản trong các trường hợp sau:
- Mua hàng trả chậm, trả góp, thanh toán sau: Khi tại thời điểm ghi nhận chi phí/khấu trừ thuế, doanh nghiệp chưa thực hiện chuyển khoản ngay. Hợp đồng và biên bản bàn giao là căn cứ duy nhất để chứng minh phương thức thanh toán trả chậm không dùng tiền mặt theo thỏa thuận.
- Cung cấp dịch vụ/giao dịch phức tạp nhiều giai đoạn: Các dịch vụ xây dựng, lắp đặt, tư vấn, thuê tài sản, sửa chữa tài sản... bắt buộc phải có hợp đồng để xác định khối lượng công việc, điều khoản nghiệm thu và trách nhiệm của các bên.
- Các giao dịch bắt buộc theo luật chuyên ngành: Mua bán tài sản cố định, bất động sản, chuyển nhượng vốn, dịch vụ có giá trị lớn...
II. BỘ HỒ SƠ HOÀN CHỈNH KHI THỰC HIỆN GIAO DỊCH TRÊN 5 TRIỆU ĐỒNG
Để đảm bảo tính hợp lệ cao nhất khi quyết toán thuế, doanh nghiệp nên chuẩn bị bộ hồ sơ tương ứng với từng hình thức giao dịch:
1. Đối với giao dịch Mua bán - Thanh toán ngay (Chuyển khoản ngay):
- Hóa đơn điện tử hợp pháp.
- Chứng từ thanh toán không dùng tiền mặt (Ủy nhiệm chi, giấy báo nợ ngân hàng).
- Phiếu giao hàng / Phiếu xuất kho / Phiếu nhập kho (để chứng minh hàng hóa đã chuyển giao). (Không nhất thiết phải lập hợp đồng kinh tế riêng nếu đã có đơn đặt hàng/báo giá).
2. Đối với giao dịch Trả chậm / Trả góp / Mua trước - Thanh toán sau:
- Hợp đồng kinh tế (quy định rõ điều khoản trả chậm và cam kết thanh toán qua ngân hàng).
- Hóa đơn điện tử.
- Biên bản bàn giao hàng hóa / Biên bản nghiệm thu dịch vụ.
- Chứng từ thanh toán không dùng tiền mặt (khi đến hạn thanh toán).
III. RỦI RO NẾU THIẾU HỒ SƠ VÀ CÁC LƯU Ý CHO KẾ TOÁN
- Nguy cơ bị loại chi phí TNDN và thuế GTGT: Nếu mua hàng trả chậm trên 5 triệu nhưng không có Hợp đồng làm căn cứ thỏa thuận thanh toán không dùng tiền mặt, cơ quan thuế có thể từ chối ghi nhận chi phí được trừ hoặc từ chối khấu trừ thuế GTGT đầu vào.
- Cộng dồn hóa đơn trong ngày: Mua hàng nhiều lần trong cùng 1 ngày của cùng 1 nhà cung cấp, dù mỗi hóa đơn dưới 5 triệu nhưng tổng vượt 5 triệu thì vẫn bắt buộc phải có chứng từ chuyển khoản.
- Tài khoản thanh toán: Tài khoản chuyển đi phải là tài khoản ngân hàng của công ty mua, và tài khoản nhận phải thuộc sở hữu của bên bán (đã đăng ký thông tin với cơ quan thuế).