
Hướng dẫn Khấu trừ Thuế TNCN đối với Người lao động đã Nghỉ việc
Đăng ngày: 16/9/2026
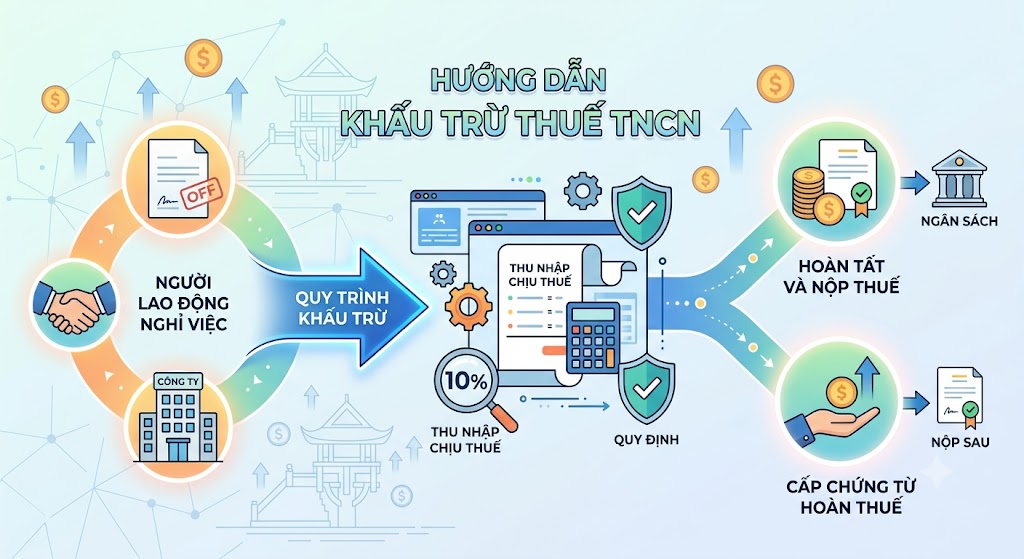
Việc chấm dứt hợp đồng lao động thường kéo theo nhiều thủ tục hành chính phức tạp, trong đó nghĩa vụ quyết toán và khấu trừ thuế Thu nhập cá nhân (TNCN) là vấn đề khiến nhiều cả doanh nghiệp và người lao động băn khoăn. Khi người lao động (NLĐ) nghỉ việc, doanh nghiệp cần xác định chính xác số thuế TNCN phải khấu trừ để đảm bảo tuân thủ pháp luật và bảo vệ quyền lợi cho cả hai bên.
1. Nguyên tắc Chung về Khấu trừ Thuế TNCN khi Nghỉ việc
Theo quy định của Luật Thuế TNCN và các văn bản hướng dẫn hành, việc khấu trừ thuế TNCN đối với NLĐ đã nghỉ việc được thực hiện dựa trên hai nguyên tắc cốt lõi:
- Khấu trừ tại nguồn: Doanh nghiệp trả thu nhập có trách nhiệm khấu trừ thuế TNCN trước khi chi trả các khoản tiền lương, tiền công, tiền thưởng cuối cùng cho NLĐ.
- Tính thuế theo thời điểm trả thu nhập: Thời điểm xác định thu nhập chịu thuế là thời điểm doanh nghiệp thực tế trả thu nhập cho NLĐ.
2. Xác định Loại Hợp đồng và Mức Thuế suất Áp dụng
Cách tính thuế TNCN cho NLĐ đã nghỉ việc phụ thuộc vào loại hợp đồng lao động mà họ đã ký trước đó và tổng mức thu nhập họ nhận được trong năm tài chính. Cụ thể:
2.1 Đối với Người lao động ký Hợp đồng lao động từ 3 tháng trở lên
Đây là trường hợp phổ biến nhất. Đối với nhóm NLĐ này, việc khấu trừ thuế TNCN được thực hiện như sau:
A. Khấu trừ hàng tháng/quý:
Doanh nghiệp thực hiện tạm khấu trừ thuế TNCN theo Biểu thuế lũy tiến từng phần. Số thuế này được tính dựa trên thu nhập chịu thuế hàng tháng, sau khi đã trừ các khoản giảm trừ cảnh và các khoản đóng bảo hiểm bắt buộc.
B. Quyết toán thuế khi nghỉ việc:
Đây là bước quan trọng. Khi chấm dứt hợp đồng, doanh nghiệp và NLĐ cần thực hiện quyết toán thuế để xác định số thuế TNCN thực tế phải nộp cho toàn bộ thời gian làm việc trong năm.
- Trường hợp NLĐ ủy quyền quyết toán cho doanh nghiệp: Doanh nghiệp sẽ thay mặt NLĐ tính toán lại toàn bộ thu nhập từ tiền lương, tiền công phát sinh tại doanh nghiệp trong năm, tính số thuế TNCN phải nộp theo Biểu thuế lũy tiến từng phần, và bù trừ với số thuế đã tạm khấu trừ hàng tháng. Kết quả sẽ ra số thuế nộp thừa (được hoàn) hoặc số thuế nộp thiếu (phải nộp thêm). Doanh nghiệp sẽ thực hiện thu thêm hoặc hoàn trả cho NLĐ.
- Trường hợp NLĐ không ủy quyền quyết toán: NLĐ tự thực hiện quyết toán thuế TNCN trực tiếp với cơ quan thuế. Doanh nghiệp chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho NLĐ để họ làm căn cứ quyết toán.
2.2 Đối với Người lao động ký Hợp đồng lao động dưới 3 tháng hoặc không ký Hợp đồng lao động
Đối với nhóm NLĐ này, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 10% trên tổng thu nhập chi trả mỗi lần, nếu tổng thu nhập đó từ 2.000.000 đồng trở lên.
Tuy nhiên, có một trường hợp đặc biệt: Nếu NLĐ ước tính tổng thu nhập chịu thuế của mình sau khi trừ các khoản giảm trừ cảnh vẫn chưa đến mức phải nộp thuế (khoảng 132 triệu đồng/năm), họ có thể làm Cam kết 08/CK-TNCN (theo Thông tư 80/2021/TT-BTC) để doanh nghiệp tạm thời không khấu trừ 10% thuế TNCN.
2.3 Đối với Người lao động là Cá nhân không cư trú
Nếu NLĐ đã nghỉ việc là cá nhân không cư trú tại Việt Nam, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 20% trên tổng thu nhập chịu thuế phát sinh tại Việt Nam, không phân biệt loại hợp đồng lao động.
3. Các Khoản Thu nhập được Miễn thuế TNCN khi Nghỉ việc
Không phải toàn bộ số tiền NLĐ nhận được khi nghỉ việc đều phải chịu thuế. Theo Luật Thuế TNCN, một số khoản thu nhập sau đây được miễn thuế:
- Trợ cấp thôi việc, trợ cấp mất việc làm: Các khoản trợ cấp này được tính theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội, do người sử dụng lao động hoặc Quỹ Bảo hiểm xã hội chi trả. Phần trợ cấp nằm trong mức quy định là miễn thuế.
- Tiền bồi thường do chấm dứt hợp đồng lao động trái pháp luật: Số tiền doanh nghiệp phải bồi thường cho NLĐ theo quyết định của cơ quan nhà nước có thẩm quyền hoặc theo thỏa thuận do chấm dứt hợp đồng trái luật.
- Các khoản trợ cấp khác do Ngân sách nhà nước chi trả: Ví dụ như trợ cấp thất nghiệp.
Lưu ý: Các khoản thưởng nghỉ việc, thưởng thâm niên, tiền lương cho những ngày phép chưa nghỉ… nếu không phải là trợ cấp thôi việc/mất việc theo luật định thì vẫn phải tính vào thu nhập chịu thuế TNCN.
4. Trách nhiệm của Doanh nghiệp
Sau khi NLĐ nghỉ việc, doanh nghiệp cần thực hiện đầy đủ các trách nhiệm sau:
- Chốt số liệu và chi trả: Chi trả đầy đủ các khoản tiền lương, tiền công, tiền thưởng và các khoản trợ cấp khác theo thỏa thuận và quy định.
- Khấu trừ thuế: Thực hiện khấu trừ thuế TNCN theo đúng mức thuế suất và cách tính quy định (Biểu thuế lũy tiến từng phần hoặc 10% hoặc 20%).
- Cấp Chứng từ khấu trừ thuế: Trong trường hợp NLĐ không ủy quyền quyết toán, doanh nghiệp phải cấp cho NLĐ Chứng từ khấu trừ thuế TNCN (mẫu số 07/CT-TNCN). Chứng từ này là bằng chứng về số thuế mà doanh nghiệp đã khấu trừ của NLĐ.
- Kê khai và nộp thuế: Kê khai và nộp số thuế TNCN đã khấu trừ vào Ngân sách nhà nước theo kỳ kê khai (tháng hoặc quý).
- Lưu trữ hồ sơ: Lưu trữ đầy đủ hồ sơ liên quan đến việc tính và khấu trừ thuế TNCN như: hợp đồng lao động, bản cam kết 08 (nếu có), chứng từ khấu trừ, biên bản quyết toán… để phục vụ công tác thanh tra, kiểm tra thuế sau này.
5. Trách nhiệm của Người lao động
Đối với NLĐ đã nghỉ việc, họ cũng có những trách nhiệm nhất định để đảm bảo nghĩa vụ thuế:
- Kiểm tra thông tin: Kiểm tra kỹ các khoản thu nhập được chi trả, số thuế đã khấu trừ và thông tin trên Chứng từ khấu trừ thuế TNCN do doanh nghiệp cấp.
- Tự quyết toán thuế: Trong trường hợp không ủy quyền cho doanh nghiệp quyết toán (do có thu nhập từ nhiều nơi hoặc vì lý do khác), NLĐ phải tự thực hiện thủ tục quyết toán thuế TNCN trực tiếp với cơ quan thuế để xác định số thuế thực tế phải nộp hoặc số thuế được hoàn.
- Lưu trữ chứng từ: Lưu trữ cẩn thận Chứng từ khấu trừ thuế TNCN và các tài liệu liên quan khác để làm căn cứ cho việc quyết toán.
6. Ví dụ Minh họa
Để dễ hình dung hơn, hãy cùng xem xét một ví dụ:
- Tình huống: Anh B ký hợp đồng lao động 1 năm với Công ty X, mức lương hàng tháng là 20 triệu đồng. Tháng 7/2023, anh B xin nghỉ việc. Trong thời gian làm việc, anh B đã được Công ty X tạm khấu trừ thuế TNCN hàng tháng theo Biểu thuế lũy tiến từng phần. Khi nghỉ việc, Công ty X trả cho anh B: lương tháng 7 (tính đến ngày nghỉ), tiền thưởng cuối năm (tính theo tỷ lệ thời gian làm việc) và 1 tháng trợ cấp thôi việc (20 triệu đồng). Tổng thu nhập chịu thuế của anh B đến thời điểm nghỉ việc là 150 triệu đồng. Tổng số thuế TNCN đã tạm khấu trừ là 5 triệu đồng.
- Xử lý:
- Trợ cấp thôi việc: 20 triệu đồng trợ cấp thôi việc mà anh B nhận được thuộc diện được miễn thuế TNCN. Do đó, Công ty X không cần tính thuế trên khoản tiền này.
- Thu nhập chịu thuế: 150 triệu đồng thu nhập chịu thuế là cơ sở để tính thuế TNCN cho anh B.
- Quyết toán thuế:
- Nếu anh B ủy quyền quyết toán: Công ty X sẽ tính toán lại số thuế TNCN phải nộp của anh B trên thu nhập 150 triệu đồng, sau khi trừ đi các khoản giảm trừ cảnh (bản thân, người phụ thuộc...). Nếu số thuế phải nộp thực tế lớn hơn 5 triệu đồng, Công ty X sẽ thu thêm của anh B. Nếu nhỏ hơn 5 triệu đồng, Công ty X sẽ hoàn trả cho anh B.
- Nếu anh B không ủy quyền quyết toán: Công ty X sẽ chỉ có trách nhiệm cấp Chứng từ khấu trừ thuế TNCN cho anh B, ghi nhận thu nhập chịu thuế 150 triệu đồng và số thuế đã tạm khấu trừ là 5 triệu đồng. Anh B sẽ dùng chứng từ này để tự quyết toán thuế với cơ quan thuế.