
MUA HÀNG HÓA TỪ 5 TRIỆU ĐỒNG CẦN HỒ SƠ, CHỨNG TỪ VÀ BIÊN BẢN BÀN GIAO THẾ NÀO?
Đăng ngày: 12/9/2026
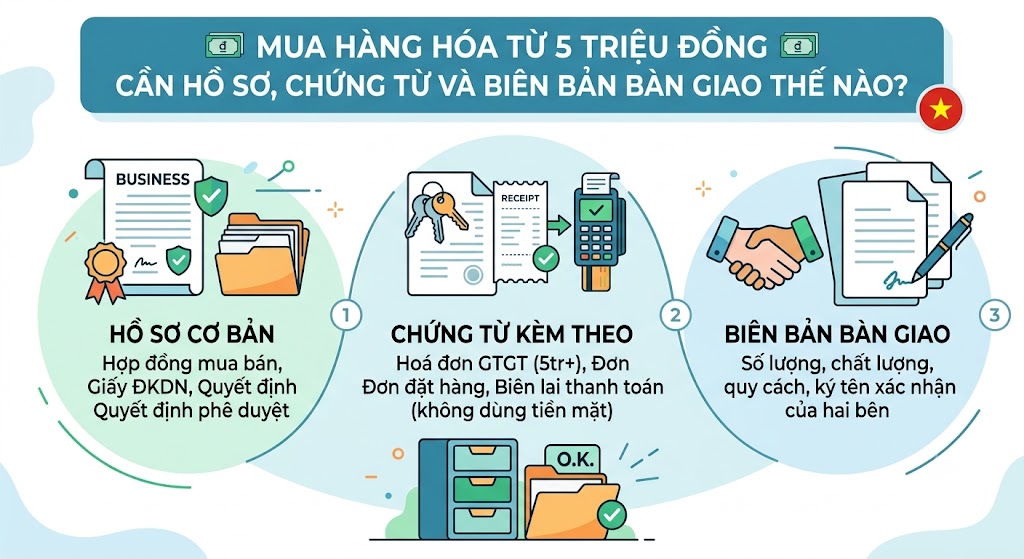
Trong hoạt động quản lý tài chính và kê khai thuế của doanh nghiệp, việc lập và lưu trữ đầy đủ bộ hồ sơ chứng từ khi mua hàng hóa, dịch vụ đóng vai trò vô cùng quan trọng. Các quy định pháp luật mới nhất liên quan đến ngưỡng thanh toán không dùng tiền mặt (từ 5 triệu đồng trở lên) đã đặt ra những yêu cầu chặt chẽ về chứng từ nhằm đảm bảo tính hợp pháp, hợp lệ cho các khoản chi.
I. QUY ĐỊNH CHUNG VỀ NGUỠNG TÍNH CHI PHÍ VÀ KHẤU TRỪ THUẾ TỪ 5 TRIỆU ĐỒNG
Để một khoản chi mua hàng hóa, dịch vụ có giá trị từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT) được cơ quan thuế chấp thuận là chi phí hợp lý khi tính thuế Thu nhập doanh nghiệp (TNDN) và được khấu trừ thuế Giá trị gia tăng (GTGT) đầu vào, doanh nghiệp cần đáp ứng các điều kiện cốt lõi:
- Có hóa đơn, chứng từ hợp pháp: Hóa đơn GTGT hoặc hóa đơn bán hàng theo quy định của pháp luật về hóa đơn, chứng từ.
- Có chứng từ thanh toán không dùng tiền mặt: Áp dụng đối với các hóa đơn/đơn hàng có giá trị từng lần từ 5 triệu đồng trở lên.
- Chứng minh giao dịch thực tế phát sinh: Hàng hóa, dịch vụ mua vào phải phục vụ trực tiếp hoặc gián tiếp cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
Lưu ý: Trường hợp mua hàng của cùng một nhà cung cấp nhiều lần trong cùng một ngày có tổng giá trị từ 5 triệu đồng trở lên thì vẫn bắt buộc phải có chứng từ thanh toán không dùng tiền mặt.
II. TRƯỜNG HỢP NÀO BẮT BUỘC BỘ HỒ SƠ PHẢI CÓ BIÊN BẢN BÀN GIAO VÀ HỢP ĐỒNG?
Việc chuẩn bị hồ sơ chứng từ đi kèm hóa đơn phụ thuộc vào hình thức thanh toán và thời điểm giao nhận hàng hóa của doanh nghiệp:
1. Mua hàng trả chậm, trả góp hoặc mua trước - thanh toán sau
- Đây là trường hợp cơ quan thuế kiểm tra rất kỹ tính chân thực của giao dịch.
- Bộ hồ sơ bắt buộc gồm:
- Hợp đồng mua bán hàng hóa/dịch vụ (trong đó quy định rõ thời hạn thanh toán, phương thức thanh toán không dùng tiền mặt).
- Hóa đơn bán hàng / Hóa đơn GTGT.
- Biên bản bàn giao hàng hóa (hoặc Biên bản nghiệm thu/Phiếu xuất kho giao hàng) có chữ ký xác nhận của đại diện hai bên để chứng minh thời điểm giao nhận thực tế.
- Chứng từ thanh toán không dùng tiền mặt khi đến hạn thanh toán theo hợp đồng.
2. Mua bán giao ngay và thanh toán ngay
- Nếu doanh nghiệp thực hiện mua bán và hoàn tất thanh toán tiền mặt/chuyển khoản ngay tại thời điểm giao nhận:
- Bộ hồ sơ gồm: Hóa đơn hợp lệ kèm chứng từ thanh toán không dùng tiền mặt (ủy nhiệm chi, giấy báo nợ ngân hàng).
- Việc lập thêm biên bản bàn giao hoặc hợp đồng riêng lẻ tùy thuộc vào thỏa thuận của hai bên và tính chất phức tạp của hàng hóa (ví dụ: máy móc, thiết bị lớn vẫn nên có biên bản bàn giao để xác định tình trạng tài sản).
III. HẬU QUẢ PHÁP LÝ KHI THIẾU CHỨNG TỪ HOẶC SAI QUY ĐỊNH
Nếu doanh nghiệp phát sinh các giao dịch mua hàng từ 5 triệu đồng trở lên nhưng không đáp ứng đúng yêu cầu chứng từ:
- Không được khấu trừ thuế GTGT: Phần thuế GTGT đầu vào của hóa đơn đó sẽ bị cơ quan thuế loại ra, không được khấu trừ hoặc hoàn thuế.
- Bị loại khỏi chi phí được trừ khi tính thuế TNDN: Toàn bộ giá trị đơn hàng có thể bị đưa vào chi phí không hợp lệ, dẫn đến việc bị truy thu thuế TNDN và phạt chậm nộp.
- Rủi ro bị xử phạt vi phạm hành chính: Nếu không có biên bản bàn giao hoặc chứng từ chứng minh hàng hóa có thực, giao dịch có nguy cơ bị nghi ngờ là mua bán hóa đơn khống hoặc khai sai nghĩa vụ thuế.
IV. NGHỆ THUẬT QUẢN LÝ VÀ LƯU TRỮ HỒ SƠ CHO DOANH NGHIỆP
Để hạn chế tối đa rủi ro bị xuất toán chi phí khi quyết toán thuế, bộ phận kế toán và mua hàng cần phối hợp thực hiện:
- Chuẩn hóa quy trình mua hàng: Bắt buộc lập Biên bản bàn giao hàng hóa có đầy đủ chữ ký, họ tên của bên giao - bên nhận đối với các lô hàng vật tư, máy móc hoặc đơn hàng mua trả chậm.
- Kiểm tra kỹ thông tin thanh toán: Đảm bảo tài khoản chuyển đi thuộc quyền sở hữu của doanh nghiệp mua và tài khoản nhận thuộc về doanh nghiệp bán đăng ký với cơ quan thuế.
- Kèm đầy đủ chứng từ theo từng bộ hồ sơ: Mỗi hóa đơn mua vào nên được kẹp chung với Hợp đồng, Biên bản bàn giao, Phiếu nhập kho và Ủy nhiệm chi tương ứng để thuận tiện cho công tác đối soát và giải trình sau này.