
Quy Định Mới Về Miễn Thuế TNDN Cho Doanh Nghiệp Mới Thành Lập
Đăng ngày: 21/9/2026
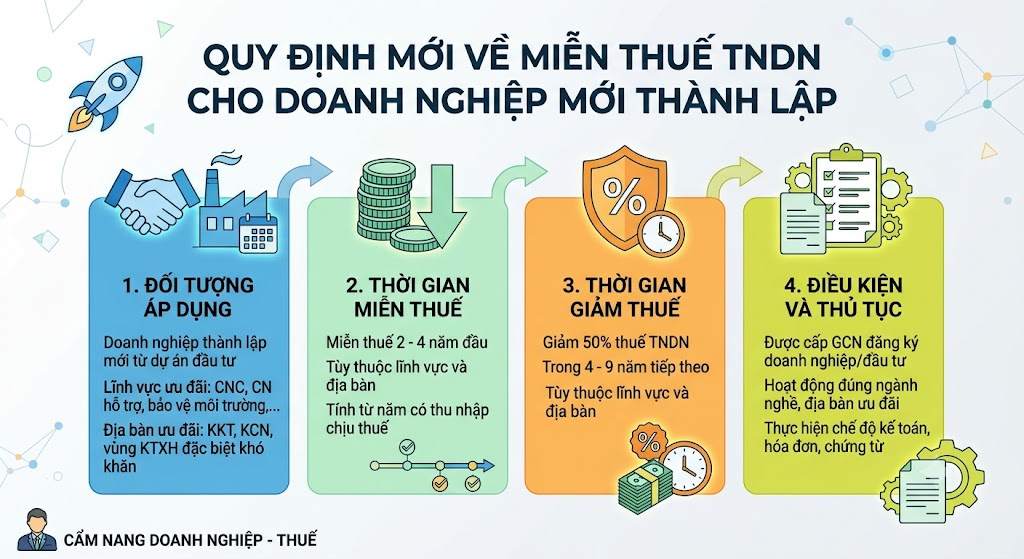
Đối với các doanh nghiệp vừa và nhỏ (SME) hay các startup mới đi vào hoạt động, việc nắm rõ quy định về ưu đãi thuế Thuế thu nhập doanh nghiệp (TNDN) đóng vai trò vô cùng quan trọng giúp tối ưu hóa chi phí tài chính.
Mới đây, theo Công văn 7968/TNI-QLDN3 hướng dẫn thi hành Nghị định 20/2026/NĐ-CP và Nghị định 320/2025/NĐ-CP, chính sách miễn thuế TNDN cho doanh nghiệp mới thành lập đã có những điểm mới đáng chú ý. Cùng tìm hiểu chi tiết các điều kiện, thời gian áp dụng và mức thuế suất ưu đãi qua bài viết dưới đây!
1. Doanh nghiệp mới thành lập được miễn thuế TNDN trong bao lâu?
Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu sẽ được miễn thuế TNDN trong thời hạn 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp (GPKD) lần đầu.
- Thời gian tính ưu đãi: Tính liên tục từ năm đầu tiên doanh nghiệp được cấp GPKD.
- Trường hợp đã cấp đăng ký trước đó: Đối với các doanh nghiệp đã thành lập trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực nhưng vẫn còn trong thời gian được hưởng ưu đãi, doanh nghiệp sẽ tiếp tục được miễn thuế cho khoảng thời gian còn lại.
2. Điều kiện xác định doanh nghiệp nhỏ và vừa được hưởng ưu đãi
Để được xác định là doanh nghiệp nhỏ và vừa được hưởng chính sách miễn thuế TNDN 3 năm, doanh nghiệp cần đáp ứng các tiêu chí theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa:
- Số lao động: Số lao động tham gia Bảo hiểm xã hội (BHXH) bình quân năm không quá 200 người.
- Nguồn vốn hoặc Doanh thu: Đáp ứng ít nhất một trong hai tiêu chí:
- Tổng nguồn vốn: Không quá 100 tỷ đồng.
- Tổng doanh thu: Doanh thu của năm trước liền kề không quá 300 tỷ đồng.
3. Các trường hợp KHÔNG được áp dụng chính sách miễn thuế TNDN
Nhằm tránh trục lợi chính sách, điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP quy định rõ các trường hợp không áp dụng ưu đãi miễn thuế TNDN bao gồm:
- Thành lập do tổ chức lại doanh nghiệp: Doanh nghiệp mới được hình thành từ việc sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp.
- Có sự tham gia của nhân sự quản lý/góp vốn thuộc diện loại trừ: Người đại diện theo pháp luật (là thành viên góp vốn), thành viên hợp danh, hoặc người có số vốn góp cao nhất đã từng tham gia hoạt động kinh doanh ở vai trò tương ứng tại một doanh nghiệp đang hoạt động hoặc doanh nghiệp đã giải thể chưa đủ 12 tháng (tính từ thời điểm giải thể cũ đến khi thành lập doanh nghiệp mới).
- Các khoản thu nhập ngoài ưu đãi: Các khoản thu nhập đặc thù thuộc khoản 3 Điều 18 Luật Thuế TNDN số 67/2025/QH15.
4. Mức thuế suất Thuế TNDN áp dụng cho doanh nghiệp SME
Sau khi hết thời gian miễn thuế (hoặc đối với các doanh nghiệp không thuộc diện miễn hoàn toàn), mức thuế suất thuế TNDN sẽ được áp dụng theo Nghị định 320/2025/NĐ-CP dựa trên quy mô doanh thu như sau:
- Mức thuế suất 15%: Áp dụng cho doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng.
- Mức thuế suất 17%: Áp dụng cho doanh nghiệp có tổng doanh thu năm từ trên 3 tỷ đồng đến không quá 50 tỷ đồng.
- Mức thuế suất 20%: Đây là mức thuế suất phổ thông, áp dụng cho các trường hợp còn lại hoặc không thuộc diện ưu đãi.
Cách tạm nộp thuế đối với doanh nghiệp mới thành lập trong năm:
- Nếu doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến doanh thu không quá 3 tỷ (hoặc 50 tỷ đồng), doanh nghiệp được tạm nộp thuế TNDN hằng quý theo thuế suất ưu đãi 15% hoặc 17%.
- Cuối năm, khi quyết toán thuế TNDN, doanh nghiệp sẽ căn cứ vào doanh thu thực tế (được quy đổi theo số tháng hoạt động thực tế) để xác định chính xác mức thuế suất chính thức phải nộp.