
Tổng Hợp Các Phụ Lục Trong Tờ Khai Quyết Toán Thuế TNCN Mới Nhất Cho Doanh Nghiệp
Đăng ngày: 25/9/2026
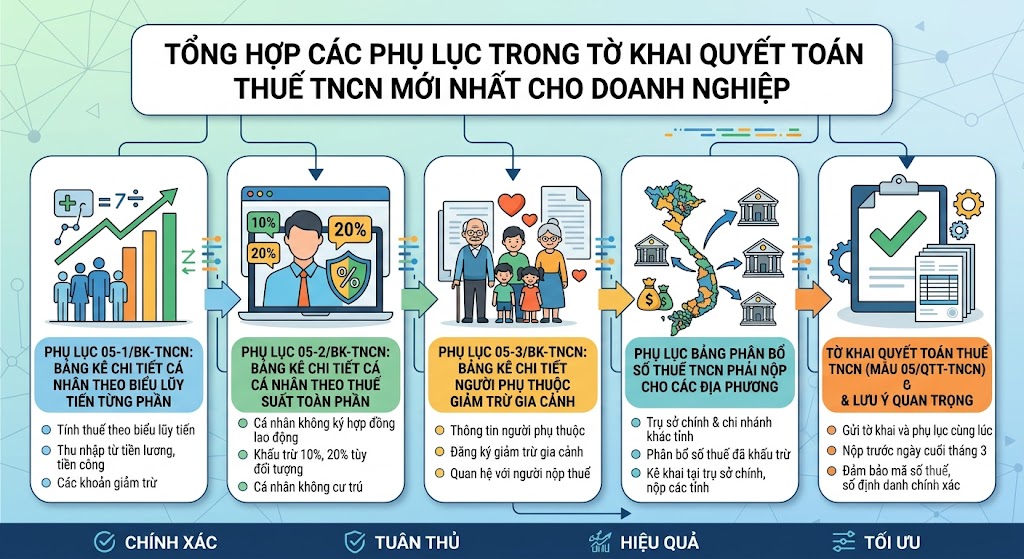
Khi thực hiện quyết toán thuế Thu nhập cá nhân (TNCN) hàng năm, tổ chức, doanh nghiệp chi trả thu nhập cần lập tờ khai quyết toán kèm theo các phụ lục tương ứng. Các phụ lục này giúp cơ quan thuế xác định chi tiết nghĩa vụ thuế của từng cá nhân, số thuế đã khấu trừ, số thuế được giảm cũng như phân bổ nghĩa vụ thuế về các địa phương.
1. Phụ Lục 05-1/BK-TNCN: Bảng Kê Chi Tiết Cá Nhân Thuộc Diện Tính Thuế Theo Biểu Lũy Tiến Từng Phần
Phụ lục này dùng để kê khai thông tin chi tiết đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên và có thu nhập thuộc diện tính thuế theo biểu thuế lũy tiến từng phần.
- Nội dung kê khai:
- Họ và tên, mã số thuế (MST) hoặc số định danh cá nhân/CCCD của người lao động.
- Tổng thu nhập chịu thuế đã chi trả trong năm.
- Các khoản giảm trừ gia cảnh (cho bản thân và người phụ thuộc).
- Các khoản đóng góp bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, từ thiện, nhân đạo.
- Số thuế TNCN đã khấu trừ trong năm và số thuế đã tạm nộp.
- Xác định số thuế còn phải nộp thêm hoặc số thuế nộp thừa của cá nhân ủy quyền quyết toán thay.
2. Phụ Lục 05-2/BK-TNCN: Bảng Kê Chi Tiết Cá Nhân Thuộc Diện Tính Thuế Theo Thuế Suất Toàn Phần
Phụ lục này áp dụng cho các cá nhân không thuộc diện tính thuế theo biểu lũy tiến từng phần.
- Đối tượng áp dụng:
- Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng có tổng mức trả thu nhập từ 2.000.000 đồng/lần trở lên (đã khấu trừ 10%).
- Cá nhân không cư trú có phát sinh thu nhập từ tiền lương, tiền công tại Việt Nam (khấu trừ 20%).
- Nội dung kê khai:
- Thông tin định danh của cá nhân nhận thu nhập.
- Tổng thu nhập chịu thuế đã chi trả trong năm.
- Mức thuế suất áp dụng (10% hoặc 20%).
- Tổng số thuế TNCN đã khấu trừ.
3. Phụ Lục 05-3/BK-TNCN: Bảng Kê Chi Tiết Người Phụ Thuộc Giảm Trừ Gia Cảnh
Phụ lục này đính kèm nhằm đăng ký và tổng hợp thông tin chi tiết về người phụ thuộc của người lao động đã được tính giảm trừ gia cảnh trong kỳ quyết toán.
- Nội dung kê khai:
- Thông tin người nộp thuế (người lao động đăng ký giảm trừ).
- Họ và tên, ngày tháng năm sinh, MST hoặc số định danh cá nhân/CCCD/số giấy khai sinh của người phụ thuộc.
- Quan hệ với người nộp thuế (con, vợ/chồng, cha/mẹ...).
- Thời gian bắt đầu và kết thúc tính giảm trừ gia cảnh trong năm quyết toán.
4. Phụ Lục Bảng Phân Bổ Số Thuế TNCN Phải Nộp Cho Các Địa Phương
Đối với các doanh nghiệp có trụ sở chính tại một tỉnh/thành phố nhưng có chi nhánh, đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh/thành phố khác, doanh nghiệp cần lập thêm phụ lục phân bổ thuế TNCN.
- Nội dung kê khai:
- Danh sách các tỉnh/thành phố nơi có đơn vị phụ thuộc/địa điểm kinh doanh phát sinh hoạt động.
- Tổng số lao động và tổng số thuế TNCN đã khấu trừ của những người lao động làm việc thực tế tại từng địa bàn.
- Số thuế TNCN phân bổ cho từng cơ quan thuế địa phương tiếp nhận.
5. Lưu Ý Quan Trọng Khi Lập Hồ Sơ Quyết Toán Thuế TNCN
- Kiểm tra thông tin định danh: Đảm bảo toàn bộ người lao động và người phụ thuộc đã được cập nhật chuẩn xác Mã số thuế hoặc Số định danh cá nhân/CCCD để tránh lỗi bất hợp lệ khi gửi dữ liệu lên hệ thống của cơ quan thuế.
- Tính chính xác của ủy quyền quyết toán: Chỉ tích chọn ô "Ủy quyền quyết toán thay" trên Phụ lục 05-1/BK-TNCN đối với cá nhân đủ điều kiện ủy quyền theo quy định và đã gửi Giấy ủy quyền quyết toán cho doanh nghiệp.
- Nộp hồ sơ đúng thời hạn: Hồ sơ quyết toán thuế TNCN của tổ chức chi trả thu nhập phải được gửi đến cơ quan thuế muộn nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch.